เงินเดือนประจำก็เริ่มให้เงินโตได้ ถ้าวางระบบก่อนใช้
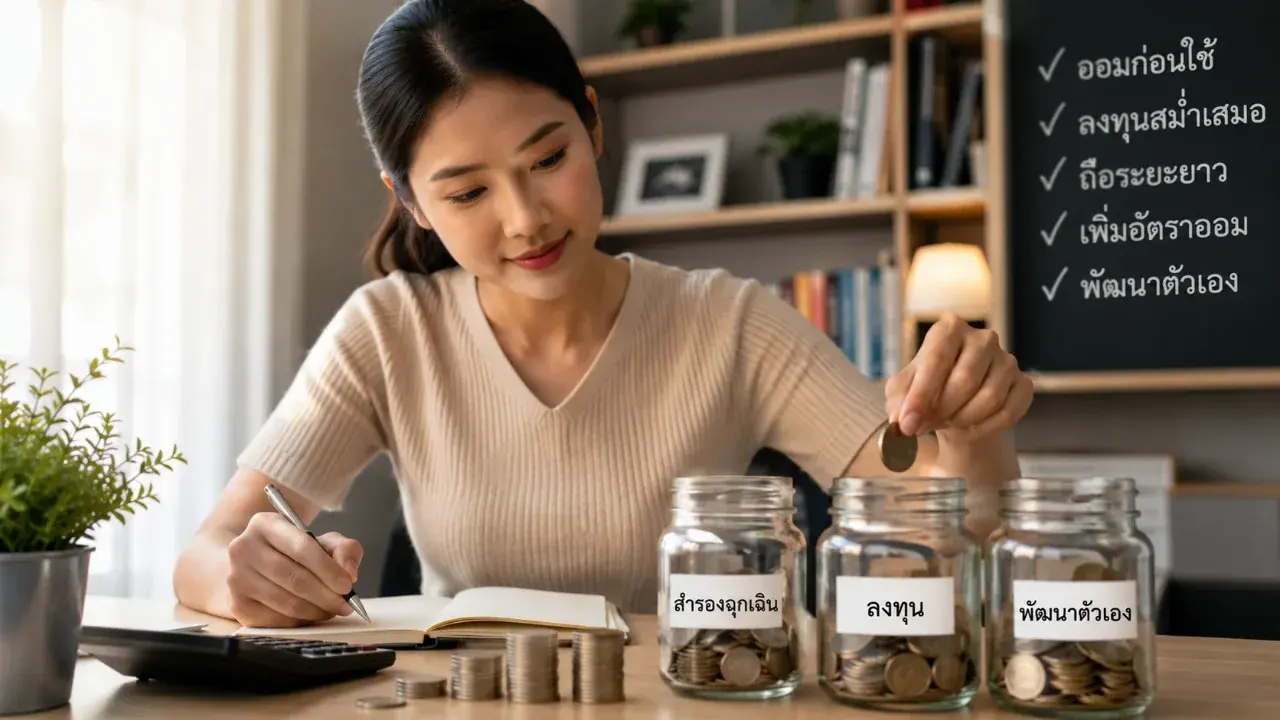
รายได้ประจำมีข้อได้เปรียบตรงความสม่ำเสมอ หากแยกเงินสำรอง เงินลงทุน และเงินพัฒนาตัวเองให้ชัด ก็ช่วยให้การเงินระยะยาวเป็นระบบขึ้นได้
เงินเดือนประจำอาจไม่ได้ทำให้ใครรวยทันที แต่เป็นจุดเริ่มต้นที่วางแผนได้ง่ายกว่ารายได้ที่ไม่แน่นอน เพราะมีเงินเข้าตามรอบเวลาเดิมทุกเดือน
หัวใจของการทำให้เงินมีโอกาสงอกเงย จึงไม่ได้อยู่ที่การรอให้มีเงินก้อนใหญ่เสมอไป แต่อยู่ที่การจัดระบบเงินตั้งแต่วันที่รายได้เข้าบัญชี
แนวคิดนี้เหมาะกับมนุษย์เงินเดือนที่อยากเริ่มดูแลการเงินแบบไม่ซับซ้อน โดยเฉพาะคนที่ยังรู้สึกว่าเงินเดือนหมดเร็ว เก็บไม่ค่อยอยู่ หรืออยากเริ่มลงทุนแต่กลัวเริ่มผิดทาง
เริ่มจากเปลี่ยนลำดับการใช้เงิน
วิธีที่ทำให้เงินหลุดมือได้ง่าย คือรอให้ใช้จ่ายก่อน แล้วค่อยดูว่าเหลือเท่าไรจึงเก็บ
ทางเลือกที่เป็นระบบกว่า คือแยกเงินออมและเงินลงทุนทันทีหลังเงินเดือนเข้า จากนั้นจึงใช้จ่ายจากยอดที่เหลือ
ตัวเลขเริ่มต้นไม่จำเป็นต้องสูงมาก บางคนอาจเริ่มจาก 5–10% ของรายได้ก่อน แล้วค่อยปรับเพิ่มเมื่อรายรับหรือภาระค่าใช้จ่ายเอื้ออำนวย
จุดสำคัญคือทำให้เป็นพฤติกรรมซ้ำ ไม่ใช่รอเดือนที่ “พร้อม” เพราะเดือนที่พร้อมจริงอาจมาไม่บ่อยนัก
แยกเงินเป็น 3 ส่วนให้ชัด
ส่วนแรกคือเงินสำรองฉุกเฉิน ใช้รองรับเหตุไม่คาดคิด เช่น เจ็บป่วย ตกงาน ซ่อมบ้าน หรือค่าใช้จ่ายจำเป็นกะทันหัน SET Investnow แนะนำแนวคิดเงินสำรองให้ครอบคลุมค่าใช้จ่ายประมาณ 3–6 เดือน และควรอยู่ในสินทรัพย์ที่มีสภาพคล่องสูง ถอนใช้ได้เมื่อจำเป็น
ส่วนนี้ไม่ใช่เงินที่มีไว้ทำผลตอบแทนสูง แต่เป็นกันชนทางการเงิน ก่อนนำเงินก้อนอื่นไปลงทุนระยะยาว
ส่วนที่สองคือเงินลงทุนระยะยาว เช่น กองทุนรวม หุ้น หรือสินทรัพย์อื่นที่เข้าใจความเสี่ยงแล้ว การลงทุนแบบทยอยสะสมหรือ DCA เป็นแนวทางหนึ่งที่ช่วยสร้างวินัย เพราะลงทุนเป็นรอบ ๆ ด้วยจำนวนเงินที่กำหนดไว้ล่วงหน้า โดย SET Investnow อธิบายว่าหัวใจของ DCA คือความสม่ำเสมอและการลดแรงกดดันจากราคาที่ผันผวน
ส่วนที่สามคือเงินพัฒนาตัวเอง เช่น คอร์สเรียน ทักษะทำงาน โปรแกรมจำเป็น หรือความรู้ที่ช่วยเพิ่มรายได้ในอนาคต เงินส่วนนี้อาจไม่เห็นผลทันที แต่สำหรับบางคนอาจกลายเป็นตัวช่วยเพิ่มโอกาสทางอาชีพได้มากกว่าการประหยัดเพียงอย่างเดียว
ดอกเบี้ยทบต้นต้องใช้เวลา
ตัวอย่างในต้นฉบับยกกรณีลงทุนเดือนละ 5,000 บาท หากได้ผลตอบแทนเฉลี่ย 8% ต่อปีต่อเนื่อง 20 ปี เงินต้นรวมจะอยู่ที่ประมาณ 1.2 ล้านบาท และมูลค่าเงินลงทุนอาจเติบโตเกิน 3 ล้านบาท
ตัวเลขนี้ควรอ่านเป็นเพียงตัวอย่างสมมติ ไม่ใช่การรับประกันผลตอบแทน เพราะผลตอบแทนจริงขึ้นอยู่กับประเภทสินทรัพย์ ระยะเวลา ค่าธรรมเนียม ภาวะเศรษฐกิจ และความผันผวนของตลาด
สำนักงาน ก.ล.ต. มีแนวทางให้ผู้ลงทุนศึกษาข้อมูลก่อนตัดสินใจลงทุน และสำหรับกองทุนรวม ผู้ลงทุนควรดูเอกสารสำคัญอย่าง Fund Fact Sheet เพื่อเข้าใจนโยบายลงทุน ความเสี่ยง และค่าใช้จ่ายของกองทุนนั้น ๆ
ระวังกับดักอยากให้เงินโตเร็ว
ปัญหาที่เกิดขึ้นบ่อยคือเมื่อเริ่มลงทุนแล้วอยากเห็นผลไว จนเสี่ยงเกินระดับที่ตัวเองรับได้ เช่น ลงทุนตามข่าว เทรดตามกระแส หรือใส่เงินในสินทรัพย์ที่ยังไม่เข้าใจ
สำหรับมนุษย์เงินเดือนที่มีรายได้ประจำ ความได้เปรียบอยู่ที่การทำซ้ำได้ทุกเดือน ไม่ใช่การทุ่มทั้งหมดในครั้งเดียว
การกำหนดสัดส่วนเงินลงทุนล่วงหน้า ช่วยลดโอกาสตัดสินใจตามอารมณ์ช่วงตลาดขึ้นลง และยังช่วยให้เห็นภาพชัดขึ้นว่าเงินส่วนไหนใช้จ่าย เงินส่วนไหนสำรอง และเงินส่วนไหนลงทุนระยะยาว
รายได้เพิ่ม ไม่จำเป็นต้องใช้เพิ่มเท่ากัน
เมื่อเงินเดือนขึ้น โบนัสออก หรือรายได้เสริมเริ่มเข้ามา การเพิ่มอัตราออมบางส่วนอาจช่วยให้การเงินระยะยาวขยับเร็วขึ้น
เช่น หากรายได้เพิ่ม 5% อาจไม่จำเป็นต้องเพิ่มค่าใช้จ่ายตามเต็มจำนวน แต่แบ่งบางส่วนไปออม ลงทุน หรือเสริมทักษะเพิ่มเติม
วิธีนี้ไม่ได้แปลว่าต้องตัดความสุขออกจากชีวิต แต่ทำให้รายได้ที่เพิ่มขึ้นไม่หายไปกับไลฟ์สไตล์ทั้งหมด
รายได้หลายทางช่วยเพิ่มความยืดหยุ่น
เงินเดือนเป็นฐานที่ดี แต่หากมีเวลาและแรงพอ รายได้เสริมอาจช่วยให้แผนการเงินเดินเร็วขึ้น เช่น ฟรีแลนซ์ งานออนไลน์ ธุรกิจเล็ก ๆ งานคอนเทนต์ หรือการขายทักษะที่มีอยู่
จุดที่ควรระวังคือไม่ให้รายได้เสริมกลายเป็นภาระจนกระทบงานหลัก สุขภาพ หรือเงินสำรอง หากเริ่มจากขนาดเล็กและคุมต้นทุนได้ จะจัดการความเสี่ยงได้ง่ายกว่า
ภาพรวมของการทำให้เงินเดือนมีโอกาสงอกเงย จึงอยู่ที่ระบบพื้นฐานไม่กี่อย่าง ได้แก่ ออมก่อนใช้ มีเงินฉุกเฉิน ลงทุนสม่ำเสมอ ถือระยะยาว เพิ่มอัตราออมเมื่อรายได้เพิ่ม และไม่หยุดพัฒนาทักษะของตัวเอง
ทั้งหมดนี้ไม่ใช่สูตรรวยเร็ว แต่เป็นโครงสร้างที่ช่วยให้คนมีรายได้ประจำจัดการเงินได้ชัดขึ้น และลดโอกาสปล่อยให้เงินเดือนผ่านไปเดือนต่อเดือนโดยไม่เหลือเป้าหมายระยะยาว
- เงินเดือนประจำมีข้อดีตรงรายได้สม่ำเสมอ จึงเหมาะกับการวางระบบออมและลงทุนรายเดือน
- เงินสำรองฉุกเฉินควรแยกจากเงินลงทุน เพราะมีหน้าที่รองรับเหตุไม่คาดคิด
- การลงทุนแบบ DCA ช่วยสร้างวินัย แต่ไม่ได้รับประกันผลตอบแทน
- เมื่อรายได้เพิ่ม ควรพิจารณาเพิ่มอัตราออมหรือลงทุนบางส่วน ไม่ใช่เพิ่มรายจ่ายทั้งหมด
- ก่อนลงทุนควรศึกษาความเสี่ยง ค่าธรรมเนียม และข้อมูลผลิตภัณฑ์ให้รอบคอบ
แหล่งที่มา: เนื้อหาต้นฉบับ, SET Investnow, สำนักงาน ก.ล.ต.
อ้างอิง:
https://www.setinvestnow.com/th/knowledge/article/1-precuation-saving-to-avoid-financial-problem
https://www.setinvestnow.com/th/beginner/growing-portfolio-dca
https://insight-fund.sec.or.th/mutual-fund-info/understand-fund-info
 ออกกำลังกายตอนเย็น ร่างกายแรงที่สุด แต่ต้องจบก่อนนอน 2 ชั่วโมง
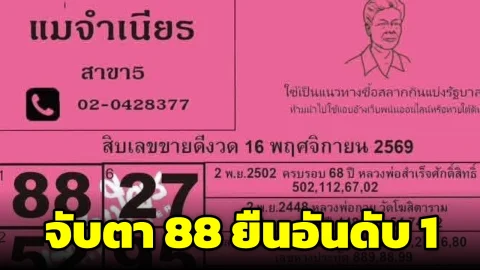 ใบชมพูแม่จำเนียร สาขา 5 งวด 16 พ.ย. 69 เปิด 10 เลขขายดี จับตา 88 ยืนอันดับ 1
 “ลีน่าจัง” เตือน “ใหม่ ดาวิกา” ปมเงินบริจาค ลั่น ได้แสงแล้วก็ปล่อยผ่าน
 5 โรงเรียนไทย ที่ค่าเทอมแพงที่สุด ปีละหลายแสน (ไม่รวมนานาชาติ)
 GMM GRAMMY ฉลอง 43 ปี รวมพลังคนดนตรีและศิลปิน สานคำอธิษฐานใต้ต้นไม้แห่งความหวัง
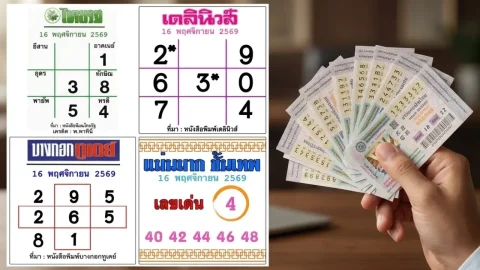 เทียบ 4 สำนักหวย งวด 16 พ.ย. 69 จับตาเลข 4 ชนเลขเด่น 2-3-5-8
 10 ชื่อหญิงไทย ฮิตตั้งแต่โบราณจนถึงปัจจุบัน
 แบรนด์รถมอเตอร์ไซค์สัญชาติไทย ที่ประสบความสำเร็จมากที่สุดแบรนด์หนึ่งของประเทศ
 ส่องเลขธูป "กุมารส้มฉุน" วันที่ 16 พฤศจิกายน 2569
 ไมโครซอฟต์ประสบปัญหาระบบล่มทั่วโลกนานเกือบ 24 ชั่วโมง! ประเทศที่ได้รับผลกระทบอย่างน้อย 74 ประเทศ มีการเปิดเผยคำขอโทษและคำอธิบายอย่างเป็นทางการแล้ว
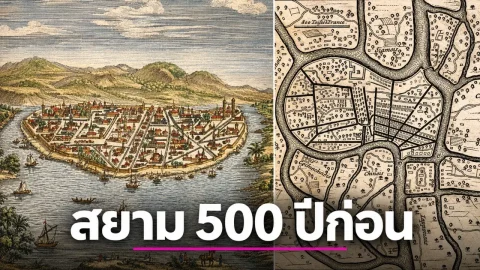 ครั้งแรกที่ต่างชาติบันทึกถึง “สยาม” เมื่อกว่า 500 ปีก่อน รู้ไหมว่าชาวโปรตุเกสมองเราอย่างไร ?
 เปิดเลขมูเตลู "แม่ตะเคียนทองให้โชค" วันที่ 16 พฤศจิกายน 2569
 สาระ เกร็ดน่ารู้
 ความเชื่อเกี่ยวกับสัตว์ที่ไม่เป็นความจริง
 ดอกบัวตองดอยแม่อูคอ บานแล้ว 500 ไร่ ช่วงสวยที่สุดกลางถึงปลายพฤศจิกายน
 จังหวัดไหนมีราคาที่ดินเฉลี่ยสูงที่สุดในประเทศไทย เปิด 10 อันดับจังหวัดที่ดินราคาแพง
 ราคาทุเรียนไทยในแต่ละประเทศต่างกันมากแค่ไหน เปิดราคาเทียบไทย จีน เกาหลีใต้ และต่างประเทศ