เงินเดือนชนเดือน ไม่ได้แปลว่าบริหารเงินไม่ได้ จุดเริ่มต้นคือรู้ว่าเงินหายไปไหน
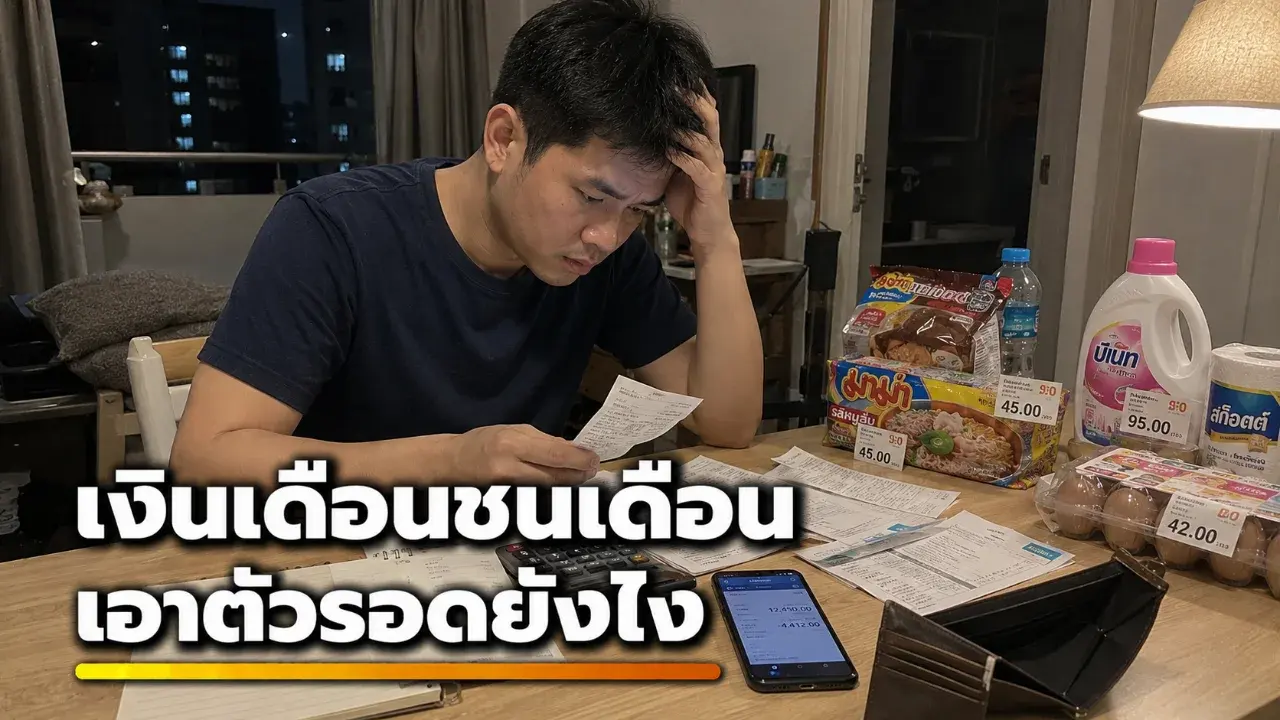
เงินเดือนชนเดือนเป็นปัญหาใกล้ตัวของคนทำงานจำนวนมาก โดยเฉพาะเมื่อรายได้โตช้ากว่ารายจ่าย บทความนี้ชวนมองวิธีจัดเงินก้อนเดิมให้ชัดขึ้น ก่อนรีบสรุปว่าต้องหารายได้เพิ่มอย่างเดียว
เงินเดือนออกปลายเดือน แต่พอกลางเดือนถัดไปก็เริ่มต้องเช็กยอดเงินในบัญชีถี่ขึ้น สำหรับหลายคน นี่ไม่ใช่เรื่องฟุ่มเฟือยเสมอไป แต่อาจเป็นสัญญาณว่า “เงินถูกใช้ไปโดยไม่มีระบบ” มากกว่าจะเป็นแค่ปัญหารายได้ไม่พอ
ในช่วงที่ค่ากิน ค่าเดินทาง ค่าเช่า ค่าน้ำ ค่าไฟ และรายจ่ายเล็ก ๆ รอบตัวขยับขึ้น การใช้เงินแบบเดิมอาจไม่พออีกต่อไป สิ่งที่น่ากังวลคือหลายคนเริ่มต้นเดือนด้วยความรู้สึกว่าเงินยังเหลือ แต่ลืมกันเงินไว้สำหรับบิลที่ยังไม่ถึงกำหนดจ่าย
ธนาคารแห่งประเทศไทยให้แนวทางเรื่องการวางแผนการเงินว่า การรู้รายรับ รายจ่าย ภาระหนี้ และเป้าหมายทางการเงิน เป็นพื้นฐานสำคัญในการจัดการเงินส่วนบุคคล ไม่ใช่เรื่องของคนรายได้สูงเท่านั้น แต่ยิ่งรายได้จำกัด ยิ่งควรรู้ว่าเงินแต่ละบาทต้องไปอยู่ตรงไหน
จุดแรกที่ควรเปลี่ยน คือเลิกดู “ยอดเงินรวม” เป็นคำตอบสุดท้าย
หลายคนเปิดแอปธนาคาร เห็นยอดเงินคงเหลือ แล้วตีความว่าเงินทั้งหมดนั้นยังใช้ได้ ทั้งที่ความจริงบางส่วนอาจเป็นค่าเช่า ค่าผ่อนบัตร ค่าประกัน ค่าโทรศัพท์ หรือค่าน้ำค่าไฟที่ยังไม่ตัดบัญชี
วิธีง่ายที่สุดคือแยกเงินตั้งแต่วันเงินเดือนเข้า เช่น เงินจำเป็นประจำเดือน เงินกินอยู่ เงินเดินทาง เงินออม และเงินใช้ส่วนตัว เมื่อเห็นเงินเป็นก้อน ๆ สมองจะไม่หลอกเราว่า “ยังเหลือเยอะ” ทั้งที่เงินนั้นมีเจ้าของรออยู่แล้ว
อีกเรื่องที่มักถูกมองข้ามคือการ “จ่ายตัวเองก่อน” หลายคนตั้งใจจะออมเมื่อสิ้นเดือน แต่พอถึงเวลาจริงกลับไม่มีเงินเหลือให้เก็บ วิธีที่เป็นไปได้มากกว่าคือกันเงินออมทันทีหลังเงินเดือนเข้า แม้เริ่มจากจำนวนไม่มาก เช่น 3–5% ของรายได้ ก็ยังดีกว่ารอให้เหลือเอง
สิ่งสำคัญคืออย่าทำให้การออมกลายเป็นภาระจนใช้ชีวิตไม่ได้ เพราะถ้าตั้งเป้าสูงเกินไป มักเลิกทำกลางทาง การเริ่มจากจำนวนที่ไม่เจ็บตัว แล้วค่อยเพิ่มเมื่อควบคุมรายจ่ายได้ดีขึ้น จะยั่งยืนกว่า
รายจ่ายเล็ก ๆ คืออีกจุดที่ทำให้เงินรั่วโดยไม่รู้ตัว กาแฟแก้วละหลักสิบหรือหลักร้อย ขนมระหว่างวัน ค่าส่งอาหาร ค่าซื้อของตามโปรโมชัน หรือค่าสมัครบริการรายเดือน อาจดูเล็กเมื่อจ่ายทีละครั้ง แต่เมื่อรวมทั้งเดือน ตัวเลขอาจเทียบเท่ารายจ่ายก้อนใหญ่หนึ่งรายการ
ไม่ได้หมายความว่าต้องตัดความสุขออกทั้งหมด แต่ควรรู้ว่าอะไรคือ “ความสุขที่เลือกแล้ว” และอะไรคือ “เงินที่ไหลออกเพราะเผลอ” ความต่างของสองอย่างนี้สำคัญมาก เพราะการเงินส่วนบุคคลไม่ได้มีไว้ทำให้ชีวิตแห้งแล้ง แต่มีไว้ให้เราใช้เงินกับสิ่งที่สำคัญจริง ๆ
อีกจุดที่ควรมี แม้จะเริ่มจากหลักร้อย คือเงินสำรองฉุกเฉิน ธนาคารแห่งประเทศไทยแนะนำให้มีเงินออมเผื่อฉุกเฉินประมาณ 3–6 เท่าของรายจ่ายจำเป็นและภาระผ่อนหนี้ต่อเดือน ขณะที่ตลาดหลักทรัพย์แห่งประเทศไทยก็ให้แนวคิดใกล้เคียงกันว่าเงินสำรองฉุกเฉินช่วยรองรับเหตุไม่คาดคิด เช่น ตกงาน เจ็บป่วย หรือค่าใช้จ่ายจำเป็นแบบเร่งด่วน
สำหรับคนที่ยังไม่มีเงินก้อน เป้าหมาย 3–6 เดือนอาจดูไกลเกินไป แต่ไม่จำเป็นต้องเริ่มจากก้อนใหญ่ทันที การกันเงินไว้ 300 บาท 500 บาท หรือ 1,000 บาทแรก มีความหมาย เพราะช่วยให้เวลาเกิดเหตุเล็ก ๆ เช่น รถเสีย มือถือพัง หรือมีค่าใช้จ่ายฉุกเฉิน ไม่ต้องพึ่งบัตรเครดิตหรือสินเชื่อด่วนทุกครั้ง
อีกกับดักหนึ่งคือการใช้ชีวิตเทียบกับคนอื่น โซเชียลมีเดียทำให้เราเห็นร้านอาหาร ทริปท่องเที่ยว ของใหม่ หรือไลฟ์สไตล์ของคนอื่นตลอดเวลา แต่สิ่งที่เห็นมักเป็นเพียงบางช่วงของชีวิต ไม่ใช่ภาพรวมทางการเงินทั้งหมด
การเงินที่ดีจึงไม่ใช่การใช้ชีวิตให้ดูเหมือนใคร แต่คือการรู้ว่ารายได้ของเราแบกรับอะไรได้บ้าง และอะไรที่ควรรอก่อน ไม่ใช่เพราะไม่มีสิทธิ์มีความสุข แต่เพราะไม่ควรเอาความสบายใจในอนาคตไปแลกกับความรู้สึกดีชั่วคราวทุกครั้ง
แน่นอนว่าในระยะยาว การเพิ่มรายได้ยังเป็นเรื่องสำคัญ ทั้งงานเสริม การพัฒนาทักษะ หรือการมองหาโอกาสใหม่ แต่ถ้ายังไม่รู้ว่าเงินก้อนเดิมรั่วตรงไหน รายได้ที่เพิ่มขึ้นก็อาจไหลออกเร็วเหมือนเดิม
เงินเดือนชนเดือนจึงไม่ใช่คำตัดสินว่าใครบริหารเงินไม่เก่งเสมอไป แต่อาจเป็นสัญญาณให้กลับมาจัดระบบใหม่ เริ่มจากรู้รายจ่ายจริง แยกเงินก่อนใช้ กันเงินสำรองทีละน้อย และใช้ชีวิตตามฐานะของตัวเองให้ชัดขึ้น
สุดท้าย ความมั่นคงทางการเงินไม่ได้เริ่มจากเงินเดือนสูงเสมอไป หลายครั้งเริ่มจากคำถามง่าย ๆ ว่า “เดือนนี้เงินหายไปไหน” และกล้าจัดการคำตอบนั้นอย่างจริงจัง
- เงินเดือนชนเดือนไม่ได้แปลว่าบริหารเงินไม่ได้เสมอไป แต่อาจเกิดจากไม่มีระบบแยกเงิน
- การดูยอดเงินในบัญชีอย่างเดียวอาจทำให้เข้าใจผิดว่าเงินทั้งหมดใช้ได้
- รายจ่ายเล็ก ๆ ที่เกิดทุกวัน เมื่อรวมทั้งเดือนอาจกลายเป็นเงินก้อนใหญ่
- เงินสำรองฉุกเฉินเริ่มจากหลักร้อยได้ ไม่จำเป็นต้องรอมีเงินก้อนใหญ่
- การเพิ่มรายได้สำคัญ แต่ควบคุมเงินรั่วให้ได้ก่อนจะช่วยให้รายได้ใหม่ไม่หายเร็วเหมือนเดิม
แหล่งที่มา:
เรื่องดีดีมีทุกวัน, ธนาคารแห่งประเทศไทย, ตลาดหลักทรัพย์แห่งประเทศไทย
อ้างอิง:
https://www.bot.or.th/th/satang-story/money-plan.html
https://www.bot.or.th/th/satang-story/money-plan/planning-steps.html
https://www.set.or.th/th/education-research/education/happymoney/knowledge/infographic/7-how-much-should-you-be-saving-for-an-emergency
 เลขปฏิทินหลวงพ่อรวย งวด 16 ก.ย. 69
 “หลุมดักรถถัง” ที่ชายแดน อวสาน T-59 เขมรจอดเดี้ยงที่ช่องจอม
 8 ไฟแช็ก Zippo รุ่นคลาสสิก ที่คุ้มค่าการเก็บสะสม รุ่นไหนหายากราคาพุ่ง อันดับ 1 แตะหลักล้าน?
 การออกกำลังกาย ทำให้สมองส่วนความจำดีขึ้น
 ลายมือให้โชค! ส่องกระดาน 'พี่จันทร์' งวด 16 ก.ย. 69 ยก 4 วางแกนนำ คัด 4 คู่เด็ดบน-ล่าง
 รวม เลขปฏิทินจีน งวด 16/9/69
 MessiahGPT เครื่องมือ AI ตัวใหม่ที่จะช่วยให้แรนซัมแวร์ และการทำ Phishing ทำงานได้อย่างอัตโนมัติ
 เปิด 5 ห้างที่เงินสะพัดมากที่สุดในไทย อันดับ 1 คนเดินวันละหลักแสน
 ดวงจันทร์บังดาวศุกร์ 14 ก.ย. 2569 ดูกี่โมง จังหวัดไหนเห็นชัดที่สุด
 เลขปิงปอง น้องเพชรกล้า งวด 16 ก.ย. 69
 เปิดรายได้คนไทยไปทำงานญี่ปุ่น เงินเดือนเท่าไร หักค่าที่พักและค่าใช้จ่ายแล้วเหลือกลับบ้านกี่บาท
 เปิดค่าใช้จ่ายจริงของนักเรียนเตรียมทหาร ตั้งแต่สมัครจนจบการศึกษา ต้องเตรียมเงินเท่าไรดวงจันทร์บังดาวศุกร์ 14 ก.ย. 2569 ดูกี่โมง จังหวัดไหนเห็นชัดที่สุด
 เปิด 5 ตำแหน่งสายกฎหมายภาครัฐ เงินเดือนสูงสุดใครแตะ 1.38 แสนบาทต่อเดือน?
 มหาวิทยาลัยที่คนลาวชอบที่สุด และนิยมเข้าเรียนมากที่สุดในไทยลายมือให้โชค! ส่องกระดาน 'พี่จันทร์' งวด 16 ก.ย. 69 ยก 4 วางแกนนำ คัด 4 คู่เด็ดบน-ล่างการออกกำลังกาย ทำให้สมองส่วนความจำดีขึ้น
 สาระ เกร็ดน่ารู้
 ดวงจันทร์บังดาวศุกร์ 14 ก.ย. 2569 ดูกี่โมง จังหวัดไหนเห็นชัดที่สุด
 น้ำมันไทยมีสำรอง 121 วัน จริงหรือ เปิดตัวเลข 4 ก้อนที่ซ่อนอยู่ในระบบพลังงาน
 ปลาหมอคางดำถึงขั้น “เขตภัยพิบัติ” ทำไม 18 จังหวัด แต่ระบาดถึง 85 อำเภอ
 ทำไมราชสกุลเคยใช้ “ณ กรุงเทพ” ก่อนเปลี่ยนเป็น “ณ อยุธยา”?