ธนาคารปล่อยกู้ยากขึ้น ไม่ใช่เพราะไม่อยากให้กู้ แต่เพราะความเสี่ยงของลูกหนี้สูงขึ้
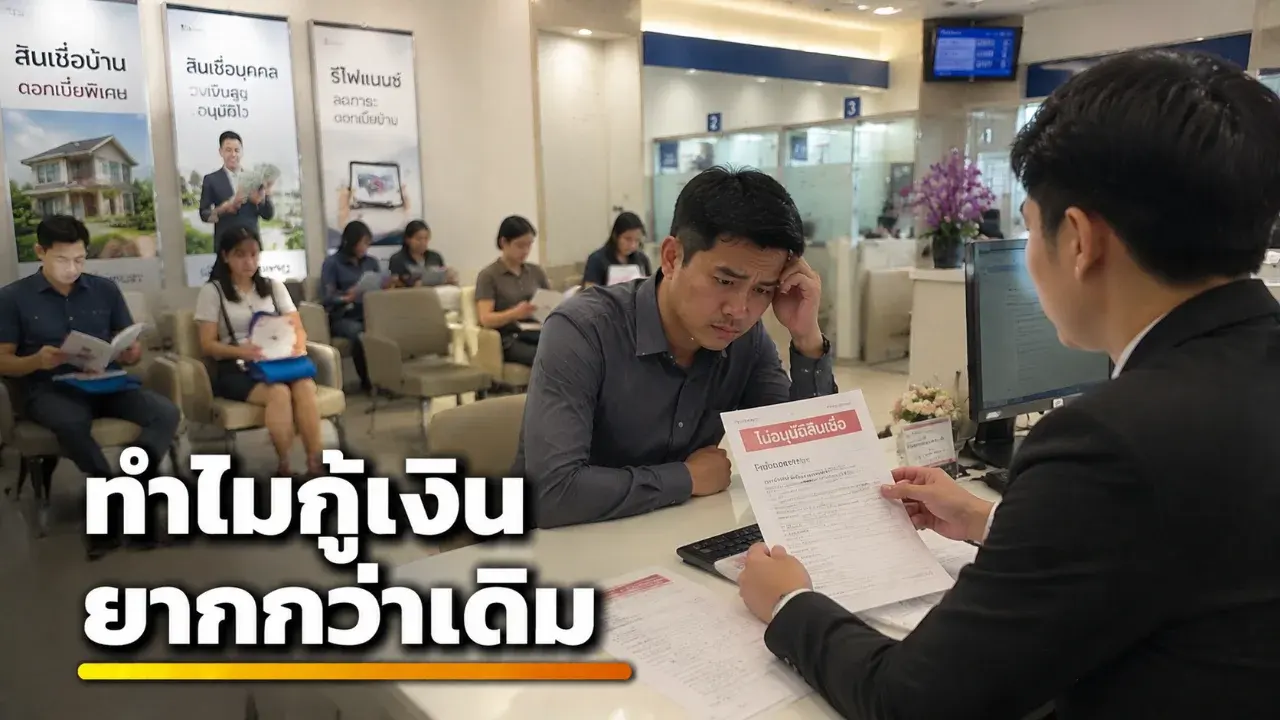
หลายคนอาจสงสัยว่าทำไมช่วงนี้ขอสินเชื่อบ้าน รถ หรือสินเชื่อส่วนบุคคลยากขึ้นกว่าเดิม คำตอบสำคัญอยู่ที่ภาระหนี้เดิม ความสามารถในการผ่อน และความเสี่ยงทางเศรษฐกิจที่ธนาคารต้องประเมินละเอียดขึ้น
หลายคนที่กำลังซื้อบ้าน ซื้อรถ หรือวางแผนขอสินเชื่อ อาจเจอสถานการณ์คล้ายกัน คือรายได้ก็มี งานก็มั่นคง เอกสารก็ครบ แต่ผลอนุมัติกลับไม่ง่ายเหมือนที่คิด บางคนได้วงเงินต่ำกว่าที่หวัง บางคนจองบ้านไปแล้วแต่กู้ไม่ผ่าน
คำถามที่ตามมาคือ ธนาคารไม่อยากปล่อยกู้แล้วหรือไม่
คำตอบคือ ไม่ใช่เสียทีเดียว เพราะสินเชื่อยังเป็นธุรกิจหลักของธนาคาร แต่สิ่งที่เปลี่ยนไปคือธนาคารต้องระวังความเสี่ยงมากขึ้น โดยเฉพาะในช่วงที่หนี้ครัวเรือนไทยยังอยู่ในระดับสูง และความสามารถในการผ่อนของหลายครัวเรือนถูกกดดันจากค่าครองชีพ รายได้ที่โตไม่ทันรายจ่าย และภาระหนี้เดิมที่สะสมมาเป็นเวลานาน
ข้อมูลของธนาคารแห่งประเทศไทยระบุว่า หนี้ครัวเรือนต่อ GDP อยู่ที่ 86.7% ในชุดข้อมูลล่าสุดที่เผยแพร่ ซึ่งยังเป็นระดับที่ต้องติดตามอย่างใกล้ชิด แม้จะลดลงจากจุดสูงสุดในอดีตแล้วก็ตาม
ในมุมของคนขอกู้ เราอาจมองว่า “ฉันมีเงินเดือนประจำ ไม่น่ามีปัญหา” แต่ในมุมธนาคาร รายได้ต่อเดือนไม่ใช่คำตอบทั้งหมด สิ่งที่ธนาคารดูควบคู่กันคือภาระหนี้ที่มีอยู่แล้ว เช่น ค่างวดรถ บัตรเครดิต สินเชื่อส่วนบุคคล หนี้ผ่อนสินค้า หรือภาระค้ำประกันบางประเภท
คนที่มีเงินเดือน 50,000 บาท อาจไม่ได้ถูกมองว่าเสี่ยงต่ำเสมอไป หากทุกเดือนต้องจ่ายหนี้เดิมไปแล้วจำนวนมาก เหลือเงินสุทธิสำหรับใช้ชีวิตและรองรับหนี้ใหม่ไม่มากพอ ธนาคารจึงอาจลดวงเงิน ขอผู้กู้ร่วม หรือปฏิเสธสินเชื่อได้ แม้เจ้าตัวจะไม่เคยมีประวัติค้างชำระเลยก็ตาม
อีกจุดที่หลายคนมองข้ามคือ “พฤติกรรมเครดิต” ธนาคารไม่ได้ดูเฉพาะว่ามีรายได้เท่าไร แต่ดูด้วยว่าผู้กู้เคยจ่ายตรงเวลาหรือไม่ ใช้วงเงินบัตรเครดิตเต็มบ่อยแค่ไหน มีการจ่ายขั้นต่ำต่อเนื่องหรือไม่ และมีสัญญาณว่ากำลังพึ่งพาหนี้หมุนเวียนมากเกินไปหรือเปล่า
การจ่ายบัตรเครดิตล่าช้าเพียงบางครั้งอาจไม่ทำให้ถูกปฏิเสธทันที แต่สามารถทำให้ภาพรวมความเสี่ยงดูสูงขึ้นได้ โดยเฉพาะเมื่อนำไปประกอบกับภาระหนี้เดิม รายได้ อาชีพ อายุงาน เงินออม และประเภทสินเชื่อที่ต้องการขอ
สำหรับสินเชื่อบ้าน เรื่องนี้ยิ่งเห็นชัด เพราะแม้ธนาคารแห่งประเทศไทยจะเคยผ่อนคลายเกณฑ์ LTV ชั่วคราว โดยให้เพดานสินเชื่อเทียบมูลค่าหลักประกันบางกรณีสูงขึ้นในช่วงวันที่ 1 พฤษภาคม 2568 ถึง 30 มิถุนายน 2569 แต่การปล่อยกู้จริงยังขึ้นอยู่กับความสามารถในการชำระหนี้ของผู้กู้แต่ละราย ไม่ได้หมายความว่าทุกคนจะกู้ได้เต็ม 100% โดยอัตโนมัติ
ศูนย์วิจัยกสิกรไทยประเมินในทิศทางใกล้เคียงกันว่า การฟื้นตัวของสินเชื่อที่อยู่อาศัยในปี 2569 ยังถูกจำกัดด้วยกำลังซื้อ รายได้ ภาระหนี้เดิม และความสามารถในการชำระหนี้ของครัวเรือน ทำให้สถาบันการเงินยังมีแนวโน้มพิจารณาสินเชื่อใหม่อย่างระมัดระวัง
สิ่งที่คนธรรมดาควรทำก่อนยื่นกู้จึงไม่ใช่แค่เตรียมสลิปเงินเดือนหรือหนังสือรับรองงาน แต่ต้องสำรวจฐานะการเงินของตัวเองแบบตรงไปตรงมา เริ่มจากดูว่ามีหนี้อะไรอยู่บ้าง จ่ายต่อเดือนเท่าไร มีบัตรเครดิตกี่ใบ ใช้วงเงินไปมากน้อยแค่ไหน และเหลือเงินสดหลังหักรายจ่ายจำเป็นเพียงพอหรือไม่
ถ้ามีหนี้ก้อนเล็กหลายรายการ การปิดบางก้อนก่อนยื่นกู้อาจช่วยให้ภาพรวมดูดีขึ้นได้ แต่ควรทำโดยไม่ทำให้เงินสำรองฉุกเฉินหายไปจนหมด เพราะธนาคารไม่ได้มองแค่ยอดหนี้ แต่ยังมองเสถียรภาพทางการเงินโดยรวมด้วย
เงินดาวน์ก็เป็นอีกตัวแปรสำคัญ ยิ่งผู้กู้มีเงินดาวน์หรือเงินสำรองมาก ธนาคารมักมองว่าความเสี่ยงลดลง เพราะผู้กู้มีส่วนร่วมรับภาระมากขึ้น และมีพื้นที่รองรับเหตุการณ์ไม่คาดคิดมากกว่าคนที่ต้องกู้เต็มวงเงินเกือบทั้งหมด
สุดท้าย การกู้ยากขึ้นไม่ได้แปลว่าคนธรรมดาถูกปิดประตู แต่แปลว่ายุคนี้การมีรายได้อย่างเดียวอาจไม่พออีกต่อไป คนที่มีโอกาสผ่านสินเชื่อมากกว่ามักเป็นคนที่แสดงให้เห็นได้ว่า รายได้สม่ำเสมอ ภาระหนี้ไม่ตึงเกินไป ประวัติการชำระดี และยังมีเงินเหลือพอใช้ชีวิตหลังรับหนี้ใหม่
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงินเฉพาะบุคคล หากกำลังตัดสินใจกู้เงินก้อนใหญ่ ควรตรวจเงื่อนไขกับธนาคารโดยตรง และประเมินภาระผ่อนในระยะยาวก่อนตัดสินใจ
- ธนาคารยังปล่อยกู้ แต่พิจารณาความเสี่ยงละเอียดขึ้น เพราะหนี้ครัวเรือนและภาระค่าครองชีพยังเป็นแรงกดดันสำคัญ
- รายได้สูงไม่ได้แปลว่ากู้ผ่านเสมอไป หากมีภาระหนี้เดิมมากจนความสามารถในการผ่อนหนี้ใหม่ต่ำลง
- ประวัติการชำระเงิน การใช้วงเงินบัตรเครดิต และพฤติกรรมจ่ายขั้นต่ำ ล้วนมีผลต่อภาพรวมความเสี่ยง
- ก่อนยื่นกู้ควรสำรวจหนี้ ปรับภาระรายเดือน รักษาประวัติเครดิต และเตรียมเงินดาวน์หรือเงินสำรองให้พร้อม
- การกู้เงินก้อนใหญ่ควรประเมินระยะยาว ไม่ควรตัดสินใจจากวงเงินที่อยากได้เพียงอย่างเดียว
แหล่งที่มา:
ธนาคารแห่งประเทศไทย, ศูนย์วิจัยกสิกรไทย, Reuters
อ้างอิง:
https://app.bot.or.th/BTWS_STAT/statistics/BOTWEBSTAT.aspx?language=TH&reportID=1004
https://www.bot.or.th/th/news-and-media/news/news-20250320.html
https://www.kasikornresearch.com/th/analysis/k-social-media/Pages/Mortgage-Loan-CIS3644-FB-2026-05-21.aspx
 จ๋าย ไททศมิตร เคลื่อนไหวประเด็นคนแห่ตุนอาหาร ลั่นไม่ตุนแต่เชื่อมั่นนายกฯ ด้านอนุทินย้ำไทยมีอาหารมั่นคง ไม่ต้องตระหนก
 ลุงแป้นเปิดโพยงวดนี้! เผยเลขเด่น พร้อมชุดสองตัว-สามตัว งวด 1 พ.ย. 69
 เหรียญเงินบาทไทยที่ถูกผลิต น้อยที่สุด และหายากมาก ที่สุดในปัจจุบัน
 เปิดอันดับโรงเรียนรัฐบาลสอบเข้า ม.1 ยากที่สุด ปี 2569
 หมู่บ้านที่ตั้งอยู่สูงที่สุดในประเทศไทยอยู่ที่ไหน
 ไทยเด้ง หลวงพี่โต้ง งวด 1 พ.ย. 2569 ถอดใบแนวทางเลขเขียนมือ แยกชุด 3 ตัว เลขวงกลม และเลขวิ่ง
 "ฟักทอง" เป็นผักหรือผลไม้? สรุปคำตอบ 2 มุมมองพร้อมประโยชน์ต่อสุขภาพ
 ทำไมบางคนมองว่าคนมีคู่ดูมีเสน่ห์ขึ้น
 มหาทักษา งวด 1 พ.ย. 69 เปิดตารางเลขมงคล 6 ตัว พร้อมแนวทางจับคู่เลข 2 ตัว–3 ตัว
 ข่าว 33 ประเทศเตือนประชาชนกักตุนอาหาร สัญญาณเตือนวิกฤตโลกจริงหรือไม่
 ทำไมผู้ชายบางคนจึงมองหน้าอกและสะโพกของผู้หญิง
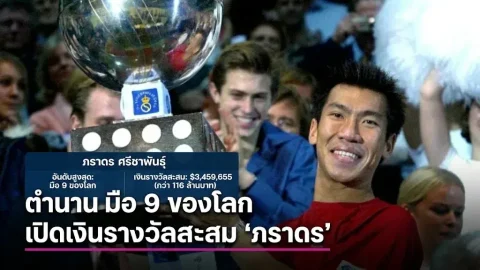 สรุปเส้นทางความสำเร็จและเงินรางวัลสะสม "ภราดร ศรีชาพันธุ์" ตำนานมือ 9 ของโลกผู้พลิกประวัติศาสตร์เทนนิสไทยเหรียญเงินบาทไทยที่ถูกผลิต น้อยที่สุด และหายากมาก ที่สุดในปัจจุบันจ๋าย ไททศมิตร เคลื่อนไหวประเด็นคนแห่ตุนอาหาร ลั่นไม่ตุนแต่เชื่อมั่นนายกฯ ด้านอนุทินย้ำไทยมีอาหารมั่นคง ไม่ต้องตระหนก
 สาระ เกร็ดน่ารู้
 เทพพยากรณ์เดลฟีอาจสูดไอจากรอยเลื่อนจริงไหม หรือเป็นเรื่องเล่าที่ถูกเล่าซ้ำ?เปิด 5 จังหวัดไทย มีแรงงานกัมพูชาทำงานมากที่สุด กรุงเทพฯ นำอันดับหนึ่งกล้อง Webb เห็นแหล่งกำเนิดดาว N159 ที่ปั่นป่วน: ธาตุหนักน้อยช่วยให้นักดาราศาสตร์มองย้อนจักรวาลได้อย่างไร?กัจจานกตตสูตร (แปลและสร้างกับ เอไอ)