ทำไมเก็บเงินไม่อยู่ ทั้งที่ตั้งใจดี? จิตวิทยาการเงินอธิบายไว้ชัดกว่าที่คิด
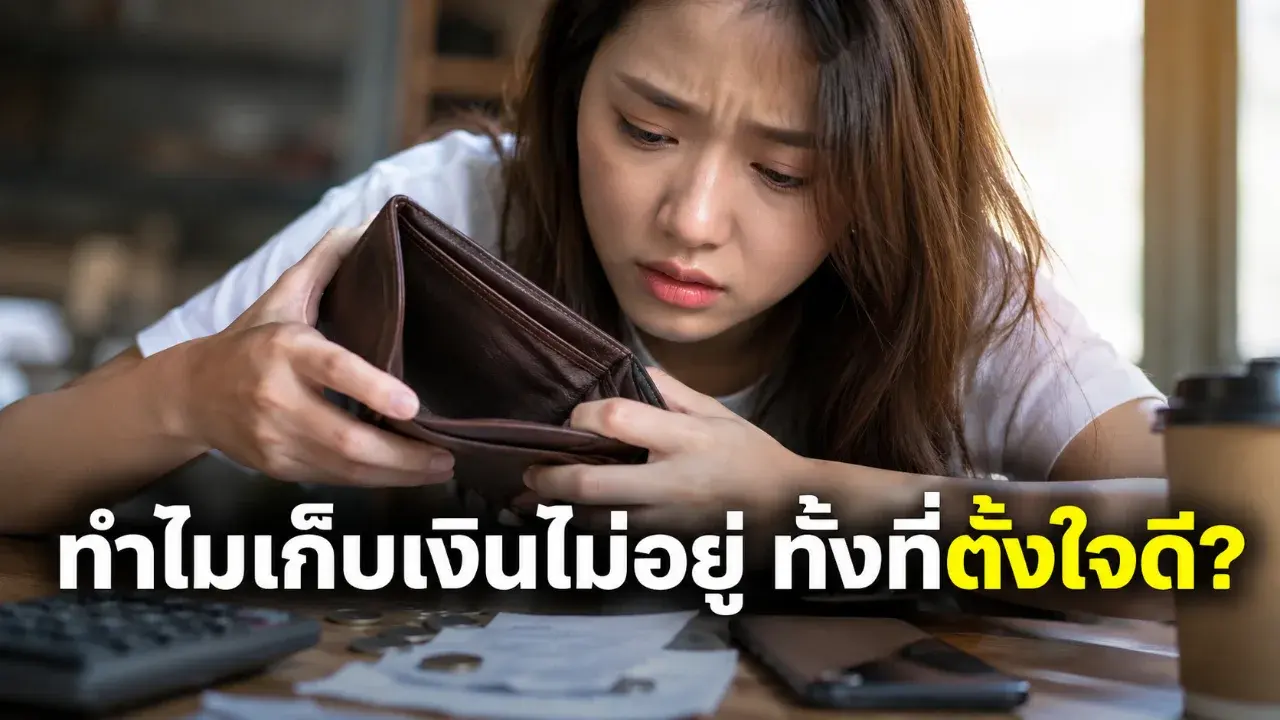
หลายคนไม่ได้ล้มเหลวเรื่องเงินเพราะไม่รู้จักออม แต่อาจแพ้ระบบรางวัลระยะสั้นของสมอง บวกกับแรงกระตุ้นจากโซเชียลและการซื้อแบบไม่ทันคิด
เงินเดือนออกวันแรก หลายคนตั้งใจไว้สวยงามว่าเดือนนี้จะเก็บให้ได้ตามเป้า แต่พอผ่านไปไม่กี่วัน เงินกลับค่อย ๆ หายไปกับของลดราคา คาเฟ่ ร้านอาหาร มือถือ เครื่องใช้ หรือของที่ตอนซื้อรู้สึกว่า “จำเป็นมาก” ทั้งที่พอกลับมาคิดอีกที อาจไม่ได้จำเป็นขนาดนั้น
คำถามคือ เราเก็บเงินไม่อยู่เพราะไร้วินัยจริงไหม?
คำตอบอาจไม่ง่ายขนาดนั้น เพราะจิตวิทยาการเงินมองว่า “พฤติกรรมใช้เงิน” ไม่ได้เกิดจากเหตุผลล้วน ๆ แต่เกี่ยวข้องกับอารมณ์ ความอยาก สิ่งแวดล้อม และวิธีที่สมองให้ค่าน้ำหนักกับความสุขตรงหน้า มากกว่าผลลัพธ์ในอนาคต
แนวคิดเรื่อง present bias หรืออคติที่ให้ค่าน้ำหนักกับรางวัลระยะสั้น อธิบายว่า คนเรามักให้ความสำคัญกับสิ่งที่ได้ทันที มากกว่าสิ่งที่ต้องรอนาน แม้สิ่งที่รอจะมีประโยชน์กว่าในระยะยาว นี่จึงเป็นเหตุผลหนึ่งที่การกดซื้อของตอนนี้ให้ความรู้สึก “คุ้มใจ” กว่าการเก็บเงินไว้ใช้ในอีกหลายเดือนข้างหน้า
พูดให้เห็นภาพง่าย ๆ คือ สมองมองเสื้อที่ลดราคาอยู่ตรงหน้าเป็นรางวัลทันที แต่เงินเก็บปลายปีเป็นภาพที่ไกลกว่า จับต้องยากกว่า และไม่ทำให้รู้สึกดีในวินาทีนั้นเท่าการได้ของใหม่
จุดนี้ไม่ได้แปลว่าเราควบคุมตัวเองไม่ได้เลย แต่แปลว่า ถ้าใช้แค่ “ใจแข็ง” อย่างเดียว อาจไม่พอ เพราะระบบรอบตัวถูกออกแบบให้เราตัดสินใจเร็วขึ้น ตั้งแต่ปุ่มซื้อเลย โปรโมชันจำกัดเวลา การแจ้งเตือนจากแอป ไปจนถึงคอนเทนต์รีวิวที่ทำให้รู้สึกว่าถ้าไม่ซื้อตอนนี้จะพลาดอะไรบางอย่าง
อีกกับดักที่คนไทยคุ้นมากคือคำว่า “ของมันต้องมี” ซึ่งบางครั้งไม่ได้มาจากความจำเป็นจริง แต่มาจากความรู้สึกอยากตามทันคนอื่น เห็นเพื่อนใช้ เห็นคนรีวิว เห็นใคร ๆ ไปกิน ไปเที่ยว ไปซื้อ แล้วเริ่มรู้สึกว่าเราก็ควรมีเหมือนกัน
นี่คือพื้นที่ของ FOMO หรือความกลัวตกกระแส แม้ไม่ได้หมายความว่าทุกการซื้อตามกระแสเป็นเรื่องผิด แต่ถ้าการใช้เงินเกิดจากความกลัวว่าจะดูด้อยกว่า หรือกลัวไม่ได้เป็นส่วนหนึ่งของวงสนทนา เงินที่ควรเก็บก็อาจไหลออกโดยไม่รู้ตัว
ประเด็นสำคัญคือ การออมไม่ควรถูกวางไว้เป็น “สิ่งที่เหลือหลังใช้” เพราะในชีวิตจริงมักไม่ค่อยเหลือ ต้นฉบับจึงเสนอแนวทาง “ออมก่อนใช้” คือเมื่อเงินเดือนเข้า ให้แยกเงินออมออกไปก่อน แล้วใช้เฉพาะเงินที่เหลือสำหรับค่าใช้จ่ายประจำวัน
แนวคิดนี้สอดคล้องกับคำแนะนำด้านพฤติกรรมการเงินหลายแหล่งที่ให้ความสำคัญกับการสร้างระบบมากกว่าการพึ่งแรงใจอย่างเดียว เช่น การตั้งกติกาออมอัตโนมัติ หรือแยกเงินออมออกจากบัญชีที่ใช้จ่ายประจำ เพื่อให้เงินก้อนนั้นไม่ถูกใช้โดยไม่ตั้งใจ รายงานของ Consumer Financial Protection Bureau ระบุว่าพฤติกรรมการออมและความพร้อมทางการเงินมีความเกี่ยวข้องกับความมั่นคงทางการเงินที่ผู้บริโภครับรู้ได้
อีกวิธีที่ใช้ได้กับการซื้อของไม่จำเป็นคือ กฎรอ 48 ชั่วโมง โดยเฉพาะสินค้าราคาสูงหรือของที่ซื้อเพราะอารมณ์ชั่ววูบ หลักคิดไม่ซับซ้อน คืออย่าเพิ่งซื้อทันที ให้ใส่ตะกร้าไว้ก่อน แล้วกลับมาดูใหม่หลังผ่านไป 2 วัน
ถ้ายังอยากได้จริง และไม่กระทบเงินจำเป็น อาจค่อยพิจารณา แต่ถ้าความอยากลดลง แสดงว่าสิ่งที่เกิดขึ้นอาจเป็นแค่แรงกระตุ้นชั่วคราว ไม่ใช่ความต้องการจริง
สิ่งที่ควรระวังคือ บทความลักษณะนี้ไม่ควรถูกใช้แทนคำแนะนำทางการเงินส่วนบุคคล เพราะแต่ละคนมีรายได้ หนี้ ภาระครอบครัว และความเสี่ยงไม่เหมือนกัน การออม 10% อาจเหมาะกับบางคน แต่อาจหนักเกินไปสำหรับคนที่มีรายจ่ายจำเป็นสูงกว่า ดังนั้นจุดเริ่มต้นที่ปลอดภัยกว่าคือกำหนดจำนวนที่ทำได้จริง แล้วค่อยเพิ่มเมื่อระบบเริ่มนิ่ง
การเก็บเงินจึงไม่ใช่แค่เรื่องคณิตศาสตร์ แต่เป็นเรื่องการออกแบบชีวิตให้สมองพลาดยากขึ้น ถ้ารู้ว่าตัวเองแพ้โปรโมชัน ก็ลดการเห็นโปรโมชัน ถ้ารู้ว่าเห็นเงินในบัญชีแล้วเผลอใช้ ก็แยกบัญชี ถ้ารู้ว่าชอบซื้อทันที ก็สร้างเวลารอให้ตัวเอง
สุดท้ายแล้ว คนที่เก็บเงินได้ไม่จำเป็นต้องเป็นคนใจแข็งที่สุด แต่อาจเป็นคนที่รู้ทันความอยากของตัวเอง และวางระบบให้ความอยากนั้นเข้าถึงเงินได้ยากขึ้น
KEY TAKEAWAYS:
- เก็บเงินไม่อยู่ไม่ได้แปลว่าไร้วินัยเสมอไป แต่อาจเกี่ยวกับอคติทางพฤติกรรมและแรงกระตุ้นรอบตัว
- สมองมักให้รางวัลกับความสุขทันทีมากกว่าเป้าหมายการเงินระยะยาว
- โซเชียล โปรโมชัน และ FOMO ทำให้การใช้เงินเกิดจากอารมณ์ได้ง่ายขึ้น
- “ออมก่อนใช้” และการแยกบัญชีช่วยลดโอกาสใช้เงินออมโดยไม่ตั้งใจ
- กฎรอ 48 ชั่วโมงเหมาะกับการชะลอการซื้อของที่ไม่จำเป็นหรือซื้อเพราะอารมณ์ชั่ววูบ
แหล่งที่มา:
ต้นฉบับผู้ใช้, Consumer Financial Protection Bureau, The Decision Lab, PubMed Central
อ้างอิง:
https://www.consumerfinance.gov/data-research/research-reports/perceived-financial-preparedness-saving-habits-and-financial-security/
https://thedecisionlab.com/biases/present-bias
https://pmc.ncbi.nlm.nih.gov/articles/PMC3032992/
เขียนโดย แสงแห่งโชคชะตา
 รู้จัก 5 สถาบันในไทยที่เปิดสอนวิศวกรรมศาสตร์ พร้อมจุดเด่นแต่ละแห่ง
 ย้อนรอย 5 ภาพยนตร์ฮอลลีวูดชื่อดัง ที่แอบมาเนรมิตประเทศไทยให้กลายเป็นประเทศอื่น
 เปิดรายชื่อ 8 มหาเศรษฐีระดับโลก ที่เลือกเมืองไทยเป็นจุดหมายพักผ่อนสุดหรู
 เอลาโฟนิซี ชายหาดสีชมพูแห่งกรีซ ความมหัศจรรย์ของธรรมชาติที่งดงามราวภาพฝัน
 ในวันที่คนทั้งโลกนอนไม่หลับ โนบิตะกลับมีสิ่งที่เงินก็ซื้อไม่ได้
 ตำนานเมืองลับแลเล่าว่าทำไมคนในเมืองจึงห้ามโกหก?
 นกยืนขาเดียวไม่ได้มีไว้แค่พัก แต่ยังช่วยจัดการความร้อนในร่างกาย
 หวยลาวเด็ดวันนี้ 20 ต.ค. 69 เปิดสถิติย้อนหลังวันอังคาร 7 งวด จับตาเลข 2 ตัวบน-ล่าง
 เปิด 5 โรงเรียนนานาชาติระดับมัธยมที่แพงที่สุดในไทย ค่าเทอมทะลุล้าน จ่ายจริงปีละเท่าไร?
 เจาะโพยเจ๊เขียว งวด 1 พ.ย. 69 เปิดเลข 130 พร้อมเลข 2 ตัว 13-10-30 แยกจุดเด่นและความเชื่อมโยง
 พงศาวดารสองเล่มบันทึกเรื่องเด็กผิวเขียวแห่งวูลพิตต่างกันอย่างไร?
 เปิด 5 มหาวิทยาลัยราชภัฏที่มีนักศึกษามากที่สุดในปี 2569 อันดับเปลี่ยนจากปีก่อนหรือไม่?พงศาวดารสองเล่มบันทึกเรื่องเด็กผิวเขียวแห่งวูลพิตต่างกันอย่างไร?ในวันที่คนทั้งโลกนอนไม่หลับ โนบิตะกลับมีสิ่งที่เงินก็ซื้อไม่ได้
 เปิด 6 ท่ามวยไทยโบราณสุดอันตราย ที่กติกาสมัยใหม่ไม่เปิดทางให้ใช้ได้เต็มรูปแบบนกยืนขาเดียวไม่ได้มีไว้แค่พัก แต่ยังช่วยจัดการความร้อนในร่างกาย
 กระท่อมขาไก่ของบาบายากามาจากนิทานเรื่องไหนกันแน่?
 มหัศจรรย์ธรรมชาติไทย! “ผีเสื้อหนอนใบกระท้อน” ยักษ์ใหญ่แห่งโลกกลางคืน
 การเงิน