ซื้อประกันสุขภาพวันนี้ ทำไมต้องมองไกลกว่าเบี้ยปีแรก
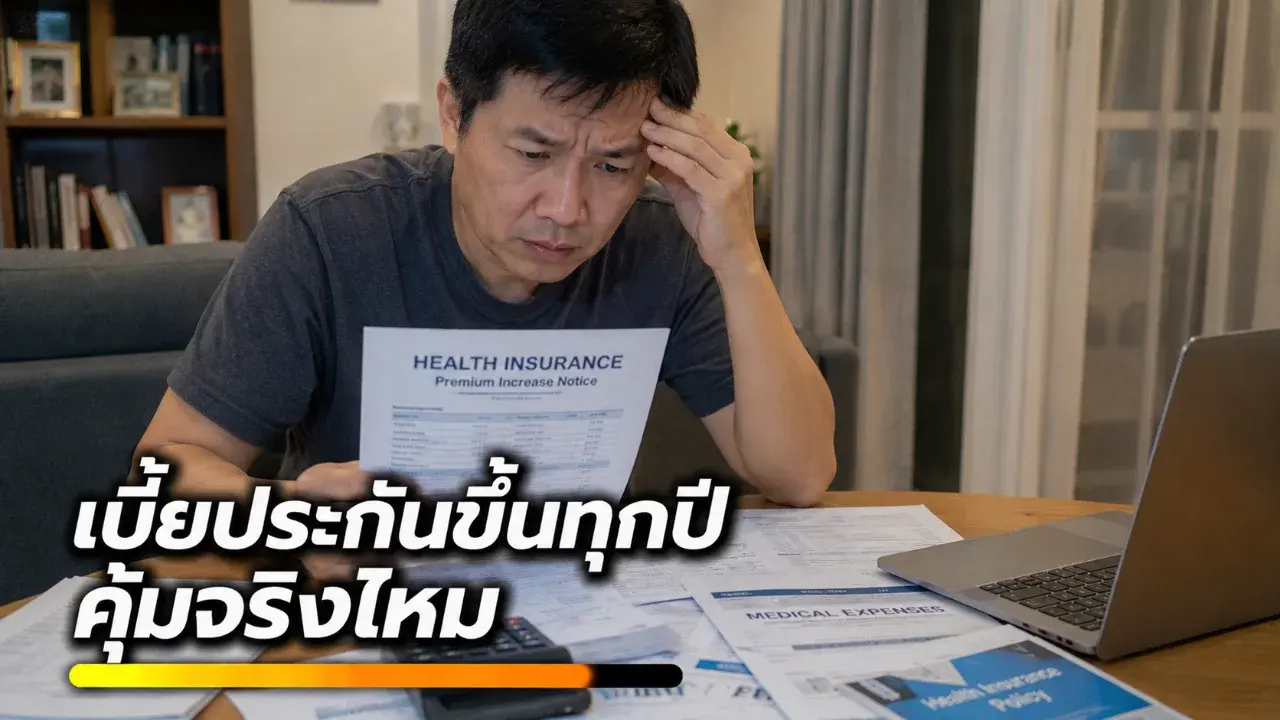
ประกันสุขภาพยังเป็นเครื่องมือสำคัญในการรับมือค่ารักษาพยาบาล แต่ยุคนี้การตัดสินใจไม่ได้จบแค่ “จ่ายเบี้ยแล้วสบายใจ” เพราะเงื่อนไข ค่าเบี้ย และรายได้หลังเกษียณ ล้วนเป็นโจทย์เดียวกัน
หลายคนเริ่มซื้อประกันสุขภาพตอนยังแข็งแรง เพราะมองว่าเป็นการซื้อความอุ่นใจไว้ก่อน วันที่เจ็บป่วยหนักจะได้ไม่ต้องแบกค่ารักษาก้อนใหญ่คนเดียว
แต่คำถามที่เริ่มดังขึ้นในหมู่วัยทำงานและคนใกล้เกษียณคือ หากจ่ายมาเรื่อย ๆ หลายสิบปี แล้ววันหนึ่งเบี้ยขยับสูงขึ้นจนกลายเป็นรายจ่ายหลักของบ้าน จะยังจ่ายต่อไหวหรือไม่
นี่คือเหตุผลที่ประกันสุขภาพในยุคนี้ไม่ใช่แค่เรื่อง “มีหรือไม่มี” แต่กลายเป็นส่วนหนึ่งของการวางแผนการเงินระยะยาว
เดิมที หลายคนมองประกันสุขภาพแบบตรงไปตรงมา จ่ายเบี้ยทุกปี แลกกับความคุ้มครองเมื่อเข้าโรงพยาบาล ยิ่งคนที่เคยเห็นค่ารักษาในโรงพยาบาลเอกชนระดับหลักแสนหรือมากกว่านั้น ย่อมเข้าใจว่าประกันช่วยลดแรงกระแทกทางการเงินได้จริง
ประกันจึงไม่ได้ไร้ประโยชน์ ตรงกันข้าม สำหรับบางครอบครัว ประกันสุขภาพอาจเป็นเส้นกันชนสำคัญระหว่าง “ป่วยแล้วจ่ายไหว” กับ “ป่วยแล้วต้องกระทบเงินเก็บทั้งชีวิต”
จุดที่ทำให้เรื่องนี้ซับซ้อนขึ้น คือประกันสุขภาพเป็นสัญญาที่ผูกกับเวลา อายุ และต้นทุนการรักษาพยาบาล ซึ่งไม่มีใครรู้แน่นอนว่าจะเปลี่ยนไปแค่ไหนในอีก 10–30 ปีข้างหน้า
ข้อมูลของสำนักงานสถิติแห่งชาติระบุว่า ในปี 2566 ประชาชนไทยมีสวัสดิการค่ารักษาพยาบาล 99.5% โดยหลัก ๆ อยู่ในระบบหลักประกันสุขภาพแห่งชาติ ประกันสังคม และสวัสดิการข้าราชการ ขณะที่ผู้มีประกันสุขภาพกับบริษัทเอกชนอยู่ที่ 6.4% ข้อมูลนี้ทำให้เห็นว่า คนไทยส่วนใหญ่มีสิทธิพื้นฐานอยู่แล้ว แต่ประกันเอกชนมักถูกใช้เป็นชั้นเสริมสำหรับความสะดวก วงเงิน หรือการเข้าถึงบริการบางรูปแบบที่ต่างจากสิทธิรัฐ
อีกด้านหนึ่ง ต้นทุนสุขภาพก็เป็นประเด็นที่ต้องจับตา รายงานที่ ThaiPublica นำเสนอจากภาวะสังคมไทยไตรมาส 4 ปี 2568 ระบุว่า “เงินเฟ้อทางการแพทย์” มีแนวโน้มเพิ่มขึ้น โดยประเทศไทยมีอัตราเงินเฟ้อทางการแพทย์ปี 2568 อยู่ที่ 10.8% สูงกว่าเงินเฟ้อทั่วไปในปีเดียวกันหลายเท่า และปัจจัยสำคัญมาจากต้นทุนเทคโนโลยีการแพทย์ บุคลากร ยา เวชภัณฑ์ และการใช้บริการในระบบประกันสุขภาพเอกชน
เมื่อค่ารักษาพยาบาลเพิ่มขึ้น บริษัทประกันก็ต้องบริหารต้นทุนค่าสินไหม ขณะที่ผู้เอาประกันต้องคิดล่วงหน้าว่าเบี้ยในอนาคตจะยังสอดคล้องกับรายได้ของตัวเองหรือไม่ โดยเฉพาะช่วงหลังเกษียณที่รายได้ประจำอาจลดลง แต่ความเสี่ยงด้านสุขภาพกลับเพิ่มขึ้น
สำนักงาน คปภ. เคยออกมาตรฐานประกันสุขภาพแบบใหม่ เพื่อให้สัญญาประกันภัยสุขภาพมีมาตรฐานเดียวกัน สอดคล้องกับเทคโนโลยีและวิธีรักษาทางการแพทย์ที่เปลี่ยนไป รวมถึงมีการกล่าวถึงแนวทางเรื่อง co-payment ในการบริหารความเสี่ยงของระบบประกันสุขภาพ ขณะเดียวกัน คปภ. ยังเคยเรียกบริษัทประกันภัยเข้าชี้แจงกรณีปัญหาการปรับเบี้ยหรือเปลี่ยนแปลงเงื่อนไขความคุ้มครอง โดยย้ำว่าต้องไม่กระทบสิทธิของผู้เอาประกันภัย
ทั้งหมดนี้ทำให้คนซื้อประกันควรมองให้ลึกกว่าเบี้ยปีแรก เพราะเบี้ยที่ดูจ่ายสบายในวัย 30 อาจไม่ใช่ภาพเดียวกับตอนอายุ 50 หรือ 60 ปี
สิ่งที่ควรดูจึงไม่ใช่แค่ “เบี้ยปีนี้เท่าไร” แต่ควรถามต่อว่า กรมธรรม์ต่ออายุได้ถึงเมื่อไร มีข้อยกเว้นอะไรบ้าง วงเงินคุ้มครองพอสำหรับค่ารักษาแบบไหน มีเงื่อนไขร่วมจ่ายหรือไม่ และบริษัทมีสิทธิปรับเบี้ยหรือเปลี่ยนเงื่อนไขในกรณีใด
อีกประเด็นที่คนมักมองข้ามคือ ประกันสุขภาพไม่ควรถูกวางเป็นคำตอบเดียวของชีวิตการเงิน การมีเงินสำรองฉุกเฉิน การเข้าใจสิทธิรักษาพยาบาลของตัวเอง และการดูแลสุขภาพเชิงป้องกัน ล้วนเป็นส่วนหนึ่งของแผนเดียวกัน
สำหรับบางคน ทางเลือกอาจเป็นการมีประกันคุ้มครองเฉพาะความเสี่ยงใหญ่ ควบคู่กับเงินสำรองสุขภาพของตัวเอง สำหรับบางครอบครัว อาจต้องทบทวนทุกปีว่าแผนเดิมยังเหมาะกับรายได้ ภาระหนี้ และจำนวนคนในบ้านหรือไม่
บทความนี้จึงไม่ได้ชี้ว่าควรซื้อหรือไม่ควรซื้อประกันสุขภาพ เพราะคำตอบของแต่ละคนไม่เหมือนกัน แต่สิ่งที่ชัดขึ้นคือ การซื้อประกันสุขภาพควรเป็นการตัดสินใจที่เข้าใจทั้ง “ความคุ้มครองวันนี้” และ “ภาระวันข้างหน้า”
ในวันที่ค่ารักษาพยาบาลเปลี่ยนเร็ว การไม่มีแผนอาจเสี่ยงพอ ๆ กับการซื้อประกันโดยไม่เข้าใจเงื่อนไข เพราะสุดท้ายแล้ว ความอุ่นใจไม่ได้มาจากการมีกรมธรรม์เพียงอย่างเดียว แต่มาจากการรู้ว่าตัวเองกำลังรับความเสี่ยงแบบไหน และเตรียมทางออกไว้มากพอหรือยัง
- ประกันสุขภาพยังมีประโยชน์ในการช่วยรับมือค่ารักษาพยาบาลก้อนใหญ่ แต่ไม่ควรมองแค่เบี้ยปีแรก
- คนซื้อควรดูเงื่อนไขต่ออายุ วงเงิน ข้อยกเว้น การร่วมจ่าย และโอกาสปรับเบี้ยในอนาคต
- คนไทยส่วนใหญ่มีสิทธิรักษาพยาบาลพื้นฐานอยู่แล้ว ประกันเอกชนจึงมักเป็นความคุ้มครองเสริม
- เงินเฟ้อทางการแพทย์ทำให้ค่าใช้จ่ายสุขภาพเป็นประเด็นที่ต้องวางแผนระยะยาว
- ทางเลือกที่รอบคอบคือผสมประกัน เงินสำรอง และความเข้าใจสิทธิรักษาพยาบาลของตัวเอง
แหล่งที่มา:
เรื่องดีดีมีทุกวัน, สำนักงาน คปภ., สำนักงานสถิติแห่งชาติ, ThaiPublica
อ้างอิง:
https://www.oic.or.th/th/press-release/69171
https://thaipublica.org/2026/02/nesdc-q4-2025-social-overview/
https://www.nso.go.th/nsoweb/storage/survey_detail/2023/20230929131046_99194.pdf
 ลายมือให้โชค! ส่องกระดาน 'พี่จันทร์' งวด 16 ก.ย. 69 ยก 4 วางแกนนำ คัด 4 คู่เด็ดบน-ล่าง
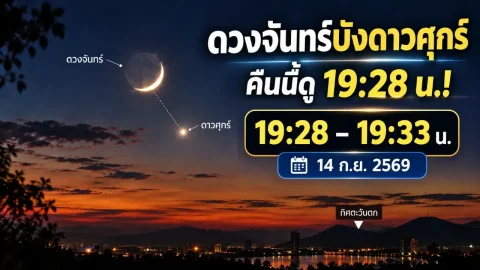 ดวงจันทร์บังดาวศุกร์ 14 ก.ย. 2569 ดูกี่โมง จังหวัดไหนเห็นชัดที่สุด
 เลขปฏิทินหลวงพ่อรวย งวด 16 ก.ย. 69
 MessiahGPT เครื่องมือ AI ตัวใหม่ที่จะช่วยให้แรนซัมแวร์ และการทำ Phishing ทำงานได้อย่างอัตโนมัติ
 การออกกำลังกาย ทำให้สมองส่วนความจำดีขึ้น
 ทำไมคนยุคดิจิทัลยังดูดวง ? คำทำนายอาจไม่ได้มีไว้แค่ “ทายอนาคต”
 “หลุมดักรถถัง” ที่ชายแดน อวสาน T-59 เขมรจอดเดี้ยงที่ช่องจอม
 เลขปิงปอง น้องเพชรกล้า งวด 16 ก.ย. 69
 7 ไมโครโฟนโบราณคนนิยมสะสมมากที่สุด อันดับ 1 ราคาแพงแค่ไหน?
 รวม เลขปฏิทินจีน งวด 16/9/69
 เปิด 5 ห้างที่เงินสะพัดมากที่สุดในไทย อันดับ 1 คนเดินวันละหลักแสน
 8 ไฟแช็ก Zippo รุ่นคลาสสิก ที่คุ้มค่าการเก็บสะสม รุ่นไหนหายากราคาพุ่ง อันดับ 1 แตะหลักล้าน?ดวงจันทร์บังดาวศุกร์ 14 ก.ย. 2569 ดูกี่โมง จังหวัดไหนเห็นชัดที่สุด
 เปิด 5 ตำแหน่งสายกฎหมายภาครัฐ เงินเดือนสูงสุดใครแตะ 1.38 แสนบาทต่อเดือน?
 มหาวิทยาลัยที่คนลาวชอบที่สุด และนิยมเข้าเรียนมากที่สุดในไทยลายมือให้โชค! ส่องกระดาน 'พี่จันทร์' งวด 16 ก.ย. 69 ยก 4 วางแกนนำ คัด 4 คู่เด็ดบน-ล่างการออกกำลังกาย ทำให้สมองส่วนความจำดีขึ้น
 สาระ เกร็ดน่ารู้
 ดวงจันทร์บังดาวศุกร์ 14 ก.ย. 2569 ดูกี่โมง จังหวัดไหนเห็นชัดที่สุด
 น้ำมันไทยมีสำรอง 121 วัน จริงหรือ เปิดตัวเลข 4 ก้อนที่ซ่อนอยู่ในระบบพลังงาน
 ปลาหมอคางดำถึงขั้น “เขตภัยพิบัติ” ทำไม 18 จังหวัด แต่ระบาดถึง 85 อำเภอ
 ทำไมราชสกุลเคยใช้ “ณ กรุงเทพ” ก่อนเปลี่ยนเป็น “ณ อยุธยา”?