หนี้ครัวเรือนรอบนี้ ทำไมคนทำงานมีบ้านมีรถก็เริ่มรู้สึกไม่มั่นคง
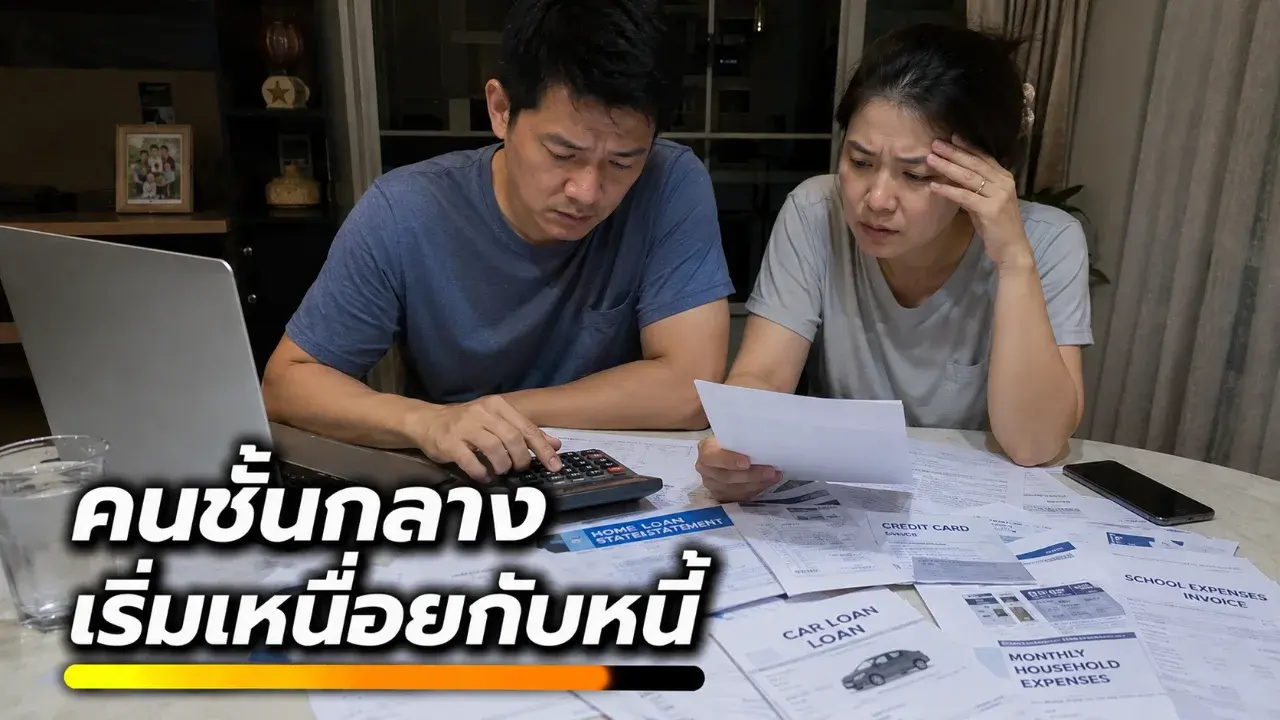
ปัญหาหนี้ครัวเรือนไม่ได้หมายถึงคนใช้เงินเกินตัวเสมอไป รอบนี้แรงกดดันกำลังขยับเข้าใกล้ครอบครัวที่ยังมีงาน มีรายได้ แต่มีภาระประจำลดได้ยาก
หลายครอบครัวยังมีบ้าน รถ งานประจำ และชีวิตภายนอกดูปกติ แต่เงินเหลือปลายเดือนกลับบางลงเรื่อย ๆ นี่คือหน้าตาของแรงกดดันหนี้ครัวเรือนรอบใหม่ ที่ไม่ได้กระทบเฉพาะคนรายได้น้อยหรือคนใช้เงินเกินตัวเท่านั้น
ข้อมูลล่าสุดที่ควรจับตาคือ หนี้ครัวเรือนไทยยังอยู่ในระดับสูง โดยรายงานข่าวที่อ้างข้อมูลสภาพัฒน์ระบุว่า ไตรมาส 4 ปี 2568 หนี้ครัวเรือนอยู่ที่ราว 16.44 ล้านล้านบาท หรือประมาณ 86.7% ต่อ GDP ขณะที่ธนาคารแห่งประเทศไทยระบุในเดือนพฤษภาคม 2569 ว่ายังต้องติดตามความสามารถในการชำระหนี้ของครัวเรือน ท่ามกลางเศรษฐกิจที่ชะลอตัวและต้นทุนที่สูงขึ้น
สิ่งที่ทำให้ประเด็นนี้ใกล้ตัวคนไทยมากขึ้น คือหนี้ไม่ได้เกิดจากการใช้ชีวิตฟุ่มเฟือยอย่างเดียว หลายคนเป็นหนี้จากสิ่งที่เคยถูกมองว่าเป็น “การสร้างชีวิต” เช่น บ้าน รถ การศึกษาลูก ประกันสุขภาพ หรือค่าใช้จ่ายจำเป็นของครอบครัว
ปัญหาคือภาระเหล่านี้ลดลงได้ยาก
บ้านหนึ่งหลังอาจผูกพันค่างวด 20–30 ปี รถหนึ่งคันอาจมีค่างวดต่อเนื่องหลายปี ค่าเรียนลูกและค่าดูแลสุขภาพก็มักไม่ใช่รายการที่ตัดทิ้งได้ทันที ต่างจากค่าใช้จ่ายฟุ่มเฟือยที่ยังพอหยุดหรือเลื่อนได้
เมื่อรายได้โตช้ากว่ารายจ่าย ความมั่นคงที่เคยรู้สึกได้จึงค่อย ๆ หายไป ไม่ใช่เพราะเงินเดือนหายทันที แต่เพราะเงินเหลือหลังหักค่าใช้จ่ายลดลงทุกเดือน
เดิมทีครอบครัวหนึ่งอาจเคยเหลือเก็บเดือนละ 20,000 บาท ต่อมาเหลือ 10,000 บาท เหลือ 5,000 บาท และบางเดือนอาจไม่เหลือเลย ชีวิตภายนอกยังไม่เปลี่ยนมากนัก แต่พื้นที่กันชนทางการเงินเริ่มบางลง
จุดนี้สำคัญมาก เพราะเงินออมคือกันชนของชนชั้นกลาง หากกันชนนี้หายไป เหตุการณ์เล็ก ๆ เช่น ซ่อมรถ ค่ารักษาพยาบาล ค่าเทอม หรือรายได้เสริมลดลง อาจทำให้ต้องเริ่มใช้บัตรเครดิต สินเชื่อส่วนบุคคล หรือการผ่อนนานขึ้นเพื่อประคองสภาพคล่อง
ข้อมูลจากเครดิตบูโรเคยชี้ว่า ณ ต้นปี 2568 หนี้เสียหรือ NPL มีมูลค่าประมาณ 1.22 ล้านล้านบาท และเพิ่มขึ้นต่อเนื่องหลังช่วงโควิด-19 โดยมีทั้งสินเชื่อรถยนต์ สินเชื่อส่วนบุคคล และสินเชื่อบ้านรวมอยู่ในภาพใหญ่ของปัญหา
นี่ทำให้ภาพของ “คนเป็นหนี้” เปลี่ยนไปจากความเข้าใจเดิม
ในอดีต เวลาพูดถึงหนี้ หลายคนอาจนึกถึงคนที่ไม่มีวินัย ใช้จ่ายเกินตัว หรือกู้เงินผิดพลาด แต่รอบนี้มีคนอีกกลุ่มที่น่ากังวล คือคนที่วางแผนชีวิตตามสูตรเดิม ทำงานประจำ ซื้อบ้าน ผ่อนรถ มีลูก ส่งลูกเรียน และเชื่อว่าหากรายได้ค่อย ๆ โต ทุกอย่างจะเดินต่อได้
แต่สูตรนั้นเริ่มเปราะบาง เมื่อค่าครองชีพ ค่าอาหาร ค่าเดินทาง ค่าประกัน และค่าใช้จ่ายยิบย่อยเพิ่มขึ้นพร้อมกัน ขณะที่รายได้จริงไม่ได้โตทัน
ข้อมูลข่าวที่อ้างสภาพัฒน์ยังระบุว่า ความเสี่ยงเรื่องการผิดนัดชำระหนี้ไม่ได้จำกัดอยู่แค่กลุ่มรายได้น้อย แต่เริ่มเห็นสัญญาณในกลุ่มรายได้กลางถึงสูงด้วย โดยเฉพาะกลุ่มที่มีภาระผูกพันจำนวนมาก
เรื่องนี้ไม่ได้แปลว่าทุกครอบครัวชนชั้นกลางกำลังจะมีปัญหา แต่เป็นสัญญาณว่า “รายได้ประจำ” เพียงอย่างเดียวอาจไม่พอรับประกันความมั่นคงเหมือนเดิม หากรายได้นั้นถูกล็อกด้วยภาระระยะยาวเต็มไปหมด
สิ่งที่ควรระวังคือวิกฤตหนี้ครัวเรือนมักไม่ได้มาแบบฉับพลัน แต่ค่อย ๆ มาในรูปของเงินเหลือน้อยลง การจ่ายขั้นต่ำบ่อยขึ้น การหมุนบัตรเครดิตมากขึ้น การยืดเวลาผ่อนสินค้า หรือการกู้ก้อนใหม่เพื่อปิดช่องว่างรายเดือน
เมื่อพฤติกรรมเหล่านี้เกิดซ้ำ ๆ ครัวเรือนอาจเริ่มเสียความยืดหยุ่นทางการเงินโดยไม่รู้ตัว
สำหรับคนอ่านทั่วไป ประเด็นนี้จึงไม่ใช่การตัดสินว่าใครบริหารเงินดีหรือไม่ดี แต่คือการมองให้เห็นโครงสร้างของชีวิตยุคนี้ว่า ภาระจำเป็นหลายอย่างแพงขึ้นและยืดเยื้อขึ้น ขณะที่รายได้ของหลายอาชีพโตช้ากว่าแรงกดดันจริงในชีวิตประจำวัน
หนี้ครัวเรือนรอบนี้จึงน่ากังวล เพราะมันไม่ได้อยู่ไกลตัว และไม่ได้เกิดกับคนที่ “พลาด” เท่านั้น แต่อาจเกิดกับคนที่เคยคิดว่าตัวเองวางแผนชีวิตมาดีแล้ว เพียงแต่แผนนั้นถูกบีบด้วยค่าครองชีพ ดอกเบี้ย ภาระครอบครัว และรายได้ที่โตไม่ทันเวลา
สิ่งที่ควรทำต่อไม่ใช่ตื่นตระหนก แต่ควรเริ่มดูตัวเลขจริงของบ้านตัวเองให้ชัดขึ้น โดยเฉพาะเงินเหลือหลังหักภาระประจำ สัดส่วนหนี้ต่อรายได้ เงินสำรองฉุกเฉิน และการใช้สินเชื่อเพื่อหมุนสภาพคล่อง เพราะบางครั้งสัญญาณอันตรายไม่ได้เริ่มจากการไม่มีเงินจ่าย แต่เริ่มจากการที่เงินเหลือน้อยลงเรื่อย ๆ โดยไม่มีแผนรองรับ
- หนี้ครัวเรือนไทยยังอยู่ในระดับสูง และต้องจับตาความสามารถในการชำระหนี้ของครัวเรือน
- แรงกดดันรอบนี้ไม่ได้เกิดเฉพาะคนรายได้น้อย แต่รวมถึงคนมีรายได้ประจำที่มีภาระระยะยาวสูง
- บ้าน รถ ค่าเรียนลูก ประกัน และค่าครองชีพ คือภาระที่ลดได้ยากเมื่อเศรษฐกิจชะลอ
- สัญญาณเสี่ยงมักเริ่มจากเงินเหลือปลายเดือนน้อยลง ไม่ใช่การล้มละลายทันที
- คนอ่านควรตรวจเงินเหลือจริง สัดส่วนหนี้ต่อรายได้ และพฤติกรรมหมุนสินเชื่ออย่างระมัดระวัง
แหล่งที่มา:
เรื่องดีดีมีทุกวัน, ธนาคารแห่งประเทศไทย, สำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ, บริษัท ข้อมูลเครดิตแห่งชาติ
อ้างอิง:
https://www.bot.or.th/th/news-and-media/news/news-20260519.html
https://www.ncb.co.th/national-credit-bureau-news-and-event/ncb-news/003-2568-decoding-debt/
https://www.nesdc.go.th/wordpress/wp-content/uploads/2026/02/รวม-PressTH-1.pdf
 กุ้งจ่อม อาหารหมักดองพื้นบ้านของไทย ภูมิปัญญาการถนอมอาหารจากกุ้งฝอย
 10 นามสกุลที่มีผู้ใช้มากที่สุดในประเทศไทย
 ใหม่ พัชรี แจงไม่ใช่คอนเทนต์ รับตกใจมาก
 5 มหาวิทยาลัยไทย ที่เรียนจบยากมากที่สุด ต้องผ่านกี่ด่านกว่าจะได้ปริญญา?
 เซิร์ฟเวอร์กว่า 3,400 แห่งติดมัลแวร์ PoeLLM ถูกใช้เป็นฐานปล่อยมัลแวร์ขุดคริปโต
 มหาวิทยาลัยไหนมีบัณฑิตตกงานน้อยที่สุดในไทย
 2 ปีที่คิดถึง! “Y2Z” รวมตัวครบ 13 คน ทุ่มเวลา 6 เดือนปั้น “GET OUT” การกลับมาที่แฟนคลับรอคอย!
 4 โรงงานใหญ่ในไทย ที่มีพนักงานหลักพันคน
 ขุมทรัพย์มหาเทพ ท้าวเวสสุวรรณ เปิดเลขวงกลม 29-25-59 พร้อมชุดซ้าย-กลาง-ขวา งวด 1 พ.ย. 69
 เปิด 10 อำเภอที่ดินถูกที่สุดในไทย บางพื้นที่ราคาประเมินเริ่มเพียง 10,000 บาทต่อไร่
 เสือตกถัง ชูเลขเด่น 2-3 จัด 10 คู่สองตัว พร้อมกากบาท 4 ทิศ งวด 16 พ.ย. 69
 แนวทางเลขมงคล "หมอปลาย พรายกระซิบ" งวดวันที่ 16 พฤศจิกายน 2569
 หนังที่ทำรายได้ถึง 1 แสนล้านบาท เรื่องแรกในประวัติศาสตร์โลก
 จังหวัดไหนปลูกยางพารามากที่สุดในไทย เปิด 10 อันดับพื้นที่สวนยางทั่วประเทศ
 5 อันดับ อบต. รายได้สูงสุดในไทย อันดับ 1 ทะลุ 1.1 พันล้านบาท
 สาระ เกร็ดน่ารู้
 อาชีพไหนมีจำนวนแรงงานต่างชาติในประเทศไทยมากที่สุด เปิดสถิติแรงงานต่างด้าวและเสียงสะท้อนจากคนในโลกออนไลน์
 10อันดับที่มีราคาที่ดินประเมินต่างจังหวัดแพงที่สุดในไทย แพงสุดตารางวาละหลักแสนเคล็ดลับแก้ขัด! ลืมใส่แว่นทำ "ท่ามือลับ" ช่วยให้คนสายตาสั้น 800 ดีกรีมองเห็นชัดชั่วพริบตาทำไมอำเภอเกาะสีชังมีพื้นที่บนบกไม่ถึง 8 ตารางกิโลเมตร แต่มีพื้นที่รับผิดชอบรวมกว่า 25 ตารางกิโลเมตร