ออมเงินอย่างเดียวอาจไม่พอ ถ้ายังปล่อยให้หนี้และเงินเฟ้อกัดเงินเก็บ
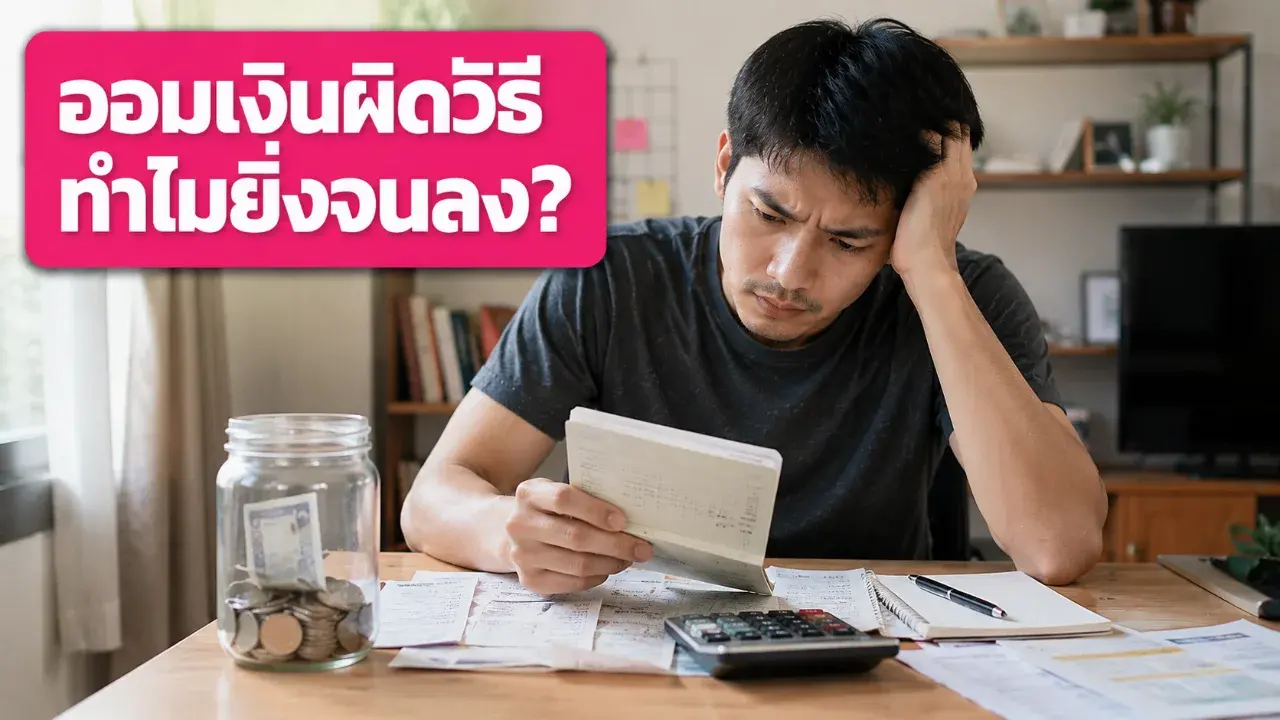
การออมเงินเป็นเรื่องดี แต่การเก็บเงินไว้เฉย ๆ โดยไม่ดูหนี้ เงินเฟ้อ และเป้าหมายชีวิต อาจทำให้เงินเก็บดูเพิ่มขึ้น แต่ความมั่นคงจริงไม่ได้เพิ่มตาม
หลายคนเริ่มวางแผนการเงินด้วยประโยคเดิม ๆ ว่า “ต้องออมให้ได้มากที่สุด” ซึ่งไม่ผิดเลย เพราะเงินออมคือฐานสำคัญของชีวิต แต่ปัญหาเริ่มเกิดขึ้นเมื่อเราเข้าใจว่า แค่มีเงินนอนอยู่ในบัญชีก็เพียงพอแล้ว
ความจริงคือเงินแต่ละก้อนควรมีหน้าที่ของมัน ก้อนหนึ่งไว้รับมือเหตุฉุกเฉิน ก้อนหนึ่งไว้ลดหนี้ ก้อนหนึ่งไว้ลงทุนกับอนาคต และอีกก้อนอาจต้องเติบโตให้ทันค่าครองชีพ
ออมเงินไม่ผิด แต่ต้องรู้ว่าออมเพื่ออะไร
เงินออมก้อนแรกที่ควรมีคือเงินสำรองฉุกเฉิน เพราะชีวิตจริงมีทั้งตกงาน รายได้สะดุด เจ็บป่วย ของใช้เสีย หรือมีค่าใช้จ่ายก้อนด่วนที่ไม่ได้วางแผนไว้
แนวทางที่มักใช้กันคือ มีเงินสำรองประมาณ 3–6 เท่าของค่าใช้จ่ายต่อเดือน โดยควรเก็บไว้ในที่ปลอดภัยและมีสภาพคล่องสูง เช่น บัญชีออมทรัพย์ หรือช่องทางที่ถอนใช้ได้เมื่อจำเป็น ไม่ใช่เอาไปผูกไว้กับสินทรัพย์ที่ขายยากในวันที่ต้องใช้เงินจริง
ถ้าไม่มีเงินก้อนนี้ เวลาเกิดเหตุฉุกเฉิน คนจำนวนมากอาจต้องพึ่งบัตรเครดิต สินเชื่อส่วนบุคคล หรือหนี้ด่วน ซึ่งทำให้ปัญหาเล็กกลายเป็นภาระยาว
จุดที่คนพลาดคือออมไปพร้อมกับปล่อยหนี้แพง
ลองนึกภาพว่าเราเก็บเงินได้เดือนละ 2,000 บาท แต่ในเวลาเดียวกันยังมีหนี้บัตรเครดิตหรือหนี้ดอกเบี้ยสูงที่เดินทุกเดือน แบบนี้เงินเก็บอาจทำให้รู้สึกดีขึ้นทางใจ แต่ภาพรวมการเงินยังรั่วอยู่
หลักคิดง่าย ๆ คือ ถ้าหนี้ก้อนหนึ่งคิดดอกเบี้ยสูงกว่าผลตอบแทนที่เราหาได้จากเงินออมหรือการลงทุน การลดหนี้ก้อนนั้นมักช่วยให้ฐานะการเงินดีขึ้นเร็วกว่าเอาเงินไปนอนนิ่ง
ไม่ได้หมายความว่าต้องเทเงินทั้งหมดไปโปะหนี้จนไม่มีเงินสดเหลือเลย แต่ควรแยกให้ชัดว่า อย่างน้อยต้องมีเงินฉุกเฉินขั้นต่ำไว้ก่อน จากนั้นค่อยจัดลำดับหนี้ที่ดอกเบี้ยสูง หนี้ที่ทำให้เครียด และหนี้ที่เสี่ยงเสียประวัติการชำระ
เงินเฟ้อทำให้เงินเท่าเดิม ซื้อของได้น้อยลง
อีกเรื่องที่มองไม่เห็นทันทีคือเงินเฟ้อ วันนี้เงิน 100 บาทอาจซื้อของได้ชุดหนึ่ง แต่เมื่อราคาสินค้าและค่าครองชีพขยับขึ้น เงิน 100 บาทเท่าเดิมอาจซื้อของได้น้อยลง
ธนาคารแห่งประเทศไทยอธิบายว่าเสถียรภาพด้านราคามีส่วนช่วยรักษาอำนาจซื้อของเงินในกระเป๋าประชาชน เพราะถ้าเงินเฟ้อสูงหรือผันผวนเกินไป ครัวเรือนและธุรกิจจะวางแผนใช้จ่ายและลงทุนได้ยากขึ้น
ดังนั้น เงินสดควรมีพอสำหรับความปลอดภัยและสภาพคล่อง แต่ถ้าเก็บมากเกินไปโดยไม่วางแผนให้เงินบางส่วนเติบโต เงินก้อนใหญ่ก็อาจค่อย ๆ แพ้ค่าครองชีพในระยะยาว
ออมมากเกินไปจนไม่ลงทุนกับตัวเอง ก็อาจเสียโอกาส
บางคนประหยัดทุกอย่างจนไม่กล้าใช้เงินกับสิ่งที่เพิ่มความสามารถในการหาเงิน เช่น เรียนทักษะใหม่ อัปเกรดอุปกรณ์ทำงาน ดูแลสุขภาพ หรือเดินทางไปหาโอกาสที่จำเป็น
การประหยัดแบบนี้ดูเหมือนดีในระยะสั้น เพราะเงินในบัญชีไม่ลด แต่ถ้าทำให้รายได้ไม่โต ทักษะไม่เพิ่ม และสุขภาพทรุดจนมีค่าใช้จ่ายตามมาในอนาคต เงินที่เก็บไว้ก็อาจไม่ช่วยให้ชีวิตมั่นคงขึ้นจริง
คำถามจึงไม่ใช่แค่ว่า “เดือนนี้ออมได้เท่าไหร่” แต่ควรถามต่อว่า “เงินก้อนนี้กำลังช่วยให้ชีวิตปลอดภัยขึ้น โตขึ้น หรือแค่นอนนิ่งอยู่เฉย ๆ”
Checklist ก่อนบอกตัวเองว่าต้องออมเพิ่ม
ก่อนเพิ่มยอดออมทุกเดือน ลองเช็ก 5 ข้อนี้ก่อน
- มีเงินสำรองฉุกเฉินอย่างน้อย 3–6 เดือนของค่าใช้จ่ายหรือยัง
- ยังมีหนี้ดอกเบี้ยสูงที่ควรเร่งจัดการก่อนหรือไม่
- เงินออมทั้งหมดถูกกองไว้ที่เดียว หรือแยกตามเป้าหมายแล้ว
- มีเงินบางส่วนสำหรับพัฒนาทักษะ สุขภาพ หรือรายได้ในอนาคตหรือไม่
- เงินระยะยาวมีแผนให้เติบโตมากกว่าการฝากไว้เฉย ๆ หรือยัง
ถ้าตอบแล้วยังไม่ชัด แปลว่าอาจไม่ใช่เวลาถามว่า “ต้องออมเพิ่มเท่าไหร่” แต่ควรถามว่า “เงินแต่ละก้อนควรทำหน้าที่อะไร”
วิธีคิดที่ปลอดภัยกว่า: แบ่งเงินตามหน้าที่
เงินก้อนแรกควรเป็นเงินฉุกเฉิน ใช้เฉพาะเหตุจำเป็นจริง ๆ
เงินก้อนที่สองควรไว้จัดการหนี้แพง ลดดอกเบี้ยที่กัดเงินทุกเดือน
เงินก้อนที่สามควรไว้ลงทุนกับตัวเอง เพื่อเพิ่มโอกาสหารายได้
เงินก้อนที่สี่จึงค่อยเป็นเงินลงทุนระยะยาว ตามความเสี่ยงที่รับได้
การออมที่ดีจึงไม่ใช่การเก็บเงินทุกบาทให้หยุดนิ่ง แต่คือการรู้ว่าเงินก้อนไหนควรนิ่งเพื่อความปลอดภัย และเงินก้อนไหนควรทำงานเพื่ออนาคต
สุดท้าย คนที่การเงินมั่นคงไม่ได้เป็นแค่คนที่เก็บเงินเก่ง แต่เป็นคนที่จัดลำดับเงินเป็น รู้ว่าเมื่อไหร่ควรเก็บ เมื่อไหร่ควรลดหนี้ เมื่อไหร่ควรลงทุนกับตัวเอง และเมื่อไหร่ควรให้เงินบางส่วนเติบโต
เพราะเงินออมที่ดี ไม่ได้วัดแค่จำนวนในบัญชี แต่วัดจากความสามารถของเงินก้อนนั้นในการพาเราออกห่างจากหนี้ รับมือเหตุฉุกเฉิน และสร้างชีวิตที่มั่นคงขึ้นจริง
แหล่งที่มา: ธนาคารแห่งประเทศไทย / SET Invest Now
อ้างอิง:
https://www.bot.or.th/th/research-and-publications/articles-and-publications/bot-magazine-issues/Phrasiam-68-2/theknowledge-inflation-history.html
https://www.setinvestnow.com/th/knowledge/article/1-precuation-saving-to-avoid-financial-problem
https://www.setinvestnow.com/th/knowledge/article/9-paying-debt-or-investing-first
 เลขมือทองมาแล้ว! งวด 1 พ.ย. 69 เลขเด่นสวยสุด 1 พร้อมชุดสองหลักแถวบน–แถวล่าง 6 ชุด
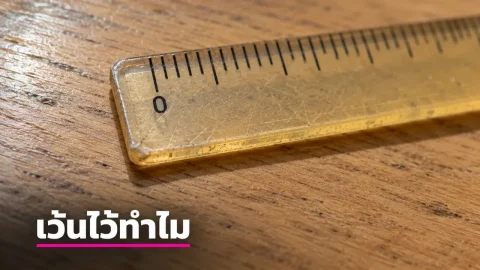 ไขปริศนาไม้บรรทัด ทำไมเลข 0 ไม่ชิดขอบ เผยเหตุผลที่หลายคนไม่เคยรู้
 ส่องเลขชน ปะทะจุดต่าง วิเคราะห์ดาต้าตัวไหนมีแววเข้า งวด 1 พ.ย. 69
 ห้างที่เดินแล้วหลงทางง่ายที่สุด มีแผนผังที่ซับซ้อนที่สุดในไทย
 บิ๊กซีทยอยปิดสาขาต่างจังหวัด ไม่ใช่สัญญาณเจ๊ง แต่คือการผ่าตัดพอร์ตครั้งใหญ่ของเครือ BJC
 มัดรวม "เลขวันสำคัญ" งวดวันที่ 1 พฤศจิกายน 2569
 เลขสนั่นเมือง งวด 1 พ.ย. 69 เปิดเลขวิ่งบน–ล่าง เจาะชุด 2 ตัวบน–ล่าง พร้อมเลข 3 ตัว
 โรงปูนแห่งแรกของประเทศไทยอยู่ที่ไหน จุดเริ่มต้นที่หลายคนอาจไม่เคยรู้
 รวมแนวทางเลขสัตว์นำโชค (เสือตกถังพลังเงินดี ม้าวิ่ง ม้าสีหมอก และนกตาทิพย์) วันที่ 1 พฤศจิกายน 2569
 ส่องแนวทางเลข "แม่น้ำหนึ่ง" วันที่ 1 พฤศจิกายน 2569
 108 ท่าบนเตียง มีอะไรบ้าง Sex position ท่าเด็ดบนเตียง
 เลขเด็ด "เสือตกถัง" สูตรลับ "อ.พล ขอนแก่น" งวดวันที่ 1 พฤศจิกายน 69..ส่องด่วน ก่อนหวยหมด!ห้างที่เดินแล้วหลงทางง่ายที่สุด มีแผนผังที่ซับซ้อนที่สุดในไทย
 สาระ เกร็ดน่ารู้
 ย้อนตำนาน 8 ค่ายหนังไทยในอดีต กับผลงานทำเงินร้อยล้านที่คนดูยังจดจำ5 เทศกาลและประเพณีไทยที่ควรรู้จัก มรดกทางวัฒนธรรมที่สืบทอดจากรุ่นสู่รุ่น5 ชนิดของป่าไม้ไทย แหล่งกำเนิดพืชพรรณหายากระดับโลก ที่หลายคนอาจยังไม่เคยเห็น5 วรรณคดีไทยโบราณที่ถูกนำมาดัดแปลงเป็นละครและภาพยนตร์อยู่เสมอ