พระภิกษุต้องเสียภาษีหรือไม่
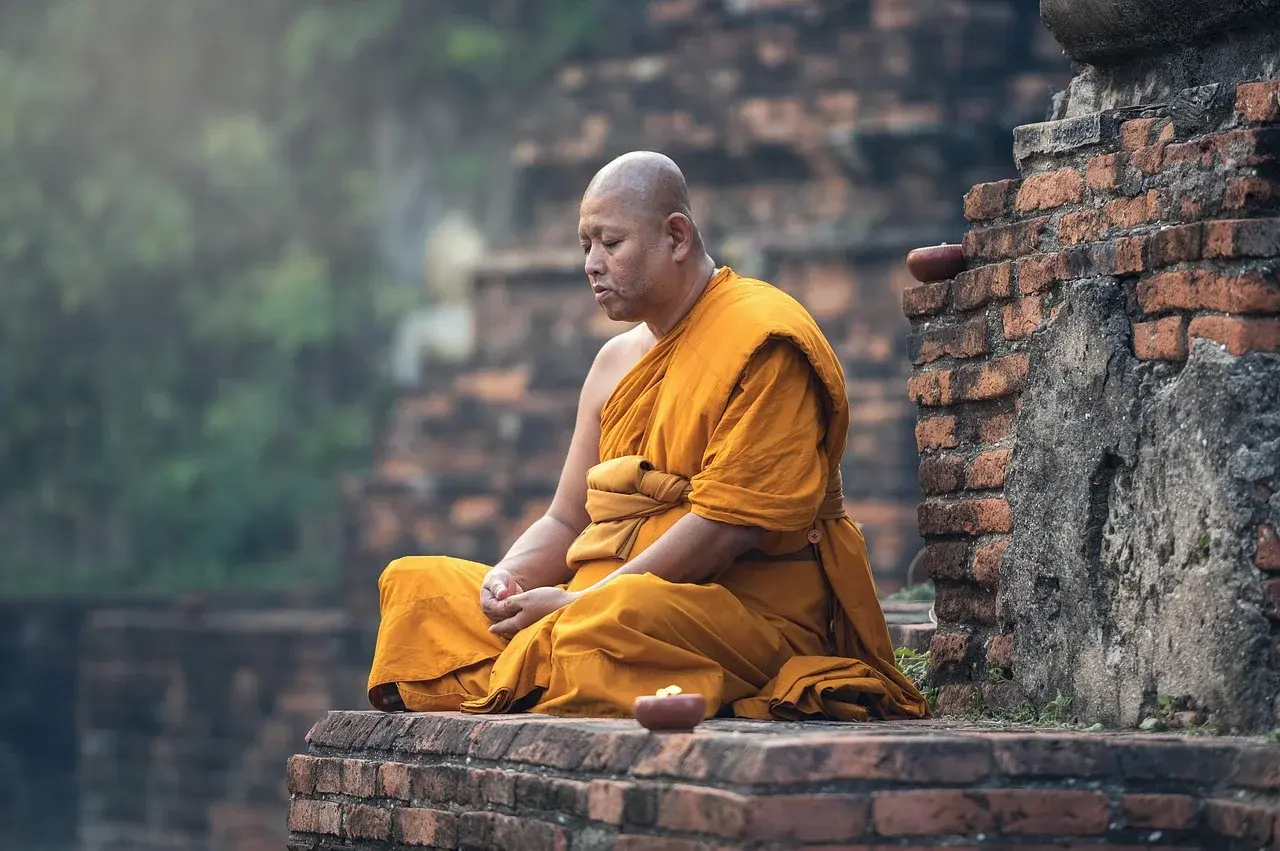
ในสังคมไทย "พระภิกษุสงฆ์" ถือเป็นผู้ปฏิบัติตามหลักพระธรรมวินัย มีบทบาทสำคัญในด้านศาสนา ศีลธรรม และจิตใจของพุทธศาสนิกชน อย่างไรก็ตาม ในทางกฎหมาย โดยเฉพาะในบริบทของประมวลรัษฎากร พระภิกษุถือเป็น "บุคคลธรรมดา" ตามกฎหมายเช่นเดียวกับพลเมืองทั่วไป ดังนั้นจึงอยู่ภายใต้บังคับแห่งกฎหมายภาษีเงินได้บุคคลธรรมดา เว้นแต่ในกรณีที่มีข้อยกเว้นโดยชัดแจ้ง
พระภิกษุเสียภาษีหรือไม่?
คำตอบคือ "เสีย" หากมีรายได้ที่เข้าข่ายต้องเสียภาษีเงินได้บุคคลธรรมดา ตามที่กำหนดไว้ในประมวลรัษฎากร แต่ในขณะเดียวกัน พระภิกษุก็ได้รับสิทธิยกเว้นภาษีในบางประเภทของรายได้ โดยสามารถแบ่งรายได้ออกเป็น 2 กลุ่มหลัก ดังนี้
รายได้ที่พระภิกษุได้รับการยกเว้นภาษี
1. เงินบริจาคของญาติโยม
ได้แก่ เงินหรือปัจจัยที่ญาติโยมถวายให้โดยสมัครใจเพื่ออุปถัมภ์การดำรงชีวิต เช่น
ปัจจัยที่ถวายใส่บาตร
เงินซองทำบุญในโอกาสต่างๆ (เช่น งานวันเกิด งานบวช งานทำบุญบ้าน ฯลฯ)
ทรัพย์สินอื่นที่ถวายโดยมีเจตนาเพื่อพระภิกษุใช้เป็นการส่วนตัวในวิถีแห่งสมณเพศ
2. นิตยภัต
คือเงินที่ได้รับจากตำแหน่งทางคณะสงฆ์ หรือเงินเดือนประจำจากวัด/หน่วยงานทางศาสนา เช่น
เงินประจำตำแหน่งเจ้าคณะ
ค่าตอบแทนจากการดำรงตำแหน่งฝ่ายปกครองของสงฆ์ตามลำดับชั้น
รายได้ในทั้ง 2 กลุ่มนี้ กรมสรรพากรถือว่า ได้รับการยกเว้นภาษี ไม่ต้องนำมาคำนวณภาษีเงินได้บุคคลธรรมดา
รายได้ที่พระภิกษุต้องเสียภาษี
หากพระภิกษุมี เงินได้พึงประเมิน นอกเหนือจาก 2 กลุ่มที่ได้รับการยกเว้น เช่น
รายได้จากการสอนพิเศษ รับค่าตอบแทนเป็นเงิน
การเขียนหนังสือ รับค่าลิขสิทธิ์
รายได้จากการบริหารจัดการทรัพย์สิน เช่น ค่าเช่าที่ดิน อาคาร
ดอกเบี้ยเงินฝากธนาคาร หากเกินวงเงินที่กฎหมายให้ยกเว้น
รายได้จากการเป็นกรรมการในหน่วยงานต่างๆ หรือเป็นที่ปรึกษาองค์กรเอกชน
รายได้เหล่านี้ ถือเป็นเงินได้พึงประเมินที่ต้องเสียภาษี เช่นเดียวกับบุคคลทั่วไป หากมีรายได้เกินเกณฑ์ขั้นต่ำที่กฎหมายกำหนด
บทสรุป
พระภิกษุในฐานะพลเมืองภายใต้กฎหมายไทย มีหน้าที่ต้องเสียภาษีเงินได้บุคคลธรรมดาหากมีรายได้ที่อยู่นอกเหนือจากเงินบริจาคและนิตยภัต โดยหลักเกณฑ์และวิธีการคำนวณภาษีจะเหมือนกับประชาชนทั่วไป
การมีรายได้จากกิจกรรมนอกเหนือจากกิจของสมณเพศ ไม่ได้เป็นข้อยกเว้นโดยอัตโนมัติ หากมีรายได้ตามประเภทที่กฎหมายกำหนด เช่น ค่าตอบแทนจากการให้บริการ หรือรายได้จากทรัพย์สิน พระภิกษุก็มีหน้าที่ต้องยื่นแบบภาษีและเสียภาษีตามกฎหมายเช่นเดียวกับบุคคลทั่วไป
ข้อเสนอแนะ
เพื่อความถูกต้องและไม่เป็นภาระแก่พระภิกษุผู้ปฏิบัติดีปฏิบัติชอบ หน่วยงานที่เกี่ยวข้องควรมีแนวทางในการชี้แจงให้วัดหรือพระภิกษุเข้าใจสิทธิ หน้าที่ และแนวทางการเสียภาษีอย่างเหมาะสม ขณะเดียวกันก็ควรให้ความเป็นธรรมในการพิจารณาลักษณะของรายได้ว่ามีวัตถุประสงค์เพื่อบรรพชาสมณธรรม หรือเพื่อกิจอื่นใดซึ่งอาจอยู่นอกเหนือจากกรอบของการยกเว้นภาษี
เขียนโดย หนึ่งล้านเรื่องเล่า
 เปิด 5 ประเทศในโลก ที่ไม่เคยตกเป็นเมืองขึ้นของประเทศอื่น!
 คฤหาสน์ที่แพงที่สุดในโลก คือที่ไหน ใครเป็นเจ้าของ และสร้างขึ้นเมื่อใด?
 เอี่ยมหลี สลากพารวย รวม 10 เลขขายดี พร้อมแนวทาง 4 ชุด งวด 16 พฤศจิกายน 2569
 หวยชุมแพ เปิดสูตรคำนวณย้อนหลัง วิเคราะห์แนวทางเลขเด่น งวด 16 พฤศจิกายน 2569
 ขนมไทยรัฐบาล เปิดแนวทาง อ.เต๋า งวด 16 พฤศจิกายน 2569 จับตาเลขเด่นล่างและชุดสองตัว
 จังหวัดในไทยที่ได้ครอง แชมป์ เป็นจังหวัดที่มีจำนวน อำเภอมากที่สุด
 จากห้างหรู สู่วังมัจฉา รู้หรือไม่ว่ามีอยู่จริง!
 ประเทศยักษ์ใหญ่อันดับ 1 ของโลก ที่มีปริมาณการส่งออกข้าวมากที่สุด
 5 โรงเรียนไทย ที่ค่าเทอมแพงที่สุด ปีละหลายแสน (ไม่รวมนานาชาติ)
 ปิงปองเพชรกล้า เด็กชายนำโชค เปิดแนวทางเลขเด่น 6 ชุด พร้อมวิเคราะห์ตัวเลขที่ปรากฏซ้ำ งวด 16 พฤศจิกายน 2569
 5 สายพันธุ์แมวไทยแท้ ที่ต่างชาติรู้จักและตามหาจากประเทศไทย
 เปิดประวัติ “บุ๋ม ปนัดดา” จากนางสาวไทยสู่ด็อกเตอร์ เผยที่มานามสกุลพระราชทาน!
 นิยาย เรื่องเล่า