อยากลงทุนแต่กลัวความเสี่ยง แนะวิธีออมเงินดอกเบี้ยสูง เงินต้นอยู่ครบ
เงินทองเป็นสิ่งจำเป็นในชีวิตประจำวัน ซึ่งเราสามารถทำให้มูลค่าของเงินที่มีอยู่งอกเงยขึ้นโดยปล่อยให้เงินทำงานด้วยตัวของมันเองได้ อันดับแรกต้องมี "Growth Mindset" ว่าเราสามารถพัฒนาได้ ทุกสิ่งสามารถพัฒนาได้ขอแค่ลงมือทำ อันดับต่อมาต้อง "ลงทุนในความรู้" หาวิธีว่าทำอย่างไรให้เงินงอกเงยและเพิ่มมูลค่าในตัวเอง กระทู้นี้ขอเป็นอีกหนึ่งแนวทางความรู้สำหรับคนที่สนใจหาความรู้

แนวคิด : สมมติ เก็บไว้ตั้งแต่ 20 ปีที่แล้ว ราคา 5 บาทที่สามารถใช้ซื้อข้าวได้ 1 จาน แต่ปัจจุบัน เงิน 5 บาทนั้นไม่พอซื้อข้าวแล้ว หากเราเก็บไว้ในกระเป๋าตั้งแต่ตอนนั้น เวลาผ่านไปไม่ว่ากี่ปี เงิน 5 บาทก็เป็น 5 บาทเท่าเดิมแต่มูลค่าของมันน้อยลง
"ถ้าหากเราวางเงินถูกที่ จากเงิน 5 บาทก็จะเพิ่มขึ้นมาได้"
1. ฝากธนาคาร
ข้อดี :
- เป็นตัวเลือกที่ปลอดภัยที่สุด ความเสี่ยงน้อยที่สุด ไม่ต้องกลัวว่าเงินต้นหาย
-สภาพคล่องทางการเงินสูง สามารถถอนใช้จ่ายได้เมื่อต้องการ
- ได้ดอกเบี้ยรายปีเพิ่ม ในอัตราขั้นต่ำร้อยละ 0.25 บาทไปจนถึง 2 % บางธนาคารที่เปิดบัญชีทางอิเล็กทรอนิกส์(แบบไม่มีสมุดคู่ฝาก)ก็จะได้ดอกเบี้ยเพิ่มมากขึ้น
ข้อมูลดอกเบี้ยโดยประมาณ (โปรดเช็คข้อมูล/ประเภทบัญชีกับธนาคารอีกครั้ง)
1.2 % ต่อปี ธนาคารเกียรตินาคิน ธนชาติ ไทยพาณิชย์
1.25% ต่อปี ธนาคารไทยพาณิชย์ ธนาคารทหารไทย
1.3% ต่อปี ธนาคารUOB ธนาคาร LH
1.5% ต่อปี ธนาคารกสิกร อีซี่เซฟวิ่งธนาคารไทยพาณิชย์ ธนาคารกรุงไทย LINE BK ของธนาคารกสิกร KKP ของธนาคารเกียรตินาคิน
1.7% ต่อปี ธนาคารกรุงศรีอยุธยา
2% ต่อปี ธนาคาร CIMB ธนาคาร TISCO
3% ต่อปี บัญชีฝากเผื่อเรียกธนาคารออมสิน
2. ฝากประจำปลอดภาษี
การฝากประจำคือการฝากโดยไม่ถอนตามระยะเวลาที่กำหนด เช่น 3, 6, 12, 24 เดือน หรือมากกว่านั้น โดยธนาคารจะจ่ายดอกเบี้ยตามที่ตกลง เช่น 6, 12 เดือน เมื่อครบกำหนดสัญญาได้เงินต้นครบ
ข้อดี :
-ดอกเบี้ยเยอะกว่าฝากออมทรัพย์
-ความเสี่ยงน้อย เงินต้นอยู่ครบ
ข้อด้อย :
- ต้องครบกำหนดระยะเวลาถึงจะได้รับดอกเบี้ย
- มีขั้นต่ำการฝากตั้งแต่ 1,000 บาทขึ้นไป
- หากดอกเบี้ย 20,000 บาทขึ้นไป หักภาษี ณ ที่จ่าย 15%
ข้อมูลดอกเบี้ยโดยประมาณ (โปรดเช็คข้อมูล/ประเภทบัญชีกับธนาคารอีกครั้ง)
1.25 % ต่อปี ธนาคารกรุงเทพ TISCO
1.3% ต่อปี ธนาคารกรุงศรีอยุธยา กรุงไทย
1.45% ต่อปี ไทยพาณิชย์
1.5% ต่อปี กสิกร UOB ออมสิน
1.63% ต่อปี ธกส
1.8% ต่อปี LH
1.9% ต่อปี ICBC
2.15% ต่อปี CIMB
2.15% ต่อปี ธนาคารไทยเครดิต
3.ซื้อประกันออมทรัพย์
ประกันออมทรัพย์คล้ายกับการฝากประจำ คือการจ่ายเบี้ยประกันรายปีตามระยะเวลาที่กำหนด รับเงินปันผลทุกปี(ถ้ามี) และเมื่อครบกำหนดสัญญาได้รับเงินต้นเต็มจำนวนพร้อมดอกเบี้ย เช่น 10/5 คือจ่ายเบี้ยประกัน 5 ปี และรับเงินปันผล 9 ปึ เมื่อถึงปีที่ 10 รับเงินต้นคืนพร้อมดอกเบี้ย ส่วนใหญ่ประกันออมทรัพย์กำหนดระยะเวลาที่ต้องส่งเงินนานกว่าฝากประจำ
ความต่างฝากประจำ VS ประกันออมทรัพย์
- ดอกเบี้ย : ประกันออมทรัพย์ได้ดอกเบี้ยสูงกว่าฝากประจำ
- ความคุ้มครอง : ประกันออมทรัพย์มีความคุ้มครองชีวิตด้วย ฝากประจำไม่มีความคุ้มครอง
- ลดหย่อนภาษี : ประกันออมทรัพย์สามารถลดหย่อนภาษีได้ ฝากประจำไม่สามารถลดหย่อนภาษีได้
- สภาพคล่องทางการเงิน : หากต้องการถอนเงินก่อนครบกำหนดระยะเวลา ฝากประจำได้เงินต้นครบทุกบาท แต่ประกันออมทรัพย์อาจได้เงินต้นไม่ครบ
4. กองทุนรวม
การลงทุนในตลาดเงินทุนหรือมีส่วนร่วมในหุ้นโดยไม่ต้องเทรดเอง เพราะจะมีคนเทรดให้เราสำหรับคนอยากลงทุนแต่ไม่มีเวลาติดตาม ซึ่งเหมือนเราเล่นหุ้นโดยมีคนเทรดให้เรา นับว่ามีความเสี่ยง ผู้สนใจควรเลือกศึกษากองทุนมีทั้งแบบมีปันผล/ไม่มีปันผล และดูผลการบริการกองทุนประกอบการตัดสินใจ ควรลงทุนอย่างสม่ำเสมอเพื่อถัวเฉลี่ยเงินต้นราคาเข้าซื้อ
ข้อดี :
- มีโอกาสได้รับปันผลหรือผลตอบแทนมากกว่าการออมเงินมาก (ขึ้นอยู่กับกองทุนที่เลือก)
ข้อด้อย :
- มีความเสี่ยง เนื่องจากเงินต้นอาจหายได้หากผลประกอบการกองทุนขาดทุน
5. ซื้อทองคำ/ที่ดิน
ซื้อทองคำ/ที่ดินมาเก็บไว้เก็งกำไร หรือผู้ที่มีความรู้อาจเก็งกำไรพระเครื่อง แล้วแต่ความถนัด แต่อาจต้องใช้เวลานาน
6.ซื้อหุ้น
ข้อดี :
- กำไรสูงมาก
ข้อด้อย :
- เสี่ยงมาก ยิ่งกำไรสูงยิ่งมีความเสี่ยงมากนั้นคือเงินต้นอาจจะหายไปเยอะเช่นกัน
ดังนั้น ผู้สนใจลงทุนต้องศึกษาให้ดีก่อนลงทุน โดยเฉพาะตลาดที่มีความผันผวนสูง กระพริบตาเดียวอาจได้กำไรหรืออาจขาดทุนก็ได้ แต่หากเรามีความรู้ เทรดโดยใช้ความรู้ก็สามารถทำกำไรได้แน่นอน
7.ลงทุนในธุรกิจ
หลากหลายรูปแบบ ไม่ว่าจะเป็นการซื้อห้อง/คอนโดปล่อยเช่า นำเงินไปทำธุรกิจเปิดร้านต่าง ๆ ซึ่งผลธุรกิจจะไปได้ไกลขนาดไหนขึ้นอยู่กับความสามารถในการบริหารจัดการ หากทำการตลาดดีตามความสามารถ การลงทุนในธุรกิจก็เป็นการกินกำไรระยะยาวอีกรูปแบบหนึ่ง
8.ซื้อสลากออมสิน/สลากธกส.
เป็นการออมเงินรูปแบบหนึ่งที่ได้รับดอกเบี้ยทุกเดือน เป็นการเสี่ยงโชคที่เงินไม่หาย หากดวงดีก็ถูกรางวัลได้เงินเพิ่มในราคาหน่วยละ 20 บาท แต่หากไม่ถูกรางวัลเงินส่วนนั้นก็กลายเป็นเงินออมพร้อมดอกเบี้ยแทน
ทั้งหมดนี้เป็นแนวทางการทำให้เงินงอกเงยมากกว่าการเก็บไว้เฉย ๆ สิ่งสำคัญที่สุดคือ "การลงทุนในความรู้" หากเราใช้ความรู้ในการลงทุนรูปแบบต่าง ๆ ก็จะไม่ทำให้ขาดทุนหรือขาดทุนน้อยกว่าการอาศัยดวงเพียงอย่างเดียว ซึ่งวิธีเหล่านี้เป็นตัวช่วยหาเงินที่ปล่อยให้เงินทำงานแทนเราได้ยาว ๆ
 10 ชื่อหญิงไทย ฮิตตั้งแต่โบราณจนถึงปัจจุบัน
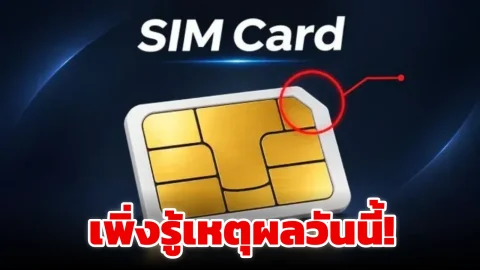 ทำไม "SIM Card" ต้องตัดมุมเฉียง 1 ด้าน..เพิ่งรู้เหตุผลวันนี้!
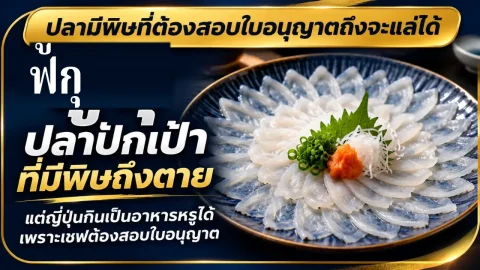 ฟูกุ ปลาปักเป้าที่มีพิษถึงตาย แต่ญี่ปุ่นกินเป็นอาหารหรูได้เพราะเชฟต้องสอบใบอนุญาต
 แบรนด์รถมอเตอร์ไซค์สัญชาติไทย ที่ประสบความสำเร็จมากที่สุดแบรนด์หนึ่งของประเทศ
 5 โรงเรียนไทย ที่ค่าเทอมแพงที่สุด ปีละหลายแสน (ไม่รวมนานาชาติ)
 ภูเขาไฟใต้น้ำที่ใหญ่ที่สุดในโลก อยู่ที่ไหน? เปิดความมหัศจรรย์ใต้มหาสมุทรแปซิฟิก ภูเขาไฟยักษ์ที่ซ่อนตัวอยู่ใต้ทะเลมานับร้อยล้านปี
 เปิด 5 ประเทศในโลก ที่ไม่เคยตกเป็นเมืองขึ้นของประเทศอื่น
 นัตโตะ ถั่วเน่าญี่ปุ่นที่คนไทยกินไม่ลง แต่คนญี่ปุ่นกินทุกเช้า
 5 มหาวิทยาลัยไทยที่อัตราการแข่งขันสูงที่สุด บางสาขาคนสมัครหลายพัน แต่รับเพียงหลักสิบ
 สุดเจ๋ง! “น้องปอนด์” นักศึกษาปี 1 มข. ค้นพบช่องโหว่เว็บไซต์ NASA ได้รับจดหมายขอบคุณจากองค์กรระดับโลก ด้าน “ยศชนัน” เข้าพบชื่นชมถึงมหาวิทยาลัย
 ปฏิทินจีนงวด 16 พฤศจิกายน 2569 เปิดเลขจากตาราง เจาะชุดสองตัว–สามตัว พร้อมเลขกลับน่าจับตา
 ครูผู้เฒ่า นำโชค เปิดแนวทางเลขเด่น 2 ชุด เจาะเลขสองตัว–สามตัว งวด 16 พฤศจิกายน 2569
 สาระ เกร็ดน่ารู้
 ฟูกุ ปลาปักเป้าที่มีพิษถึงตาย แต่ญี่ปุ่นกินเป็นอาหารหรูได้เพราะเชฟต้องสอบใบอนุญาต
 ครั้งแรกที่ต่างชาติบันทึกถึง “สยาม” เมื่อกว่า 500 ปีก่อน รู้ไหมว่าชาวโปรตุเกสมองเราอย่างไร ?
 นัตโตะ ถั่วเน่าญี่ปุ่นที่คนไทยกินไม่ลง แต่คนญี่ปุ่นกินทุกเช้า
 ภูเขาไฟใต้น้ำที่ใหญ่ที่สุดในโลก อยู่ที่ไหน? เปิดความมหัศจรรย์ใต้มหาสมุทรแปซิฟิก ภูเขาไฟยักษ์ที่ซ่อนตัวอยู่ใต้ทะเลมานับร้อยล้านปี