ภาษีที่ดินและสิ่งปลูกสร้าง
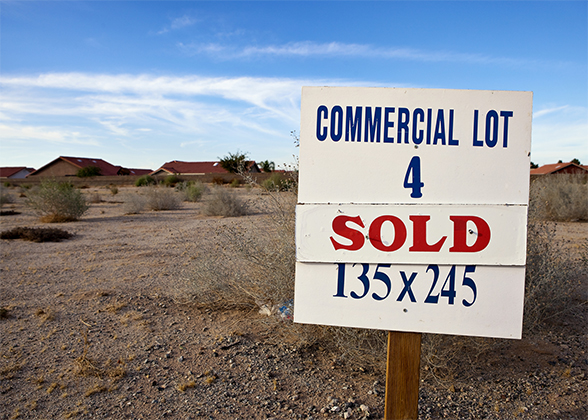
เรื่องการกำหนดโครงสร้างสำหรับร่างภาษีที่ดินและสิ่งปลูกสร้างมีการทบทวน ใหม่จากทางกระทรวงการคลัง ที่ต้องการผลักดันให้มาทดแทนการจัดเก็บภาษีบำรุงท้องที่และภาษีโรงเรือน ที่จัดเก็บได้น้อยและมีความเหลื่อมล้ำ เพราะที่ดินที่มีมูลค่าสูงเสียภาษีในอัตราต่ำกว่าที่ดินที่มีมูลค่าต่ำกว่า รวมถึงมีข้อยกเว้นมาก
ภาษีที่ดินและสิ่งปลูกสร้างตัวใหม่จะ เก็บภาษีที่ดินและสิ่งปลูกสร้างทุกแปลง โดยใช้ฐานราคาประเมินของกรมธนารักษ์ โดยกำหนดโครงสร้างภาษีเป็น 3 อัตรา ได้แก่
1.ที่ดินและสิ่งปลูกสร้างเชิงพาณิชย์ เก็บในอัตราไม่เกิน 0.5% ของราคาประเมินที่ดิน
2.ที่ดินและสิ่งปลูกสร้างเพื่อที่อยู่อาศัย เก็บในอัตรา 0.1%
3.ที่ดินเพื่อการเกษตร เก็บในอัตราไม่เกิน 0.05%
ทั้ง นี้อัตราจัดเก็บจริงจะขึ้นอยู่กับองค์กรปกครองส่วนท้องถิ่นนั้นๆ ในกรณีที่ที่ดินว่างเปล่าหรือไม่ได้ทำประโยชน์ตามความสมควรแก่สภาพที่ดิน ให้องค์กรปกครองส่วนท้องถิ่นเรียกเก็บในอัตรา 0.05% ของราคาประเมินที่ดิน และหากยังไม่ใช้ประโยชน์ติดต่อกันก็ให้เพิ่มภาษีอีก 1 เท่าทุกๆ 3ปี แต่จำนวนภาษีที่เสียต้องไม่เกิน 2% ของราคาประเมินที่ดิน
โดยหลักการ แล้วถือเป็นกฎหมายที่สอดคล้องกับสากล ซึ่งตามหลักความเป็นจริงผู้ที่มีทรัพย์สินในครอบครองก็ควรต้องเสียภาษี ร่างภาษีดังกล่าวจะช่วยทำให้ฐานการจัดเก็บภาษีของภาครัฐกว้างขึ้น โดยเฉพาะกับที่อยู่อาศัยจากเดิมที่ไม่เคยเสียภาษีก็ต้องเสียภาษี 0.1% ต่อปี เช่น บ้านที่อยู่อาศัยที่มีราคาประเมินจากทางราชการ 2-3 ล้านบาท ต้องเสีย 2,000-3,000 บาทต่อปี
ทั้งในส่วนการจัดเก็บภาษีที่ดินและสิ่งปลูกสร้าง เชิงพาณิชย์ จากอดีตที่จ่ายภาษีโรงเรือนและที่ดิน 12.5% ต่อปี เช่น อาคารสำนักงานต่างๆ ที่ให้เช่าเพื่อจัดตั้งสำนักงาน หรือบริษัทที่ทางผู้ประกอบการหรือเจ้าของปล่อยเช่า และมีรายได้จากการให้เช่าก็จะต้องเสียภาษี
ซึ่งเป็นที่ทราบกันดีว่า ส่วนใหญ่แล้วเจ้าของผู้ให้เช่าและผู้เช่าจะทำสัญญาเช่าพื้นที่โดยแยกเป็นการ เช่าและบริการ ซึ่งตามกฎหมายรายได้จากการเช่าทางเจ้าของจะต้องเสียภาษีโรงเรือนร้อยละ 12.5 จากรายได้ค่าเช่าทั้งปี นำมาคูณ 8 หารด้วย 7 ได้ตัวเลขออกมาก็นำมาคำนวณเป็นฐานในการเสียภาษี และส่วนใหญ่ก็เป็นอันรู้กันว่าจะแบ่งสัดส่วนระหว่างสัญญาเช่ากับสัญญาบริการ ออกเป็น 50:50 เพื่อจะได้เสียภาษีโรงเรือนน้อยที่สุด
ส่วนที่เหลือก็ ไปเสียในส่วนภาษีมูลค่าเพิ่มตามปกติ ซึ่งโครงสร้างภาษีใหม่นี้ก็จะเป็นการเหมาว่าทั้งสัญญาเช่าและบริการถือว่า เป็นรายได้หรือไม่ ก็จะต้องนำมาศึกษากันให้ถ่องแท้ อันนี้จะรวมไปถึงการให้เช่าบ้าน คอนโดมิเนียมด้วยหรือไม่ก็จะต้องมาว่ากัน หรือนำมาพิจารณากันให้รอบคอบ
ส่วนการจัดเก็บภาษีที่ดินว่างเปล่าที่ ไม่ได้ทำประโยชน์ 0.05% อาจจะกระทบกับบรรดาเจ้าของที่ดิน นักสะสมที่ดินและนักเก็งกำไรที่ดินบ้าง แต่ถ้ามองว่าเก็บไว้เฉยๆ นิ่งๆ หรือเงินเย็นเหล่านี้อาจเดือดร้อน แต่ถ้าเป็นนักพัฒนาอสังหาริมทรัพย์พวกนี้ได้ที่ดินมาย่อมพัฒนาทันที
แต่ ทั้งนี้ภาครัฐควรมองการจัดเก็บภาษีสำหรับผู้ที่มีรายได้น้อย ทั้งภาษีที่อยู่อาศัยและที่ดินเพื่อทำการเกษตร และท้ายที่สุดควรพิจารณาลดการจัดเก็บภาษีธุรกิจเฉพาะและค่าธรรมเนียม โอนอสังหาริมทรัพย์ด้วย เพื่อลดการซ้ำซ้อนให้ภาคธุรกิจอสังหาริมทรัพย์ จะถือว่าเป็นการคืนความสุขอย่างแท้จริง
 จาก “สยาม” สู่ “ประเทศไทย” เราเปลี่ยนชื่อประเทศมาแล้วกี่ครั้ง
 จังหวัดของไทยที่ขึ้นชื่อว่า “ผู้หญิงสวยที่สุด” มีเอกลักษณ์และเสน่ห์โดดเด่นมากที่สุด
 7 ประเทศที่มีสอนวิชาภาษาไทย คนไทยอาจไม่รู้ว่าภาษาบ้านเราไปไกลถึงต่างแดน!
 5 เมนูเซเว่นยามดึก ที่สายกินยกให้เป็น "ของดีราคาประหยัด"
 5 นิสัยสุดเอือมบนรถสาธารณะ ที่ทุกคนต้องเคยเจอ
 อำเภอที่มีคนอยู่น้อยกว่า 5000 คน เพียง 2 อำเภอเท่านั้นในไทย
 10 จังหวัดที่มีคนจนมากที่สุดในไทย ทำไมบางพื้นที่ยังเผชิญความยากจน
 รู้หรือไม่? เมืองไทยมีถนนสวยราวกับภาพวาด 10 เส้นทางนี้ต้องไปให้ได้สักครั้ง
 5 อาชีพสุดแปลกแต่รายได้ดี ที่คนรุ่นใหม่เริ่มหันมาทำ ในปี 2569
 เปิด 5 จังหวัดที่มีทุเรียนราคาสูงที่สุดในไทย จังหวัดไหนครองตลาดพรีเมียม
 5 คำพูดติดปากสายมู ที่ฮิตใช้กันทั่วบ้านทั่วเมือง ปี 2569
 ทำไมเวลาที่เรา "หิวดจัดๆ" ถึงมักจะ "อารมณ์เสีย" ง่ายกว่าปกติ?อำเภอที่มีคนอยู่น้อยกว่า 5000 คน เพียง 2 อำเภอเท่านั้นในไทย
 ประเทศที่เน็ตแรงที่สุดในโลกจาก “สยาม” สู่ “ประเทศไทย” เราเปลี่ยนชื่อประเทศมาแล้วกี่ครั้ง5 อาชีพสุดแปลกแต่รายได้ดี ที่คนรุ่นใหม่เริ่มหันมาทำ ในปี 2569เปิด 5 จังหวัดที่มีทุเรียนราคาสูงที่สุดในไทย จังหวัดไหนครองตลาดพรีเมียม