10 วิธีเอาตัวรอดในยุคค่าครองชีพสูง เงินเดือนเท่าเดิม แต่รายจ่ายเพิ่มขึ้นทุกวัน
ในปัจจุบันปัญหาค่าครองชีพสูงกลายเป็นเรื่องใกล้ตัวที่ส่งผลกระทบต่อคนทุกวัย โดยเฉพาะกลุ่มมนุษย์เงินเดือนและผู้มีรายได้น้อยที่ต้องเผชิญกับค่าใช้จ่ายที่เพิ่มขึ้นอย่างต่อเนื่อง ไม่ว่าจะเป็นค่าอาหาร ค่าเดินทาง ค่าเช่าที่พัก ค่าน้ำ ค่าไฟ และสินค้าอุปโภคบริโภค
สิ่งที่น่ากังวลคือ แม้หลายคนจะยังได้รับเงินเดือนเท่าเดิม แต่เงินจำนวนเดิมกลับซื้อสินค้าได้น้อยลง ต้องใช้ชีวิตอย่างระมัดระวังมากขึ้น บางคนต้องลดค่าใช้จ่ายที่เคยเป็นเรื่องปกติ บางคนไม่มีเงินเก็บ และบางคนต้องทำงานเสริมหลังเลิกงานเพื่อให้มีเงินเพียงพอต่อการดำรงชีวิต
คำถามสำคัญจึงไม่ใช่แค่จะประหยัดอย่างไร แต่คือ เราจะปรับตัวอย่างไรให้สามารถอยู่รอด มีเงินใช้ และยังรักษาคุณภาพชีวิตของตัวเองไว้ได้
1. วางแผนรายรับรายจ่ายอย่างจริงจัง
สิ่งแรกที่ควรทำเมื่อรู้สึกว่าเงินไม่พอใช้ คือการตรวจสอบว่าในแต่ละเดือนเราใช้เงินไปกับอะไรบ้าง เพราะหลายคนอาจไม่รู้ว่ารายจ่ายเล็ก ๆ น้อย ๆ เช่น กาแฟ ขนม ค่าเดินทางเพิ่มเติม หรือการซื้อสินค้าออนไลน์ รวมกันแล้วเป็นเงินจำนวนมาก
วิธีเริ่มต้นคือจดรายรับและรายจ่ายทุกวัน โดยแบ่งออกเป็น 3 กลุ่ม
รายจ่ายจำเป็น เช่น ค่าเช่าห้อง ค่าอาหาร ค่าเดินทาง ค่าน้ำและไฟ
รายจ่ายที่ลดได้ เช่น เครื่องดื่มราคาแพง ขนม และการซื้อเสื้อผ้า
รายจ่ายที่ควรหลีกเลี่ยง เช่น การซื้อของตามกระแสและการซื้อสินค้าเพียงเพราะมีโปรโมชัน
เคล็ดลับ: ก่อนเริ่มเดือนใหม่ให้กำหนดงบประมาณล่วงหน้า และตรวจสอบยอดเงินทุกสัปดาห์ อย่ารอจนเงินใกล้หมดแล้วจึงเริ่มวางแผน
2. ลดค่าอาหารโดยไม่อดอาหาร
ค่าอาหารเป็นหนึ่งในรายจ่ายที่เกิดขึ้นทุกวัน การซื้ออาหารนอกบ้านวันละหลายมื้ออาจทำให้เสียเงินจำนวนมากโดยไม่รู้ตัว
แนวทางประหยัดค่าอาหาร ได้แก่
- ทำอาหารกินเองอย่างน้อยวันละหนึ่งมื้อ
- ซื้อวัตถุดิบจากตลาดหรือร้านค้าส่งที่มีราคาคุ้มค่า
- วางแผนเมนูอาหารล่วงหน้า 3–7 วัน
- เลือกอาหารที่มีโปรตีน ผัก และคาร์โบไฮเดรตในราคาที่เหมาะสม
- ลดการสั่งอาหารเดลิเวอรีที่มีค่าจัดส่งเพิ่มเติม
ตัวอย่างเช่น หากปกติซื้ออาหารมื้อละ 50 บาท วันละ 3 มื้อ จะเสียเงิน 150 บาทต่อวัน หรือประมาณ 4,500 บาทต่อเดือน หากสามารถทำอาหารกินเองได้บางมื้อ ก็อาจช่วยลดค่าใช้จ่ายลงได้
ข้อสำคัญคือไม่ควรประหยัดด้วยการอดอาหารหรือรับประทานอาหารไม่ครบหมู่ เพราะสุขภาพที่เสียไปอาจกลายเป็นค่าใช้จ่ายที่มากกว่าเดิม
3. เปรียบเทียบราคาก่อนซื้อทุกครั้ง
สินค้าเหมือนกันไม่ได้หมายความว่าจะมีราคาเท่ากันเสมอไป การเปรียบเทียบราคาก่อนซื้อจึงเป็นวิธีง่าย ๆ ที่ช่วยให้ประหยัดเงินได้
ตัวอย่างสิ่งที่ควรเปรียบเทียบ ได้แก่
- ราคาสินค้าต่อหน่วยหรือต่อ 100 กรัม
- ปริมาณสินค้าที่ได้รับ
- ค่าใช้จ่ายในการจัดส่ง
- อายุการใช้งานและคุณภาพสินค้า
- โปรโมชั่นที่ลดราคาจริง ไม่ใช่เพียงการกระตุ้นให้ซื้อเพิ่ม
นอกจากนี้ ควรทำรายการสินค้าที่จำเป็นก่อนเข้าร้านค้า เพื่อป้องกันการซื้อสินค้าที่ไม่ได้วางแผนไว้
4. สร้างเงินสำรองฉุกเฉิน แม้เงินเดือนจะน้อย
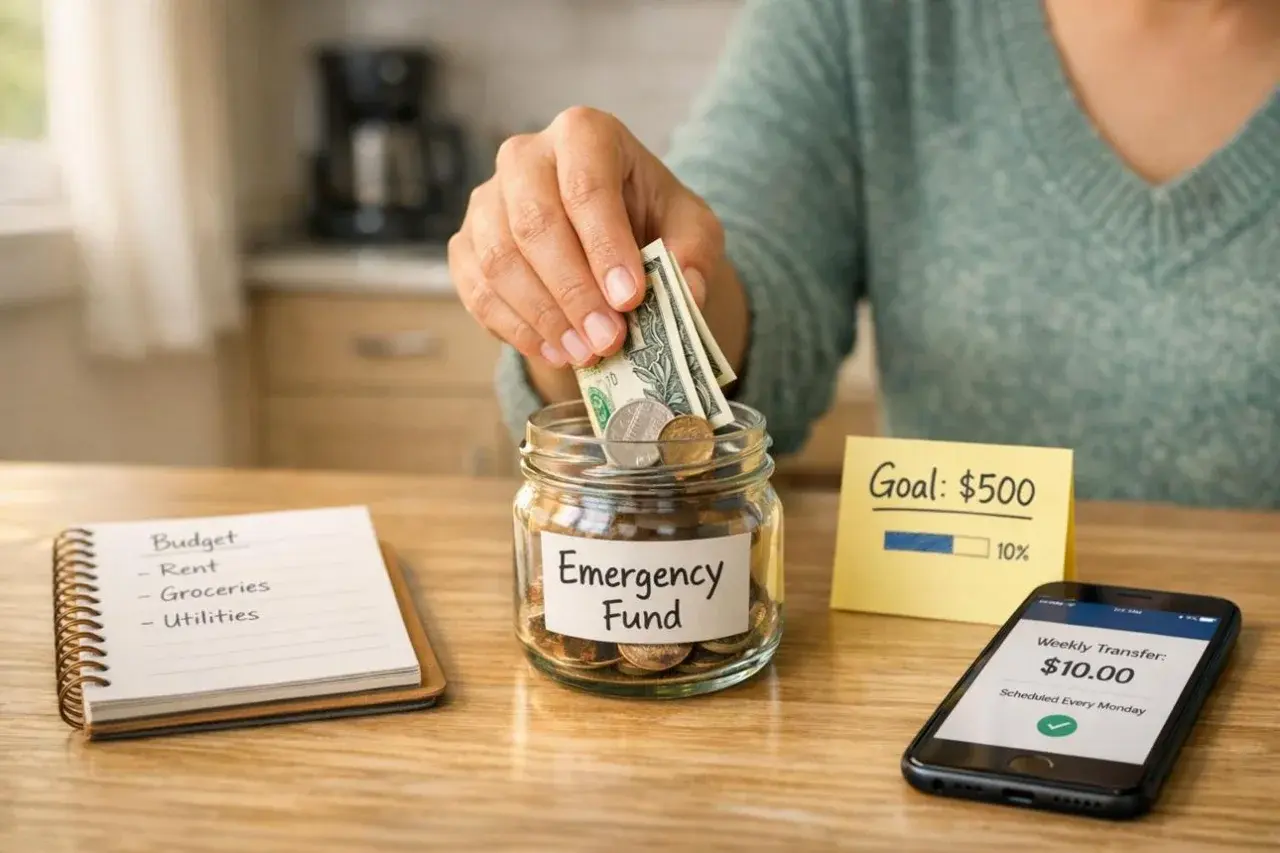
เงินสำรองฉุกเฉินเป็นสิ่งสำคัญมาก เพราะชีวิตประจำวันอาจเกิดเหตุการณ์ไม่คาดคิดได้ตลอดเวลา เช่น เจ็บป่วย รถเสีย ตกงาน หรือมีค่าใช้จ่ายเร่งด่วน
หากเงินเดือนยังไม่สูง ไม่จำเป็นต้องเริ่มเก็บเงินจำนวนมาก สามารถเริ่มจากเงินเล็ก ๆ ได้
เงินเก็บต่อวัน เงินเก็บต่อเดือนโดยประมาณ
10 บาท 300 บาท
20 บาท 600 บาท
30 บาท 900 บาท
50 บาท 1,500 บาท
100 บาท 3,000 บาท
เป้าหมายในระยะยาวคือการมีเงินสำรองประมาณ 3–6 เท่าของค่าใช้จ่ายจำเป็นต่อเดือน
ควรเก็บไว้ในบัญชีที่ถอนใช้ได้ง่าย และแยกออกจากบัญชีสำหรับใช้จ่ายทั่วไป
5. หารายได้เสริม เพิ่มเงินเข้ากระเป๋ามากกว่าหนึ่งทาง
การประหยัดเงินมีขีดจำกัด แต่การเพิ่มรายได้สามารถช่วยให้มีเงินเหลือมากขึ้นในระยะยาว โดยเฉพาะคนที่มีเงินเดือนประจำแต่ต้องรับผิดชอบค่าใช้จ่ายหลายด้าน
ตัวอย่างงานเสริมที่น่าสนใจ ได้แก่
- งานเสริม ลักษณะงาน
- รับพิมพ์เอกสาร พิมพ์รายงานและจัดรูปแบบ
- ออกแบบกราฟิก ทำโปสเตอร์ โลโก้ และสื่อโฆษณา
- ขายสินค้าออนไลน์ ขายเสื้อผ้า ของใช้ หรือสินค้าแฮนด์เมด
- รับทำสไลด์ จัดทำงานนำเสนอ
- วาดภาพดิจิทัล สร้างภาพประกอบและวอลเปเปอร์
- ทำคอนเทนต์ สร้างรายได้จากช่องทางออนไลน์ตามเงื่อนไขของแต่ละแพลตฟอร์ม
คำแนะนำ: เลือกงานที่ใช้ทักษะหรืออุปกรณ์ที่มีอยู่แล้ว เพื่อลดต้นทุนเริ่มต้น
6. พัฒนาทักษะใหม่ เพิ่มโอกาสในการทำงาน
การพัฒนาตัวเองเป็นการลงทุนระยะยาวที่อาจช่วยให้เรามีโอกาสเปลี่ยนงานหรือเพิ่มเงินเดือนได้ในอนาคต
ทักษะที่ควรให้ความสำคัญ ได้แก่
- ภาษาอังกฤษ เพื่อเพิ่มโอกาสสมัครงานในบริษัทต่างประเทศ
- Microsoft Excel สำหรับงานเอกสารและการจัดการข้อมูล
- ทักษะ AI เพื่อช่วยทำงานและเพิ่มประสิทธิภาพ
- การออกแบบกราฟิกสำหรับงานออนไลน์
- การตลาดดิจิทัลและการขายสินค้าออนไลน์
- การสื่อสารและการแก้ไขปัญหาในการทำงาน
- ปัจจุบันมีแหล่งเรียนรู้ออนไลน์ฟรีจำนวนมาก เช่น YouTube และคอร์สออนไลน์จากหน่วยงานการศึกษา
ไม่จำเป็นต้องเรียนทุกอย่างพร้อมกัน ควรเลือกทักษะที่สอดคล้องกับงานที่ต้องการทำ แล้วฝึกฝนอย่างสม่ำเสมอ
7. หลีกเลี่ยงหนี้สินที่ไม่จำเป็น
เมื่อเงินไม่พอใช้ หลายคนอาจเลือกใช้บัตรเครดิต สินเชื่อส่วนบุคคล หรือการกู้ยืมเงินนอกระบบเพื่อแก้ปัญหาเฉพาะหน้า แต่หากไม่มีแผนชำระหนี้ที่ชัดเจน อาจทำให้เกิดปัญหาหนี้สะสม
แนวทางป้องกัน ได้แก่
- หลีกเลี่ยงการกู้เงินเพื่อซื้อสินค้าฟุ่มเฟือย
- ตรวจสอบอัตราดอกเบี้ยและค่าธรรมเนียมก่อนกู้
- จ่ายหนี้ให้ตรงเวลา
- หากมีหนี้หลายก้อน ให้รวบรวมยอดหนี้และดอกเบี้ยทั้งหมด
- ติดต่อเจ้าหนี้เพื่อขอปรับโครงสร้างหนี้หากเริ่มชำระไม่ไหว
- ไม่ควรกู้หนี้ใหม่มาโปะหนี้เก่าโดยไม่ประเมินภาระดอกเบี้ย เพราะอาจทำให้ปัญหารุนแรงกว่าเดิม
8. ลดค่าเดินทางและค่าใช้จ่ายประจำ
ค่าเดินทางเป็นรายจ่ายที่หลายคนหลีกเลี่ยงได้ยาก โดยเฉพาะผู้ที่ต้องเดินทางไปทำงานทุกวัน
วิธีช่วยลดค่าใช้จ่าย ได้แก่
- วางแผนเส้นทางก่อนออกจากบ้านใช้ระบบขนส่งสาธารณะเมื่อคุ้มค่ากว่า
- เดินทางร่วมกับเพื่อนร่วมงานในกรณีที่สะดวกและปลอดภัย
- ตรวจสอบสภาพรถตามระยะเพื่อลดความเสี่ยงค่าซ่อมก้อนใหญ่
- รวมธุระหลายอย่างไว้ในการเดินทางครั้งเดียว
นอกจากค่าเดินทางแล้ว ควรตรวจสอบค่าโทรศัพท์ อินเทอร์เน็ต และบริการรายเดือนต่าง ๆ ว่ายังจำเป็นต้องจ่ายอยู่หรือไม่
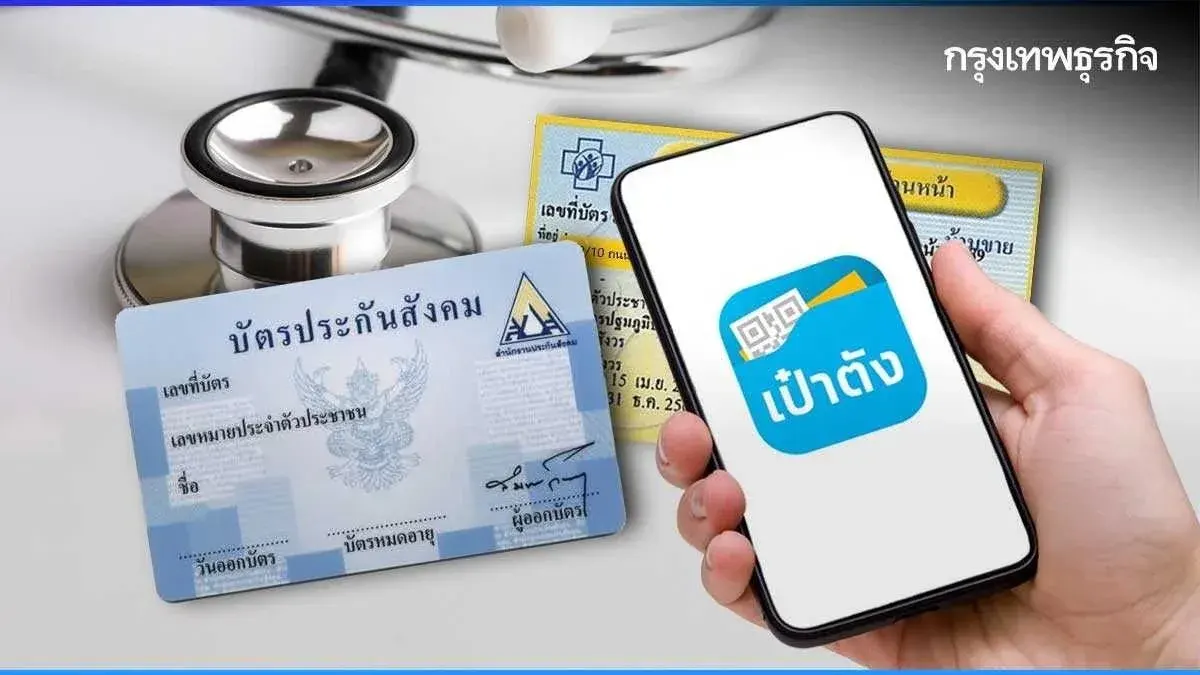
9. ใช้สิทธิประโยชน์ที่ตัวเองมีให้คุ้มค่า
หลายคนอาจเสียเงินไปกับสิ่งที่สามารถใช้สิทธิประโยชน์ช่วยลดภาระได้ เช่น
- ตรวจสอบสิทธิประกันสังคมของตนเอง
- ใช้สิทธิรักษาพยาบาลตามที่มีสิทธิ
- ตรวจสอบสวัสดิการจากบริษัท
- ตรวจสอบโครงการช่วยเหลือจากภาครัฐ
- ศึกษาสิทธิด้านภาษีและเงินอุดหนุนที่เข้าเกณฑ์
สำหรับผู้ประกันตน ควรศึกษาสิทธิประโยชน์จากสำนักงานประกันสังคมโดยตรงที่ เว็บไซต์สำนักงานประกันสังคม
อย่าลืมตรวจสอบคุณสมบัติและเงื่อนไขของแต่ละโครงการก่อนใช้สิทธิ
10. ดูแลสุขภาพกายและสุขภาพใจ อย่าประหยัดจนทำร้ายตัวเอง
การเอาตัวรอดจากปัญหาเศรษฐกิจไม่ได้หมายถึงการต้องทำงานตลอดเวลา หรืออดทนกับความเหนื่อยล้าจนละเลยตัวเอง
การพักผ่อนให้เพียงพอ รับประทานอาหารที่เหมาะสม ออกกำลังกาย และจัดสรรเวลาส่วนตัวเป็นสิ่งสำคัญ
เพราะหากสุขภาพเสียจากการทำงานหนักเกินไป อาจทำให้เกิดค่าใช้จ่ายในการรักษาพยาบาลและกระทบต่อความสามารถในการทำงานในระยะยาว
https://www.nso.go.th/?utm_source=chatgpt.com

 กัน จอมพลัง ลงพื้นที่หาดใหญ่ มอบชุดนักเรียน 500 ชุดให้โรงเรียนบ้านโปะหมอ เด็ก ๆ แห่ขอลายเซ็นอบอุ่น
 เปิดเลขธูป 3 ตัวตรง "ท้าวเวสสุวรรณ" วันที่ 1 ธันวาคม 2569
 เล็บมือยาวเร็วกว่าเล็บเท้ามากกว่า 2 เท่า เดือนละประมาณ 3.5 มม. เทียบ 1.6 มม.
 ว่ายน้ำ 30 นาที เผาผลาญได้พอๆ กับวิ่ง แต่เบาข้อต่อกว่ามาก
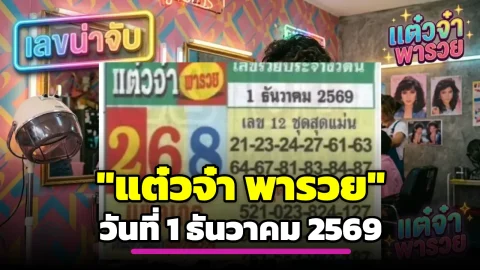 เลขน่าจับตา "แต๋วจ๋า พารวย" วันที่ 1 ธันวาคม 2569
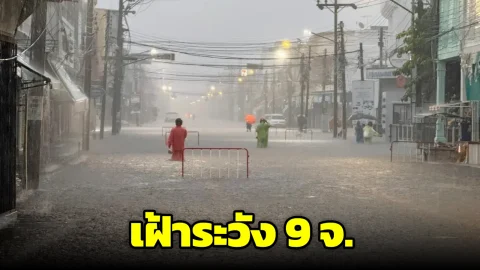 กรมอุตุฯ เตือนฝนตกหนักถึงหนักมาก 9 จังหวัด เสี่ยงน้ำท่วมฉับพลันและน้ำป่าไหลหลาก ระหว่างวันที่ 20–22 พฤศจิกายน 2569
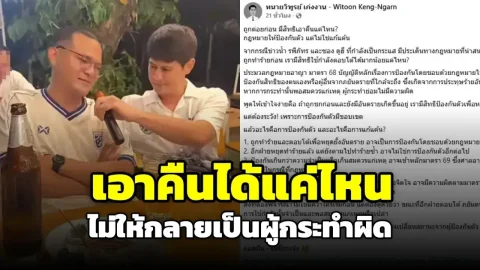 ทนายวิฑูรย์ เปิดกฎหมายปม น้ำ รพีภัทร-ซองดูฮี ถูกต่อยก่อนเอาคืนได้แค่ไหน ระวังกลายเป็นผู้กระทำผิด
 หมอกคือเมฆที่ลอยต่ำติดพื้น เกิดเมื่ออากาศเย็นจนไอน้ำกลั่นตัว
 เลข"ม้าวิ่ง" 1 ธันวาคม 2569
 หนุ่ม กรรชัย เปิดเบื้องหลังคนดังถูกเรียกสอบปมเงินบริจาคช่วยเหยื่อน้ำกรด วู้ดดี้-บุ้ง ใบหยก โดนด้วย
 ใครจะไปคิดว่า "นักแสดงตัวท็อปกับตัวร้ายในหนัง สุดท้ายได้ลงเอยกันในชีวิตจริง"
 ผ่อน 0% ไม่ได้แปลว่าฟรีเสมอไป เช็ก 3 จุดนี้ก่อนรูดบัตร
 สาระ เกร็ดน่ารู้
 เกลือทะเลกับเกลือแกงแทบไม่ต่างกัน เรื่องเดียวที่ต่างจริงคือไอโอดีน
 หมอกคือเมฆที่ลอยต่ำติดพื้น เกิดเมื่ออากาศเย็นจนไอน้ำกลั่นตัว
 เล็บมือยาวเร็วกว่าเล็บเท้ามากกว่า 2 เท่า เดือนละประมาณ 3.5 มม. เทียบ 1.6 มม.
 น้ำผึ้งในสุสานอียิปต์อายุราว 3,000 ปียังไม่เสีย เพราะแทบไม่มีน้ำให้แบคทีเรียโต