ทำไมเงินเก็บก้อนใหญ่จึงหมดไปกับเหตุฉุกเฉิน
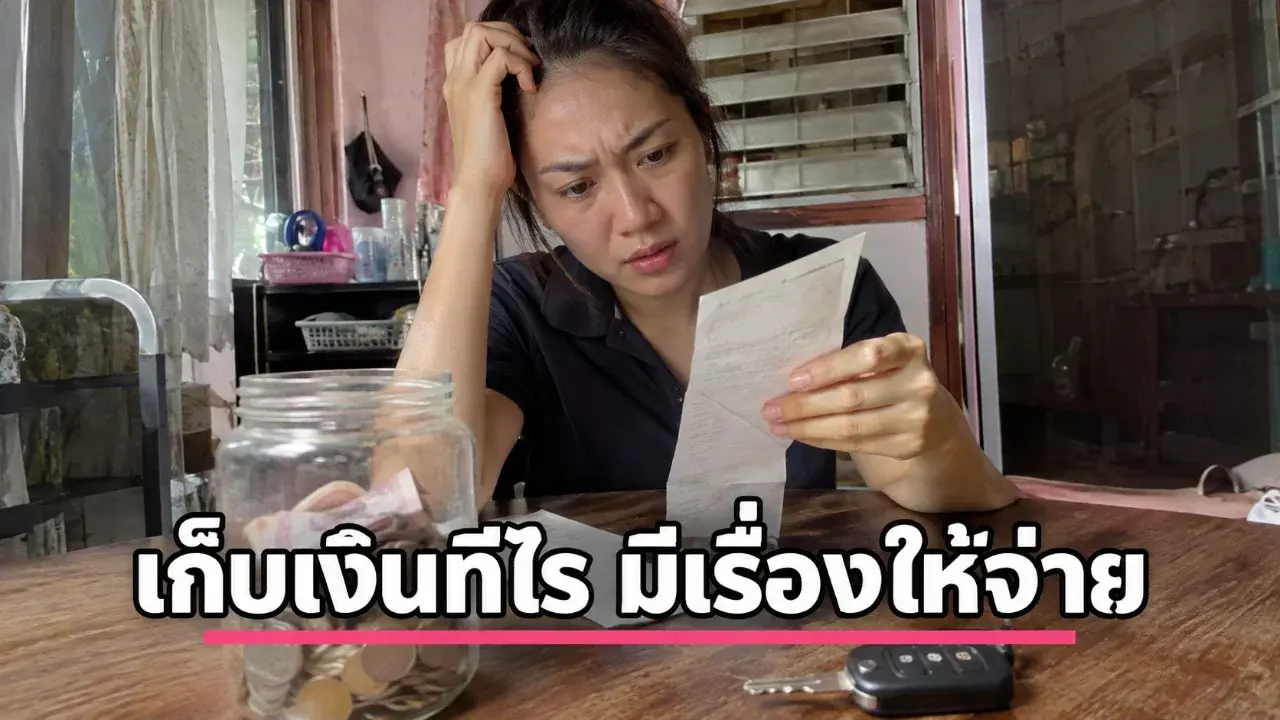
* รูปภาพใช้เพื่อประกอบเนื้อหาเท่านั้น อาจไม่ใช่ภาพเหตุการณ์จริงหรือภาพจริงจากเรื่องในบทความ ขอบคุณภาพประกอบจาก https://graphic.in.th
ตั้งใจเก็บเงินมาหลายเดือน ยอดในบัญชีเริ่มขยับจนพอมองเห็นเป้าหมาย แล้ววันหนึ่งรถเสีย ค่าซ่อมกินเงินไปหลายพัน พอเริ่มเก็บใหม่ก็มีค่ารักษาพยาบาลตามมา ความรู้สึกเหมือนต้องกลับไปเริ่มนับหนึ่งอีกครั้งจึงเกิดขึ้นได้ง่าย
เหตุการณ์แบบนี้ไม่ได้แปลว่าการตั้งใจเก็บเงินดึงดูดเรื่องร้ายเข้ามา ค่าใช้จ่ายไม่คาดคิดเกิดขึ้นได้อยู่แล้ว เพียงแต่เมื่อเรามีเป้าหมายชัดเจน เงินที่ต้องจ่ายออกไปจึงเห็นผลกระทบทันที และทำให้จำช่วงเวลาที่แผนสะดุดได้เป็นพิเศษ
ปัญหาที่พบได้คือ เงินก้อนเดียวถูกฝากความหวังไว้หลายหน้าที่ ทั้งเป็นเงินซื้อของชิ้นใหญ่ เงินซ่อมรถ และเงินรักษาตัว เมื่อมีเหตุจำเป็น เป้าหมายระยะยาวจึงต้องถอยออกไป แม้เจ้าของเงินจะไม่ได้ใช้จ่ายฟุ่มเฟือยเลยก็ตาม
รถอาจเสียโดยไม่บอกล่วงหน้า แต่การที่รถต้องซ่อมสักวันไม่ใช่เรื่องแปลก เช่นเดียวกับเครื่องใช้ไฟฟ้าที่เสื่อมตามอายุ หรือค่ารักษาที่ประเมินล่วงหน้าได้ไม่ครบ เรารู้ว่ารายจ่ายกลุ่มนี้มีโอกาสเกิดขึ้น แต่ไม่รู้วันและจำนวนเงินแน่นอน
สำนักงานคุ้มครองผู้บริโภคทางการเงินของสหรัฐฯ ยกค่าซ่อมรถ ค่ารักษาพยาบาล และการขาดรายได้เป็นตัวอย่างเหตุที่เงินสำรองช่วยรองรับได้ หากไม่มีเงินส่วนนี้ บางคนอาจต้องกู้หรือใช้บัตรเครดิตจนมีดอกเบี้ยเพิ่ม ความยากจึงไม่ได้อยู่ที่วินัยเพียงอย่างเดียว แต่อยู่ที่รายได้ ภาระ และเงินเหลือของแต่ละบ้านด้วย
ลองแบ่งเงินตามหน้าที่ โดยไม่จำเป็นต้องเปิดบัญชีหลายแห่งเสมอไป จะใช้บัญชีแยก กระปุกย่อย หรือจดแยกยอดไว้ก็ได้ ขอให้รู้ว่าเงินแต่ละส่วนมีไว้ทำอะไร
• เงินเป้าหมาย: สำหรับของชิ้นใหญ่หรือแผนที่ต้องใช้เวลาเก็บ
• เงินฉุกเฉิน: สำหรับเหตุจำเป็นที่ไม่ได้วางแผน เช่น รถเสียกะทันหัน ค่ารักษาส่วนที่ต้องจ่ายเอง หรือรายได้ขาดช่วง
• เงินสำหรับรายจ่ายที่พอคาดได้: เช่น ภาษีรถ ประกัน หรือบำรุงรักษาตามระยะ ซึ่งอาจไม่ได้จ่ายทุกเดือนแต่มีแนวโน้มจะมาถึง
ตัวอย่างเช่น หากคาดว่าค่าใช้จ่ายรถที่รู้ล่วงหน้ารวมปีละ 6,000 บาท อาจทยอยกันไว้เดือนละ 500 บาท เมื่อถึงกำหนดก็มีเงินเตรียมไว้ ส่วนค่าซ่อมที่ไม่คาดคิดให้ใช้เงินฉุกเฉินตามความจำเป็น ตัวเลขนี้เป็นเพียงตัวอย่าง ควรปรับจากค่าใช้จ่ายจริงและเงินที่เหลือในแต่ละเดือน
ถ้ามีเงินออมได้เดือนละ 1,000 บาท อาจเริ่มแบ่ง 500 บาทเป็นเงินเป้าหมาย 300 บาทเป็นเงินฉุกเฉิน และ 200 บาทสำหรับรายจ่ายที่พอคาดได้ หากเงินตึงมาก เริ่มจากจำนวนที่ไหวก่อนก็ได้ เป้าหมายแรกอาจเป็นเงินสำรองก้อนเล็กสำหรับค่าใช้จ่ายที่เคยเจอบ่อย แล้วค่อยเพิ่มขึ้นเมื่อมีโอกาส
เก็บเงินฉุกเฉินไว้ในที่ปลอดภัยและเข้าถึงได้เมื่อจำเป็น เช่น บัญชีเงินฝากที่ถอนสะดวก และตรวจสอบค่าธรรมเนียมหรือเงื่อนไขก่อนเลือก หากรายได้สม่ำเสมอ การตั้งโอนอัตโนมัติหลังเงินเข้าอาจช่วยให้เก็บได้ต่อเนื่อง แต่ควรเว้นเงินไว้จ่ายบิลให้พอ ส่วนคนที่รายได้ขึ้นลงอาจกำหนดจำนวนใหม่ตามเงินที่ได้รับในแต่ละงวด
การตรวจเช็กรถตามระยะและทบทวนสิทธิรักษาพยาบาลหรือความคุ้มครองที่มี ช่วยให้เตรียมตัวได้ดีขึ้น แม้จะป้องกันเหตุฉุกเฉินไม่ได้ทั้งหมด ลองดูรายจ่ายย้อนหลังสักปีว่ามีรายการใดกลับมาซ้ำ แล้วนำรายการเหล่านั้นใส่แผนสำหรับปีถัดไป
หากจำเป็นต้องหยิบเงินเป้าหมายมาใช้ ก็ไม่ได้หมายความว่าการเก็บเงินครั้งนั้นสูญเปล่า เงินก้อนนั้นช่วยรับภาระในวันที่ต้องจ่ายไปแล้ว หลังสถานการณ์คลี่คลาย ค่อยเติมเงินสำรองกลับตามกำลัง และปรับเวลาถึงเป้าหมายให้สอดคล้องกับชีวิตจริง

 เลข"ม้าวิ่ง" 1 ธันวาคม 2569
 มหาทักษา เปิดตารางเลขมงคล งวด 1 ธ.ค. 69 ส่องเลข 5 ตัว จับสลับจัดชุด 2 ตัวท้าย–3 ตัวท้าย
 ตารางหวย ปกเขียว งวด 1 ธันวาคม 69
 เซเว่นสแกนจ่ายได้แล้วจริงหรือ? เรื่องที่หลายคนรอมานาน ถึงเวลาไม่ต้องพกเงินสดแล้ว?
 เกลือและน้ำเย็นช่วยให้ปอกไข่ต้มง่ายขึ้นอย่างไร
 เปิด 5 อาชีพที่เคยมีอยู่จริงในไทย แต่ปัจจุบันแทบไม่มีคนทำแล้ว
 ดาราดังเผย "มายะ อิมาโมริ" เผย "ฉันท้องตอนม.ปลาย และพ่อของลูกเป็นคนจีน"
 สถิติหวย 1 ธันวาคม ย้อนหลัง 11 ปี เลขท้าย 2 ตัวมีเลข 8 ถึง 5 งวด แต่เลข 5 ไม่โผล่เลย
 โพสต์ชีวิตหรูในโซเชียลบอกฐานะการเงินได้แค่ไหน
 ทำไมคนไทยสมัยก่อนจึงปลูกมะยมหน้าบ้านและขนุนหลังบ้าน
 ประวัติความเป็นมาของช็อกโกแลต อาหารของเหล่าทวยเทพ
 พฤติกรรมบนโต๊ะอาหารบอกนิสัยคนได้แค่ไหน
 การเงิน