ประกันชีวิตกับประกันสุขภาพต่างกันตรงไหน ซื้อผิดอันคุ้มครองผิดคน
ประกันชีวิตกับประกันสุขภาพ ฟังดูคล้ายกันจนหลายคนคิดว่าซื้ออันใดอันหนึ่งก็พอ แต่ความจริงคือมันคุ้มครองความเสี่ยงคนละเรื่องกันโดยสิ้นเชิง ซื้อผิดอันเท่ากับคุ้มครองผิดคน และคนที่เสียหายที่สุดคือคนที่คุณอยากปกป้องนั่นเอง
🛡️ แก้คนละปัญหา
ประกันสุขภาพป้องกันความเสี่ยงที่เกิดกับตัวคุณเองและเกิดได้บ่อย นั่นคือค่ารักษาพยาบาลเมื่อเจ็บป่วยหรือนอนโรงพยาบาล ค่ารักษาครั้งเดียวทะลุหลักแสนถึงหลักล้านได้ง่ายๆ ส่วนประกันชีวิตป้องกันความเสี่ยงที่เกิดกับคนที่พึ่งพารายได้ของคุณ นั่นคือรายได้ที่หายไปและภาระหนี้ที่ค้างอยู่เมื่อคุณจากไป บริษัทประกันจะจ่ายเงินก้อนให้ผู้รับประโยชน์เพื่อจ่ายหนี้ ค่าครองชีพ และค่าเล่าเรียนของลูก
เมื่อเข้าใจว่าสองอย่างนี้แก้คนละปัญหา คำถามจึงไม่ใช่ "ซื้ออันไหนดี" แต่คือ "คุณกำลังปกป้องใคร" ถ้าปกป้องตัวเองจากค่ารักษา คือประกันสุขภาพ ถ้าปกป้องคนข้างหลังไม่ให้ล้มตามไปด้วย คือประกันชีวิต
🏥 ประกันสุขภาพคืออะไร
ประกันสุขภาพช่วยจ่ายหรือชดเชยค่ารักษาพยาบาลเมื่อเจ็บป่วยหรือเข้ารักษาในโรงพยาบาล ตามวงเงินและเงื่อนไขกรมธรรม์ เช่นค่าห้อง ค่าผ่าตัด และค่ายา จุดเริ่มต้นที่สำคัญที่สุดคือความคุ้มครองผู้ป่วยใน หรือ IPD เพราะค่ารักษาก้อนใหญ่เกิดตอนนอนโรงพยาบาล ค่าห้องต้องพอกับโรงพยาบาลที่ใช้จริง ส่วนผู้ป่วยนอก หรือ OPD คือการรักษาที่ไม่ต้องนอนโรงพยาบาล
หลายคนคิดว่ามีบัตรทองหรือประกันสังคมแล้วไม่ต้องมีประกันสุขภาพส่วนตัว บัตรทองให้สิทธิ์ฟรีหรือค่าใช้จ่ายต่ำตามระเบียบ ส่วนประกันสังคมคุ้มครองลูกจ้างตามกฎหมาย แต่ทั้งสองอย่างมีวงเงินและโรงพยาบาลตามสิทธิ์ ซึ่งอาจไม่พอในหลายกรณี เช่นอยากรักษาโรงพยาบาลเอกชน หรือต้องการห้องพิเศษ ประกันสุขภาพส่วนตัวจึงเป็นชั้นเสริมที่เติมช่องว่างตรงนี้
👨👩👧 ประกันชีวิตคืออะไร
ประกันชีวิตไม่ได้จ่ายค่ารักษาพยาบาลรายวันเหมือนประกันสุขภาพ ยกเว้นมีสัญญาเพิ่มเติมหรือแพ็กเกจรวม จุดประสงค์หลักคือคุ้มครองความเสี่ยงด้านรายได้ของครอบครัว หากผู้เอาประกันเสียชีวิตหรือทุพพลภาพตามเงื่อนไข บริษัทประกันจะจ่ายเงินก้อนให้ผู้รับประโยชน์
แบบที่พบบ่อยที่สุดมี 3 แบบ แบบชั่วระยะเวลา หรือ Term ให้ทุนสูงแต่เบี้ยถูก เหมาะที่สุดสำหรับคุ้มครองหนี้และครอบครัวในช่วงที่ภาระหนักที่สุด แบบตลอดชีพ หรือ Whole Life คุ้มครองไปตลอดชีวิตแต่เบี้ยแพงกว่า และแบบสะสมทรัพย์ หรือ Endowment ที่ได้เงินคืนเมื่อครบสัญญาแต่ทุนคุ้มครองมักน้อยกว่าเมื่อเทียบกับเบี้ยที่จ่าย หลักการตั้งทุนประกันคือต้องพอปิดหนี้ทั้งหมด บวกค่าใช้จ่ายของคนข้างหลังอีกหลายปีจนกว่าจะตั้งตัวได้
💰 ลดหย่อนภาษี
เรื่องภาษีเป็นจุดที่คนเข้าใจผิดมากที่สุด ประกันชีวิตทั่วไปที่มีสัญญา 10 ปีขึ้นไปลดหย่อนได้ตามจ่ายจริงไม่เกิน 100,000 บาท ส่วนประกันสุขภาพตัวเองลดได้ไม่เกิน 25,000 บาท แต่สองก้อนนี้ใช้เพดานร่วมกัน รวมกันแล้วต้องไม่เกิน 100,000 บาท ไม่ใช่ 100,000 บวก 25,000 เป็น 125,000 อย่างที่หลายคนเข้าใจ ถ้าจ่ายเบี้ยประกันชีวิต 90,000 บาทและประกันสุขภาพ 25,000 บาท สิทธิที่ใช้ได้จริงคือ 100,000 บาทเท่านั้น ส่วนที่เกินมา 15,000 บาทใช้ลดหย่อนไม่ได้
ส่วนประกันชีวิตแบบบำนาญลดได้ 15% ของเงินได้ ไม่เกิน 200,000 บาท และรวมกับกองทุนเกษียณอื่นอย่าง RMF, PVD และ กอช. ต้องไม่เกิน 500,000 บาทต่อปี ประกันสุขภาพพ่อแม่ลดได้ไม่เกิน 15,000 บาท แต่พ่อแม่ต้องมีรายได้ทั้งปีไม่เกิน 30,000 บาทต่อคน
มีเงื่อนไขที่ต้องเช็กอีก 3 ข้อ ข้อแรกคือกรมธรรม์ต้องมีระยะเวลาคุ้มครอง 10 ปีขึ้นไป ถ้ายกเลิกก่อนครบ 10 ปี สิทธิลดหย่อนที่เคยใช้จะถูกเรียกคืนพร้อมเงินเพิ่ม 1.5% ต่อเดือน ข้อที่สองคือต้องแจ้งความประสงค์ใช้สิทธิลดหย่อนกับบริษัทประกันก่อน บริษัทจึงจะส่งข้อมูลให้กรมสรรพากร ถ้าไม่แจ้งระบบยื่นภาษีออนไลน์จะไม่เห็นยอดเบี้ยของคุณ ข้อที่สามและสำคัญที่สุดคือค่าลดหย่อนไม่ใช่เงินคืน ภาษีที่ประหยัดได้เท่ากับเบี้ยคูณอัตราภาษีขั้นที่คุณอยู่ เบี้ย 100,000 บาทที่ขั้นภาษี 10% ประหยัดได้แค่ 10,000 บาท และถ้าเงินได้สุทธิของคุณยังไม่ถึง 150,000 บาทแรกที่ได้รับยกเว้นภาษีอยู่แล้ว การซื้อประกันเพิ่มไม่ช่วยลดภาษีสักบาท
📋 เลือกตามสถานะชีวิต
ถ้ายังโสดและไม่มีใครพึ่งพารายได้ ให้เริ่มที่ประกันสุขภาพก่อน เพราะความเสี่ยงที่ใกล้ตัวที่สุดคือค่ารักษา และควรทำตอนอายุน้อยสุขภาพดีเพื่อล็อกเบี้ยและเงื่อนไขที่ดีกว่า ถ้ามีคู่สมรส ลูก หรือหนี้ก้อนใหญ่ ต้องมีประกันชีวิตด้วย โดยเน้นแบบชั่วระยะเวลาที่ทุนสูงเบี้ยถูก ให้ทุนพอปิดหนี้และประคองคนข้างหลัง
ถ้ามีประกันกลุ่มจากบริษัทแล้ว อย่าหยุดแค่ประกันกลุ่ม เพราะจะหายไปทันทีเมื่อเปลี่ยนงาน ควรวางแผนส่วนตัวเผื่อไว้ด้วย ส่วนประกันอุบัติเหตุ หรือ PA ที่เบี้ยถูกมากนั้นเป็นของเสริม ไม่ใช่ของแทนประกันหลัก เพราะคุ้มครองแค่อุบัติเหตุ ไม่คุ้มครองเจ็บป่วยทั่วไป
บทความนี้เป็นความรู้ทั่วไปเพื่อประกอบการตัดสินใจ ไม่ใช่คำแนะนำขายกรมธรรม์ ควรปรึกษาผู้เชี่ยวชาญที่ได้รับอนุญาตก่อนซื้อจริง
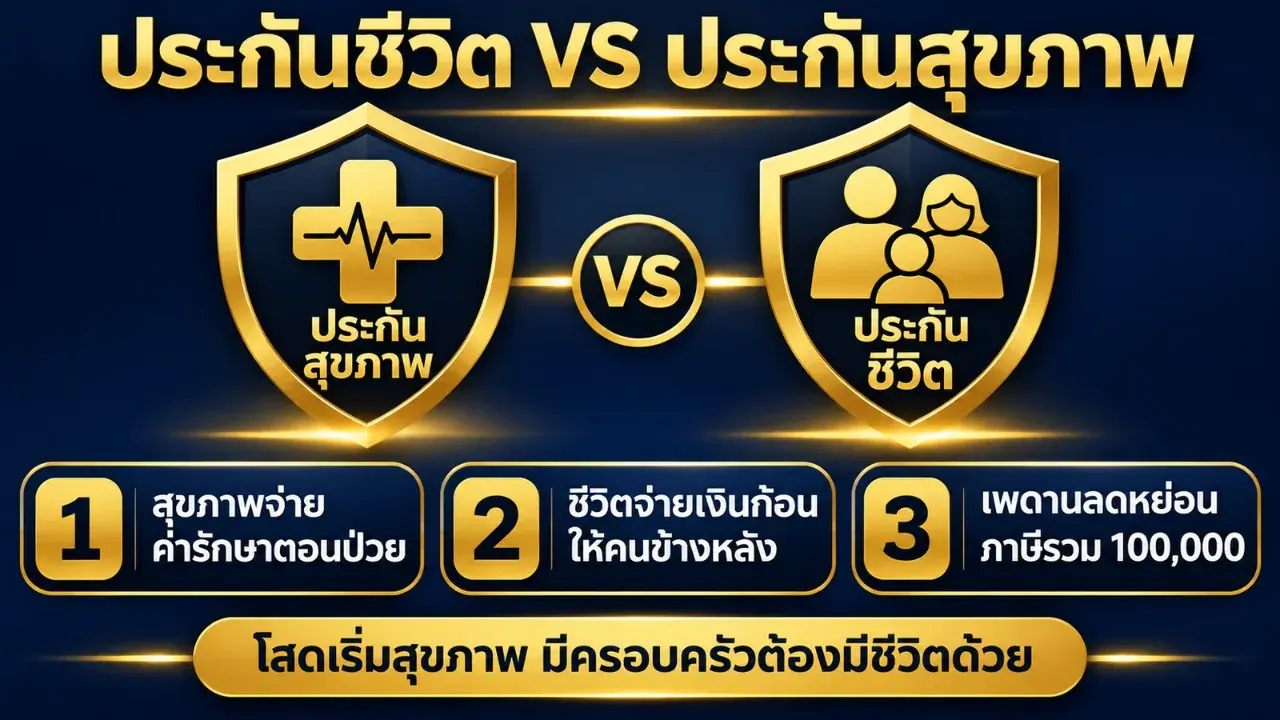
🟢 สุขภาพคุ้มครองตัวเอง / ชีวิตคุ้มครองคนข้างหลัง / โสดเริ่มสุขภาพ / เพดานภาษีรวม 100,000
จำง่ายๆ 4 ข้อคือ ประกันสุขภาพคุ้มครองตัวคุณจากค่ารักษา ส่วนประกันชีวิตคุ้มครองคนข้างหลังจากรายได้ที่หายไป คนโสดไม่มีคนพึ่งพาให้เริ่มที่ประกันสุขภาพก่อน ส่วนคนมีครอบครัวหรือหนี้ก้อนใหญ่ต้องมีประกันชีวิตด้วย และเพดานลดหย่อนภาษีของประกันชีวิตกับสุขภาพรวมกันไม่เกิน 100,000 บาท ไม่ใช่แยกกันคนละก้อน
อ้างอิง: https://www.theworldready.com/articles/read/life-vs-health-insurance-thailand/ , https://www.maxvestor.com/compare/health-vs-life-priority , https://www.prakun.com/wp/insurance-tax-deduction-2569/
เขียนโดย พีรพัฒน์ พีพี
 แนวทางเลขเด็ดปฏิทินจีน 2 ฉบับดัง งวดประจำวันที่ 1 ธันวาคม 2569
 เลขกำลังวันอังคาร งวด 1 ธันวาคม 2569 เปิดเลขเด่น 7 ตัว พร้อมเลขวงกลมและแนวทางจับคู่ 2 ตัว–3 ตัว!
 10 เลขเด็ดเลขดัง "แม่ทำเนียนลอตเตอรี่" งวดวันที่ 1 ธันวาคม 69..คอหวยอย่าพลาด!!
 ติดโทรศัพท์เวลาอยู่กับคนรัก งานวิจัยวัดจริงพบว่าใช้มือถือ 27% ของเวลาที่อยู่ด้วยกัน
 หนังไทยเรื่องแรก ที่ทำรายได้ทะลุ 1 พันล้านบาทในต่างประเทศ
 จ้าวแห่งวงการเลขเด่น จับมือเลขวิทยาศาสตร์ โดยชาร์ล เปิดชุดเลขเด็ดงวด 1 ธ.ค. 69
 เปิด 5 ประเทศในโลกที่ใช้ “ระบบกษัตริย์” สืบทอดยาวนานที่สุดในประวัติศาสตร์ บางราชวงศ์มีรากเก่าแก่กว่าพันปี!
 เปิดประวัติ 5 ตระกูลขุนนางผู้ทรงอิทธิพลของไทย จากราชสำนักโบราณสู่ชื่อสกุลที่ยังปรากฏถึงปัจจุบัน
 น้องอันดามัน” เยี่ยมบุ๋ม ปนัดดา รอบ 2 เจอสื่อถามถึงแม่ เผยคำตอบสั้น ๆ ทำเอาหลายคนเข้าใจทันทีว่าทำไมไม่พูด!
 "ดวงอาทิตย์ขึ้นทางทิศตะวันตก"คำทำนายจากคัมภีร์ ศาสนาอิสลาม คือ "สัญญาณใหญ่แห่งวันกิยามะห์ (วันสิ้นโลก)" คุณคิดว่ามันมีจริงหรือไม่เรามีคำตอบที่เป็นเหตุเป็นผลมานำเสนอ
 10 เขื่อนที่ใหญ่ที่สุดในไทย ปี 2569 วัดจากความจุ ศรีนครินทร์ 17,745 ล้าน ลบ.ม. นำภูมิพล
 ยาสีฟันนำมาทาเล็บมือได้จริงหรือไม่? มีประโยชน์อย่างไร ช่วยให้เล็บขาว เล็บแข็งแรง และยาวเร็วขึ้นได้จริงหรือเป็นเพียงความเชื่อ?
 การเงิน