กองทุนสำรองเลี้ยงชีพคือนายจ้างช่วยออมให้ สะสม 2–15% ได้เงินสมทบเพิ่มทุกเดือน
ถ้าบริษัทที่คุณทำงานอยู่มีกองทุนสำรองเลี้ยงชีพ หรือที่เรียกสั้นๆ ว่า PVD แล้วคุณยังไม่ได้สมัคร คุณอาจกำลังปล่อยเงินฟรีทิ้งไปทุกเดือน เพราะกองทุนนี้ไม่เหมือนการออมเองทั่วไป ตรงที่ทุกบาทที่คุณสะสมเข้าไป นายจ้างจะจ่ายเงินสมทบเพิ่มให้อีกก้อนหนึ่งด้วย เหมือนได้เงินเดือนเพิ่มโดยที่ไม่ต้องทำงานเพิ่ม
💰 กองทุนสำรองเลี้ยงชีพคืออะไร
กองทุนสำรองเลี้ยงชีพ (Provident Fund หรือ PVD) คือกองทุนที่นายจ้างกับลูกจ้างร่วมกันจัดตั้งขึ้นโดยสมัครใจ เพื่อเป็นหลักประกันทางการเงินให้ลูกจ้างในยามเกษียณ ลาออก หรือทุพพลภาพ จัดตั้งตามพระราชบัญญัติกองทุนสำรองเลี้ยงชีพ พ.ศ. 2530 อยู่ภายใต้การกำกับของสำนักงาน ก.ล.ต. และบริหารเงินโดยบริษัทหลักทรัพย์จัดการกองทุน (บลจ.) ที่นายจ้างเลือก
สิ่งที่ควรรู้ไว้ก่อนคือเงินในกองทุนเป็นของสมาชิกแต่ละคน แยกออกจากบัญชีของบริษัทอย่างชัดเจน ต่อให้บริษัทมีปัญหาทางการเงิน เงินกองทุนของคุณก็ยังอยู่ครบ ไม่ถูกยึดไปจ่ายหนี้บริษัท
🧩 เงิน 4 ส่วน + อัตรา 2–15%
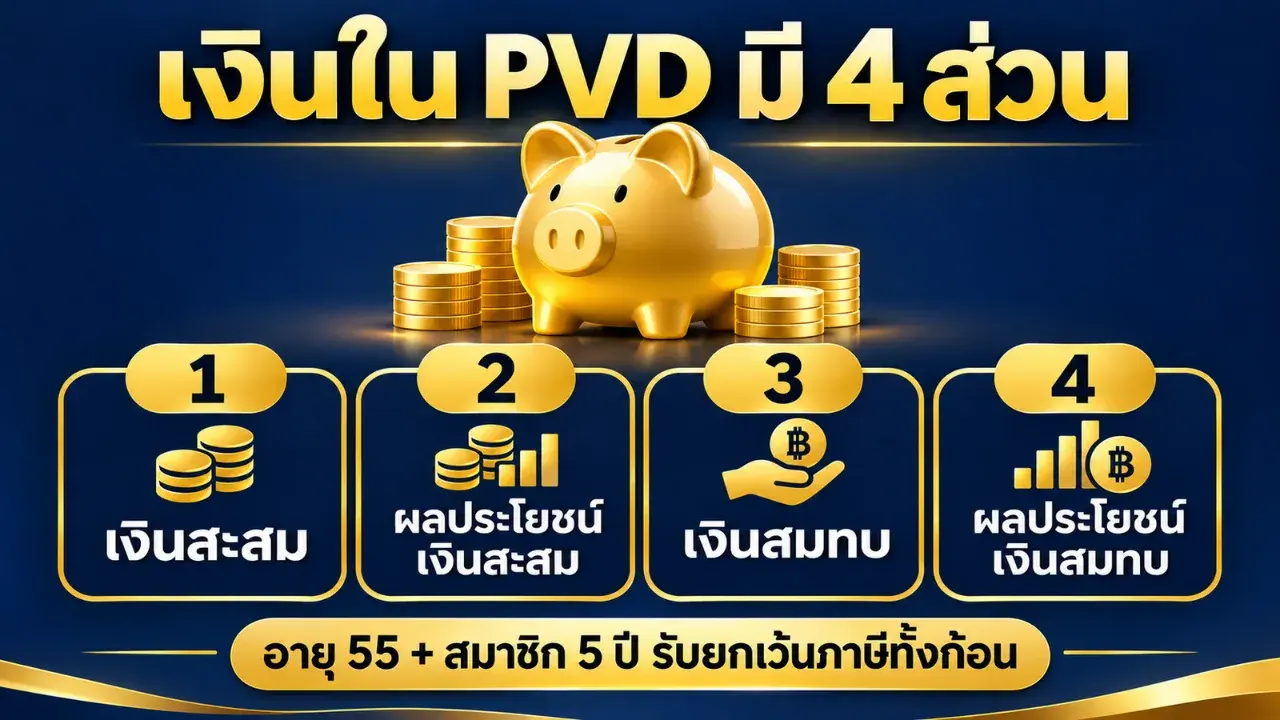
เงินใน PVD แบ่งเป็น 4 ส่วนที่ต้องแยกให้ออก ส่วนที่ 1 คือเงินสะสมที่ลูกจ้างจ่ายเองโดยหักจากเงินเดือนทุกเดือน ส่วนที่ 2 คือผลประโยชน์หรือกำไรจากการลงทุนของเงินสะสม ส่วนที่ 3 คือเงินสมทบที่นายจ้างจ่ายเพิ่มให้ และส่วนที่ 4 คือผลประโยชน์ของเงินสมทบ ส่วนที่ 1 และ 2 เป็นของคุณเต็ม 100% เสมอ ส่วนที่ 3 และ 4 จะได้เท่าไรขึ้นกับเงื่อนไขอายุงาน ซึ่งจะอธิบายในหัวข้อถัดไป
กฎหมายกำหนดให้ทั้งเงินสะสมและเงินสมทบอยู่ในช่วง 2–15% ของค่าจ้าง ส่วนอัตราที่ใช้จริงในแต่ละบริษัทกำหนดไว้ในข้อบังคับของกองทุน บางกองทุนให้ลูกจ้างเลือกอัตราเงินสะสมเองได้และเปลี่ยนได้ปีละครั้ง ส่วนเงินสมทบของนายจ้างมักผูกกับอายุงานเป็นขั้นบันได เช่น ทำงาน 0–3 ปีสมทบ 3% ครบ 5 ปีเพิ่มเป็น 5% ครบ 10 ปีเพิ่มเป็น 7% ซึ่งเป็นตัวอย่างที่พบบ่อย ไม่ใช่กฎตายตัวของทุกบริษัท
ต้องพูดให้ตรงว่ามีหลายบทความเขียนว่ากฎหมายบังคับให้นายจ้างสมทบไม่น้อยกว่าที่ลูกจ้างสะสม แต่ตัวบทมาตรา 10 กำหนดเพียงช่วง 2–15% ของทั้งสองฝ่ายเท่านั้น อัตราสมทบที่แท้จริงอยู่ที่ข้อบังคับกองทุนของแต่ละบริษัท บริษัทส่วนใหญ่สมทบเท่ากับหรือมากกว่าเงินสะสมเพราะเป็นสวัสดิการที่ใช้ดึงคน แต่ไม่ใช่สิ่งที่กฎหมายบังคับ
🏦 ลดหย่อนภาษีตอนสะสม
นอกจากเงินสมทบจากนายจ้างแล้ว PVD ยังให้สิทธิลดหย่อนภาษีด้วย เงินสะสมที่ลูกจ้างจ่ายเองนำไปลดหย่อนภาษีได้ตามจ่ายจริง ไม่เกิน 15% ของค่าจ้าง และเมื่อรวมกับกองทุนเพื่อการเกษียณอื่นอย่าง RMF หรือประกันชีวิตแบบบำนาญแล้ว ต้องไม่เกิน 500,000 บาทต่อปี ส่วนเงินสมทบที่นายจ้างจ่ายให้ไม่ถือเป็นเงินได้ของลูกจ้างในปีที่จ่าย ภาษีจะไปเกิดตอนรับเงินออกจากกองทุนแทน
กลยุทธ์พื้นฐานที่ทุกคนควรทำเป็นอันดับแรกคือสะสมในอัตราที่ทำให้นายจ้างสมทบเต็มที่ เพราะเงินสมทบคือผลตอบแทนทันทีตั้งแต่เดือนแรก ก่อนที่เงินจะเริ่มไปลงทุนเสียอีก หลังจากนั้นค่อยพิจารณาว่าจะเพิ่มอัตราสะสมขึ้นไปจนถึง 15% หรือไม่ตามเป้าหมายเกษียณและสภาพคล่องของตัวเอง
⏳ ลาออกได้เงินเท่าไร + ภาษี 3 กรณี
จุดที่คนสับสนมากที่สุดคือตอนลาออก เงินส่วนที่ 1 และ 2 ได้คืนเต็มเสมอ แต่เงินส่วนที่ 3 และ 4 จะได้เท่าไรขึ้นกับเงื่อนไขอายุงานที่เรียกว่า vesting ตัวอย่างที่พบบ่อยคืออายุงาน 3–5 ปีได้รับ 60% ส่วน 5 ปีขึ้นไปได้รับ 100% ส่วนที่ไม่ครบเงื่อนไขจะโอนกลับเข้ากองทุนของนายจ้าง อัตราจริงต้องเช็กจากข้อบังคับกองทุนของตัวเอง
ภาษีตอนรับเงินแบ่งเป็น 3 กรณี กรณีแรกคืออายุครบ 55 ปีบริบูรณ์และเป็นสมาชิกต่อเนื่องไม่น้อยกว่า 5 ปี หรือออกเพราะตายหรือทุพพลภาพ เงินทั้ง 4 ส่วนได้รับยกเว้นภาษีทั้งจำนวน กรณีที่สองคืออายุงาน 5 ปีขึ้นไปแต่ยังไม่ถึง 55 ปี จะได้สิทธิแยกคำนวณภาษีแบบใบแนบ คือหัก 7,000 บาทคูณจำนวนปีที่ทำงาน แล้วหักอีกครึ่งหนึ่งของยอดที่เหลือก่อนนำไปคิดภาษี กรณีที่สามคืออายุงานไม่ถึง 5 ปี เงินส่วนที่ 2–4 ต้องนำไปรวมกับเงินได้ทั้งปีตามขั้นบันได ซึ่งอาจดันฐานภาษีให้สูงขึ้นและเสียภาษีก้อนใหญ่ ส่วนที่ 1 ซึ่งเป็นเงินสะสมของตัวเองไม่เสียภาษีในทุกกรณี
ข้อควรระวังคือการลาออกจากกองทุนแต่ยังทำงานอยู่ที่เดิม ส่วนที่ 2–4 ที่ได้รับต้องนำไปรวมคำนวณภาษีทั้งปี และมักต้องรอระยะเวลาตามข้อบังคับก่อนจะสมัครกลับเข้ากองทุนได้
🔀 ทางเลือกตอนลาออก: คงไว้ / โอน / รับเงินสด
เมื่อลาออกแล้ว กองทุนต้องจ่ายเงินให้ครั้งเดียวภายใน 30 วันนับแต่วันสิ้นสมาชิกภาพ แต่ก่อนรับเงินคุณมีทางเลือก 3 ทาง ทางแรกคือคงเงินไว้ในกองทุนเดิม ซึ่งข้อบังคับต้องให้คงไว้ได้ไม่น้อยกว่า 90 วันนับแต่ออกจากงาน อาจมีค่าธรรมเนียมรายปี ทางที่สองคือโอนเงินไปกองทุนของนายจ้างใหม่ ซึ่งทำให้อายุสมาชิกนับต่อเนื่อง เป็นวิธีที่แนะนำที่สุดถ้าบริษัทใหม่มี PVD ทางที่สามคือโอนไปกองทุนรวมเพื่อการเลี้ยงชีพประเภทรับโอน หรือ RMF for PVD ซึ่งไม่เสียภาษีในปีที่โอน และต้องถือจนอายุ 55 ปีและครบ 5 ปีจึงถอนแบบยกเว้นภาษีได้
ทางเลือกสุดท้ายคือรับเงินสด ซึ่งสะดวกที่สุดแต่เสียภาษีตาม 3 กรณีข้างต้น ถ้ายังไม่เข้าเงื่อนไขยกเว้นภาษี การโอนหรือคงเงินไว้จะช่วยเลื่อนภาษีออกไปและรักษาเงินก้อนนี้ไว้เพื่อเกษียณได้ดีกว่า
🟢 สมัครอย่างน้อยเท่าที่นายจ้างสมทบ + อยู่ให้ครบ 5 ปี + รับตอน 55
จำง่ายๆ 3 ข้อคือ ถ้าบริษัทมี PVD ให้สมัครอย่างน้อยในอัตราที่นายจ้างสมทบเต็มที่ เพราะนั่นคือเงินฟรี พยายามอยู่ให้ครบ 5 ปีเพื่อรับเงินสมทบเต็ม 100% และวางแผนให้รับเงินตอนอายุ 55 ปีพร้อมเป็นสมาชิกครบ 5 ปี เงินก้อนทั้งหมดจะได้รับยกเว้นภาษี เงินก้อนนี้ไม่ใช่เงินเดือนที่หายไป แต่เป็นเงินเดือนในอนาคตที่กำลังเติบโตอยู่ทุกเดือน
อ้างอิง: https://tetono.com/articles/provident-fund-2026/
https://www.peakaccount.com/blog/business/gen-biz/provident-fund-guide
https://advicecenter.kkpfg.com/th/money-matter/what-is-provident-fund
เขียนโดย พีรพัฒน์ พีพี
 เลขกำลังวันอังคาร งวด 1 ธันวาคม 2569 เปิดเลขเด่น 7 ตัว พร้อมเลขวงกลมและแนวทางจับคู่ 2 ตัว–3 ตัว!
 ติดโทรศัพท์เวลาอยู่กับคนรัก งานวิจัยวัดจริงพบว่าใช้มือถือ 27% ของเวลาที่อยู่ด้วยกัน
 เปิด 5 ประเทศในโลกที่ใช้ “ระบบกษัตริย์” สืบทอดยาวนานที่สุดในประวัติศาสตร์ บางราชวงศ์มีรากเก่าแก่กว่าพันปี!
 ยาสีฟันนำมาทาเล็บมือได้จริงหรือไม่? มีประโยชน์อย่างไร ช่วยให้เล็บขาว เล็บแข็งแรง และยาวเร็วขึ้นได้จริงหรือเป็นเพียงความเชื่อ?
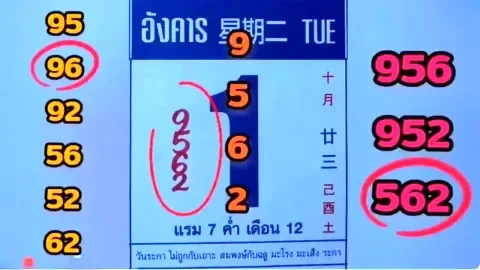 แนวทางเลขเด็ดปฏิทินจีน 2 ฉบับดัง งวดประจำวันที่ 1 ธันวาคม 2569
 10 เลขเด็ดเลขดัง "แม่ทำเนียนลอตเตอรี่" งวดวันที่ 1 ธันวาคม 69..คอหวยอย่าพลาด!!
 10 เขื่อนที่ใหญ่ที่สุดในไทย ปี 2569 วัดจากความจุ ศรีนครินทร์ 17,745 ล้าน ลบ.ม. นำภูมิพล
 เปิดประวัติ 5 ตระกูลขุนนางผู้ทรงอิทธิพลของไทย จากราชสำนักโบราณสู่ชื่อสกุลที่ยังปรากฏถึงปัจจุบัน
 น้องอันดามัน” เยี่ยมบุ๋ม ปนัดดา รอบ 2 เจอสื่อถามถึงแม่ เผยคำตอบสั้น ๆ ทำเอาหลายคนเข้าใจทันทีว่าทำไมไม่พูด!
 ประกันชีวิตกับประกันสุขภาพต่างกันตรงไหน ซื้อผิดอันคุ้มครองผิดคน
 จ้าวแห่งวงการเลขเด่น จับมือเลขวิทยาศาสตร์ โดยชาร์ล เปิดชุดเลขเด็ดงวด 1 ธ.ค. 69
 "ดวงอาทิตย์ขึ้นทางทิศตะวันตก"คำทำนายจากคัมภีร์ ศาสนาอิสลาม คือ "สัญญาณใหญ่แห่งวันกิยามะห์ (วันสิ้นโลก)" คุณคิดว่ามันมีจริงหรือไม่เรามีคำตอบที่เป็นเหตุเป็นผลมานำเสนอ
 การเงิน