เปิดเหตุผล! ทำไมบางประเทศยังติดใช้เงินสดมากกว่าบัตร
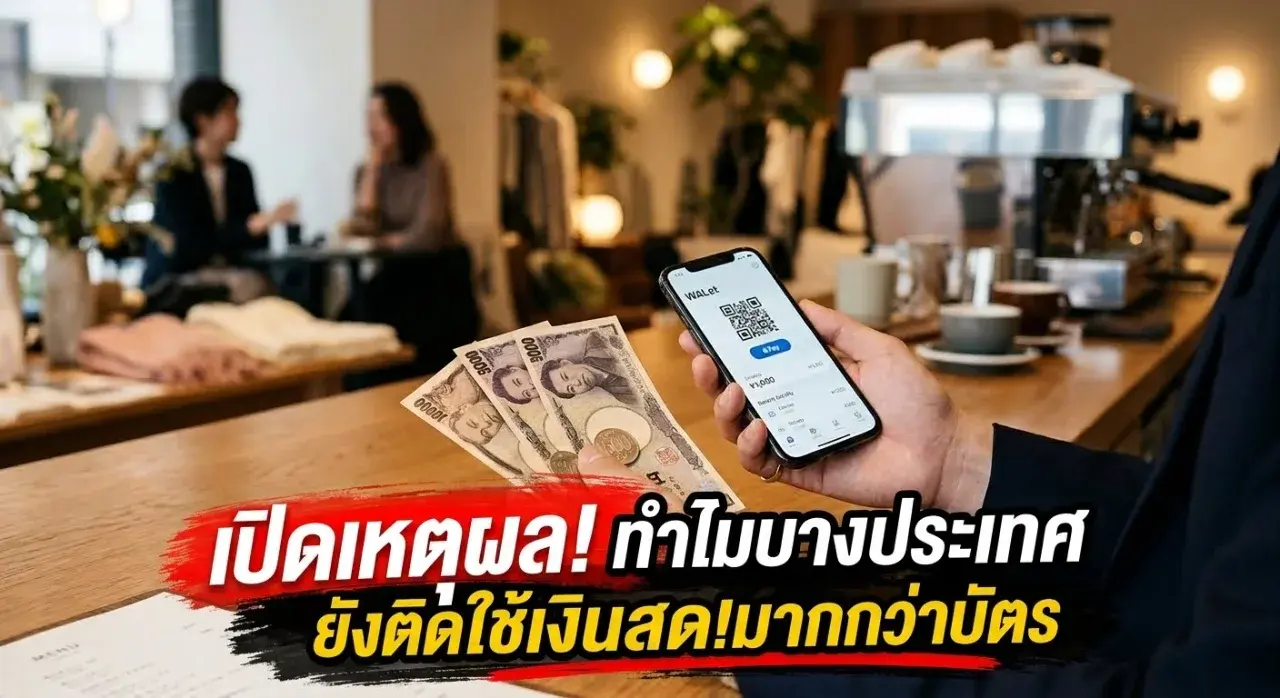
ถ้าพูดถึงการใช้จ่ายในชีวิตประจำวันของคนยุคใหม่ ภาพที่หลายคนคุ้นเคยอาจเป็นการหยิบโทรศัพท์มือถือขึ้นมาสแกนจ่ายสินค้า แตะบัตรเครดิต หรือใช้บัตรเดบิตแทนการพกธนบัตรติดกระเป๋า เพราะการชำระเงินผ่านระบบดิจิทัลช่วยประหยัดเวลา ลดความยุ่งยาก และทำให้การซื้อขายสะดวกขึ้นอย่างมาก อย่างไรก็ตาม แม้เทคโนโลยีทางการเงินจะพัฒนาไปอย่างรวดเร็ว แต่เงินสดกลับไม่ได้หายไปจากชีวิตของผู้คนอย่างที่หลายคนคาดคิด เพราะในบางประเทศ เงินสดยังคงเป็นวิธีชำระเงินที่ได้รับความนิยมมากกว่าบัตร โดยเฉพาะการซื้อสินค้าและบริการตามร้านค้าทั่วไป
เรื่องนี้ไม่ได้เกิดจากการที่ประชาชนไม่ยอมรับเทคโนโลยีเสมอไป แต่มีปัจจัยหลายด้านเข้ามาเกี่ยวข้อง ตั้งแต่ความเคยชินในการใช้จ่าย ความเชื่อมั่นในระบบการเงิน ความเป็นส่วนตัว ต้นทุนของร้านค้า ไปจนถึงความพร้อมของโครงสร้างพื้นฐานทางดิจิทัล ซึ่งทำให้แต่ละประเทศมีพฤติกรรมการใช้เงินแตกต่างกันอย่างน่าสนใจ
ตัวเลขจากต่างประเทศสะท้อนอะไรเกี่ยวกับการใช้เงินสด?
ข้อมูลจากธนาคารกลางยุโรป (European Central Bank: ECB) ในรายงาน Study on the payment attitudes of consumers in the euro area หรือ SPACE 2024 พบว่า ในปี 2024 เงินสดยังเป็นวิธีชำระเงินที่ถูกใช้บ่อยที่สุด ณ จุดขายของกลุ่มประเทศที่ใช้เงินยูโร โดยคิดเป็น 52% ของจำนวนธุรกรรมทั้งหมด แม้ตัวเลขจะลดลงจาก 59% ในปี 2022 ก็ตาม
สิ่งที่น่าสนใจคือ เงินสดยังเป็นวิธีชำระเงินที่ถูกใช้มากที่สุดใน 14 จากทั้งหมด 20 ประเทศที่สำรวจ ตัวอย่างเช่น มอลตามีสัดส่วนการใช้เงินสด 67% สโลวีเนีย 64% ออสเตรีย 62% และอิตาลี 61% ขณะที่เนเธอร์แลนด์มีสัดส่วนเพียง 22% และฟินแลนด์ 27%
ตัวเลขเหล่านี้แสดงให้เห็นว่า แม้จะอยู่ในกลุ่มประเทศที่ใช้สกุลเงินเดียวกัน แต่ประชาชนกลับมีพฤติกรรมการชำระเงินแตกต่างกันอย่างชัดเจน บางประเทศยังใช้ธนบัตรและเหรียญเป็นหลัก ขณะที่บางประเทศหันไปใช้บัตรและระบบดิจิทัลมากกว่า
อย่างไรก็ตาม ต้องเข้าใจว่าตัวเลขดังกล่าวหมายถึงสัดส่วนของจำนวนธุรกรรม ณ จุดขาย ไม่ใช่สัดส่วนประชากรทั้งหมดที่ชอบหรือเลือกใช้เงินสด และไม่ได้หมายความว่าประเทศที่มีตัวเลขสูงจะปฏิเสธเทคโนโลยีทางการเงิน
1. เงินสดช่วยให้ควบคุมรายจ่ายได้ง่ายกว่า
เหตุผลสำคัญประการแรกคือการมองเห็นเงินที่ตัวเองมีอยู่จริง การใช้ธนบัตรทำให้ผู้บริโภครับรู้ได้ทันทีว่าจ่ายเงินออกไปเท่าไร และเหลือเงินอยู่ในกระเป๋าอีกเท่าใด
ตัวอย่างเช่น หากมีเงินติดตัว 1,000 บาท และต้องซื้ออาหาร เดินทาง หรือซื้อของใช้ประจำวัน ทุกครั้งที่หยิบเงินออกมาใช้ จำนวนเงินที่เหลือจะลดลงให้เห็นอย่างชัดเจน จึงช่วยให้บางคนระมัดระวังการใช้จ่ายมากขึ้น
ในทางกลับกัน การใช้บัตรอาจทำให้ผู้บริโภคบางรายไม่รู้สึกถึงเงินที่จ่ายออกไปในทันที เพราะไม่เห็นธนบัตรถูกส่งออกจากมือ แม้จะสามารถตรวจสอบยอดใช้จ่ายย้อนหลังผ่านแอปพลิเคชันได้ก็ตาม
ประเด็นนี้สอดคล้องกับผลสำรวจของ ECB ซึ่งพบว่าผู้บริโภคในกลุ่มประเทศยูโรจำนวนหนึ่งมองว่าเงินสดช่วยให้ตระหนักถึงค่าใช้จ่ายของตนเองได้ดีกว่า จึงไม่น่าแปลกใจที่บางคนยังเลือกใช้เงินสดในการซื้อสินค้าในชีวิตประจำวัน
2. ความเป็นส่วนตัวเป็นสิ่งที่ผู้บริโภคบางกลุ่มให้ความสำคัญ
การชำระเงินด้วยบัตรหรือแอปพลิเคชันมักมีข้อมูลธุรกรรมถูกบันทึกไว้ในระบบ ทำให้สามารถตรวจสอบวัน เวลา จำนวนเงิน และรายละเอียดรายการใช้จ่ายได้ตามข้อมูลที่ผู้ให้บริการจัดเก็บ
แม้ระบบดังกล่าวจะมีประโยชน์ต่อการตรวจสอบบัญชีและป้องกันธุรกรรมผิดปกติ แต่ก็ทำให้ผู้บริโภคบางคนรู้สึกว่าการใช้จ่ายของตนเองมีร่องรอยอยู่ในระบบมากขึ้น
ส่วนเงินสดมีลักษณะแตกต่างออกไป เพราะการซื้อขายทั่วไปด้วยธนบัตรไม่ได้จำเป็นต้องสร้างประวัติธุรกรรมผ่านบัญชีธนาคารทุกครั้ง จึงตอบโจทย์ผู้ที่ต้องการความเป็นส่วนตัวในการจับจ่ายใช้สอย
รายงาน SPACE 2024 ของ ECB ยังพบว่า ผู้บริโภคในกลุ่มประเทศยูโร 58% มีความกังวลเกี่ยวกับความเป็นส่วนตัวเมื่อต้องชำระเงินหรือทำธุรกรรมทางการเงินผ่านระบบดิจิทัล และยังระบุว่าความเป็นส่วนตัวเป็นหนึ่งในข้อได้เปรียบสำคัญที่ผู้คนรับรู้เกี่ยวกับเงินสด
3. ไม่ต้องพึ่งอินเทอร์เน็ตหรือโทรศัพท์มือถือ
แม้ระบบชำระเงินดิจิทัลจะมีความสะดวก แต่ก็ต้องอาศัยโครงสร้างพื้นฐานบางอย่าง เช่น ระบบไฟฟ้า เครือข่ายสื่อสาร อุปกรณ์รับชำระเงิน และระบบของธนาคารหรือผู้ให้บริการ
หากเกิดปัญหาอินเทอร์เน็ตขัดข้อง สัญญาณโทรศัพท์หาย ระบบธนาคารหยุดให้บริการชั่วคราว หรือโทรศัพท์มือถือแบตเตอรี่หมด ผู้บริโภคอาจไม่สามารถชำระเงินด้วยวิธีที่คุ้นเคยได้
เงินสดจึงมีข้อได้เปรียบตรงที่ไม่ต้องอาศัยระบบเหล่านี้ในการซื้อขายทั่วไป เพียงมีธนบัตรและเหรียญที่เพียงพอก็สามารถนำไปชำระค่าสินค้าได้ทันที
โดยเฉพาะในพื้นที่ห่างไกลที่สัญญาณอินเทอร์เน็ตยังไม่ครอบคลุม หรือพื้นที่ที่ระบบสาธารณูปโภคยังมีข้อจำกัด เงินสดจึงเป็นทางเลือกที่มีความสำคัญต่อการดำเนินชีวิต
4. ร้านค้าขนาดเล็กอาจมีต้นทุนในการรับชำระเงินด้วยบัตร
อีกหนึ่งเหตุผลที่มักถูกมองข้ามคือฝั่งผู้ขาย เพราะการรับชำระเงินด้วยบัตรไม่ได้มีเพียงการนำเครื่องรับบัตรมาติดตั้งแล้วใช้งานเท่านั้น แต่ยังอาจมีค่าใช้จ่ายเกี่ยวกับอุปกรณ์ ค่าบริการ และค่าธรรมเนียมตามเงื่อนไขของผู้ให้บริการ
สำหรับร้านค้าขนาดใหญ่ที่มีปริมาณการขายสูง ค่าใช้จ่ายเหล่านี้อาจเป็นต้นทุนที่บริหารจัดการได้ แต่สำหรับร้านค้าขนาดเล็ก ร้านอาหารท้องถิ่น หรือผู้ค้ารายย่อย ต้นทุนเพิ่มเติมอาจมีผลต่อกำไรโดยตรง
การรับเงินสดจึงเป็นวิธีที่คุ้นเคยและไม่จำเป็นต้องพึ่งเครื่องรับบัตรหรือระบบชำระเงินอิเล็กทรอนิกส์ทุกครั้ง
อย่างไรก็ตาม ไม่ได้หมายความว่าร้านค้าทุกแห่งจะเสียค่าธรรมเนียมในอัตราเดียวกัน เพราะค่าใช้จ่ายขึ้นอยู่กับประเภทบัตร ผู้ให้บริการ และข้อตกลงในการรับชำระเงิน
5. เงินสดช่วยให้คนที่เข้าไม่ถึงระบบธนาคารยังซื้อขายได้
ไม่ใช่ทุกคนที่จะมีบัญชีธนาคาร บัตรเครดิต สมาร์ตโฟน หรือความรู้ในการใช้งานแอปพลิเคชันทางการเงินอย่างคล่องแคล่ว
ประชาชนบางกลุ่มอาจเป็นผู้สูงอายุ ผู้มีรายได้น้อย ผู้ที่อาศัยอยู่ในพื้นที่ห่างไกล หรือผู้ที่มีข้อจำกัดในการเข้าถึงเทคโนโลยี การบังคับให้ทุกคนต้องชำระเงินผ่านระบบดิจิทัลจึงอาจสร้างความลำบากให้กับคนกลุ่มนี้
เงินสดมีข้อได้เปรียบตรงที่สามารถใช้ได้โดยไม่จำเป็นต้องมีบัญชีธนาคารหรืออุปกรณ์อิเล็กทรอนิกส์ ทำให้ผู้คนยังสามารถซื้ออาหาร จ่ายค่ารถ และซื้อสิ่งของจำเป็นได้ตามปกติ
ประเด็นนี้เกี่ยวข้องกับแนวคิดการเข้าถึงบริการทางการเงินอย่างทั่วถึง หรือ Financial Inclusion ซึ่งให้ความสำคัญกับการทำให้ประชาชนทุกกลุ่มสามารถเข้าถึงบริการทางการเงินที่จำเป็นได้ ไม่ใช่เฉพาะผู้ที่มีความพร้อมด้านเทคโนโลยีเท่านั้น
6. ความคุ้นเคยและวัฒนธรรมการใช้จ่ายมีผลต่อการตัดสินใจ
พฤติกรรมการใช้เงินไม่ได้เปลี่ยนแปลงเพียงเพราะมีเทคโนโลยีใหม่เข้ามา ผู้คนจำนวนมากยังคงเลือกวิธีที่ตัวเองคุ้นเคยและรู้สึกมั่นใจ
ในบางประเทศ การใช้ธนบัตรซื้ออาหาร จ่ายตลาด หรือชำระค่าบริการต่าง ๆ เป็นพฤติกรรมที่สืบทอดกันมาเป็นเวลานาน ขณะที่บางประเทศมีการพัฒนาระบบบัตรและการชำระเงินอิเล็กทรอนิกส์อย่างแพร่หลายจนประชาชนคุ้นชินกับการไม่ต้องพกเงินสด
ความแตกต่างนี้ไม่ได้หมายความว่าประเทศหนึ่งทันสมัยกว่าอีกประเทศหนึ่งเสมอไป แต่สะท้อนถึงพัฒนาการทางเศรษฐกิจ โครงสร้างตลาด และพฤติกรรมของผู้บริโภคที่ไม่เหมือนกัน
7. การใช้เงินสดช่วยให้จ่ายเงินระหว่างบุคคลได้ง่าย
การแบ่งค่าอาหารให้เพื่อน จ่ายเงินค่าของเล็ก ๆ น้อย ๆ ให้คนในครอบครัว หรือให้เงินค่าขนมแก่เด็ก เป็นตัวอย่างของธุรกรรมที่เงินสดยังมีความสะดวกอยู่มาก
แม้ปัจจุบันจะมีระบบโอนเงินและแอปพลิเคชันที่ช่วยให้การส่งเงินระหว่างบุคคลทำได้รวดเร็ว แต่ก็ยังมีบางสถานการณ์ที่ผู้รับไม่สะดวกใช้ระบบดังกล่าว หรือไม่มีบัญชีที่สามารถรับโอนเงินได้
ข้อมูลจาก ECB ในปี 2024 ระบุว่า เงินสดยังเป็นเครื่องมือที่ถูกใช้มากที่สุดในการชำระเงินระหว่างบุคคลในกลุ่มประเทศยูโร โดยมีสัดส่วน 41% ของธุรกรรมประเภทนี้
จึงเห็นได้ว่าเงินสดไม่ได้มีบทบาทเฉพาะการซื้อสินค้าตามร้านค้าเท่านั้น แต่ยังเป็นส่วนหนึ่งของการใช้ชีวิตและการทำธุรกรรมระหว่างผู้คนด้วย
8. เงินสดเป็นทางเลือกสำรองเมื่อเกิดเหตุฉุกเฉิน
เหตุการณ์ไม่คาดคิดสามารถเกิดขึ้นได้เสมอ ไม่ว่าจะเป็นภัยธรรมชาติ น้ำท่วม พายุ ไฟฟ้าดับ หรือระบบสื่อสารขัดข้อง ปัญหาเหล่านี้อาจทำให้ร้านค้าไม่สามารถรับชำระเงินผ่านระบบอิเล็กทรอนิกส์ได้ชั่วคราว
ในสถานการณ์เช่นนี้ การมีเงินสดติดตัวไว้จำนวนหนึ่งอาจช่วยให้ประชาชนสามารถซื้ออาหาร น้ำดื่ม ยารักษาโรค และสิ่งของจำเป็นได้โดยไม่ต้องรอให้ระบบกลับมาใช้งานได้ตามปกติ
ธนาคารกลางออสเตรเลีย (Reserve Bank of Australia: RBA) ระบุในรายงานเดือนเมษายน 2026 ซึ่งวิเคราะห์ผลสำรวจการชำระเงินของผู้บริโภคปี 2025 ว่า ชาวออสเตรเลียจำนวนมากยังถือเงินสดไว้เพื่อใช้ในกรณีฉุกเฉิน หรือเมื่อระบบชำระเงินอิเล็กทรอนิกส์ไม่สามารถใช้งานได้
ข้อมูลดังกล่าวสะท้อนว่า แม้ประชาชนจะใช้บัตรหรือระบบออนไลน์เป็นหลัก แต่การมีเงินสดสำรองก็ยังเป็นสิ่งที่หลายคนเห็นว่าจำเป็น
9. ไม่ใช่ทุกคนจะสะดวกกับเทคโนโลยีการชำระเงิน
การใช้บัตรและแอปพลิเคชันอาจดูเป็นเรื่องง่ายสำหรับคนที่คุ้นเคยกับสมาร์ตโฟน แต่สำหรับผู้สูงอายุหรือผู้ที่ไม่ถนัดเทคโนโลยี การจำรหัสผ่าน การยืนยันตัวตน การตั้งค่าความปลอดภัย และการตรวจสอบธุรกรรมอาจเป็นเรื่องยุ่งยาก
นอกจากนี้ ผู้ที่มีข้อจำกัดด้านการมองเห็น การเคลื่อนไหว หรือการใช้งานอุปกรณ์บางประเภท ก็อาจต้องการความช่วยเหลือในการทำธุรกรรมดิจิทัล
รายงานของ ECB ปี 2024 พบว่า ผู้ตอบแบบสำรวจเกือบ 1 ใน 10 ระบุว่าตนเองต้องการความช่วยเหลือเมื่อต้องชำระเงินด้วยระบบดิจิทัล ข้อมูลนี้แสดงให้เห็นว่าการพัฒนาเทคโนโลยีควรคำนึงถึงความสามารถในการเข้าถึงของประชาชนทุกกลุ่มด้วย
10. บางประเทศมีระบบการชำระเงินดิจิทัลที่แตกต่างกัน
การที่ประเทศหนึ่งใช้บัตรมากหรือน้อยไม่ได้ขึ้นอยู่กับความชอบของประชาชนเพียงอย่างเดียว แต่ยังเกี่ยวข้องกับระบบการเงินที่พัฒนาขึ้นในแต่ละประเทศด้วย
บางประเทศมีระบบรับชำระเงินด้วยบัตรครอบคลุมตั้งแต่ห้างสรรพสินค้าไปจนถึงร้านค้าขนาดเล็ก ขณะที่บางประเทศมีระบบชำระเงินผ่านโทรศัพท์มือถือหรือการโอนเงินระหว่างบัญชีที่ได้รับความนิยมมากกว่า
นอกจากนี้ จำนวนตู้เอทีเอ็ม สาขาธนาคาร ระบบอินเทอร์เน็ต และความพร้อมของร้านค้าก็มีผลต่อการเลือกใช้เงินสดหรือระบบอิเล็กทรอนิกส์เช่นกัน
ดังนั้น การเปรียบเทียบว่าประเทศใดใช้เงินสดมากกว่าจึงควรพิจารณาทั้งระบบการเงินและโครงสร้างพื้นฐาน ไม่ใช่มองเฉพาะพฤติกรรมของผู้บริโภคเท่านั้น
11. ความเชื่อมั่นในระบบธนาคารมีส่วนกำหนดพฤติกรรม
การใช้บัตรหมายถึงการอาศัยระบบของธนาคารหรือผู้ให้บริการในการทำธุรกรรม ผู้บริโภคจึงต้องมีความเชื่อมั่นว่าระบบสามารถประมวลผลการชำระเงินได้อย่างถูกต้องและปลอดภัย
หากผู้คนเคยพบปัญหาการตัดเงินผิดพลาด การทำธุรกรรมล้มเหลว หรือมีความกังวลเกี่ยวกับการถูกโจรกรรมข้อมูล ก็อาจทำให้บางคนเลือกใช้เงินสดมากขึ้น
อย่างไรก็ตาม ไม่ควรสรุปว่าประเทศที่ใช้เงินสดมากมีระบบธนาคารที่ไม่น่าเชื่อถือ เพราะข้อมูลการใช้เงินสดเพียงอย่างเดียวไม่สามารถบอกระดับความเชื่อมั่นในสถาบันการเงินได้ทั้งหมด
12. เงินสดยังมีบทบาทต่อเศรษฐกิจในระดับชุมชน
ตลาดสด ร้านอาหารขนาดเล็ก แผงขายสินค้า และผู้ประกอบการรายย่อยจำนวนมากยังคงใช้เงินสดในการซื้อขาย เพราะเป็นวิธีที่ตรงไปตรงมาและสามารถจัดการเงินรับกับเงินทอนได้ทันที
การหมุนเวียนของเงินสดยังช่วยให้ผู้ขายสามารถนำเงินไปใช้จ่ายต่อได้โดยไม่จำเป็นต้องรอการโอนหรือการประมวลผลจากระบบชำระเงิน
แม้ระบบดิจิทัลจะช่วยเพิ่มความสะดวกในการทำธุรกิจ แต่เงินสดก็ยังมีบทบาทในเศรษฐกิจระดับชุมชน โดยเฉพาะธุรกิจที่มีมูลค่าการซื้อขายต่อครั้งไม่สูงมาก
แล้วการใช้เงินสดมีข้อเสียอะไรบ้าง?
แม้เงินสดจะมีข้อดีหลายประการ แต่ก็ไม่ได้หมายความว่าจะเหมาะกับทุกสถานการณ์ เพราะการพกธนบัตรจำนวนมากมีความเสี่ยงต่อการสูญหาย ถูกขโมย หรือทำหล่นโดยไม่รู้ตัว หากเกิดเหตุการณ์ดังกล่าวขึ้น การติดตามเงินคืนก็ทำได้ยากกว่าธุรกรรมที่มีหลักฐานในระบบธนาคาร
อีกทั้งการใช้เงินสดยังต้องเสียเวลาในการนับเงิน ตรวจสอบธนบัตร และทอนเงิน โดยเฉพาะร้านค้าที่มีลูกค้าจำนวนมาก นอกจากนี้ การซื้อสินค้าผ่านอินเทอร์เน็ตก็ไม่สามารถใช้ธนบัตรชำระเงินโดยตรงได้เหมือนการซื้อสินค้าหน้าร้าน
ส่วนการใช้บัตรก็มีข้อจำกัดเช่นกัน เช่น การพึ่งพาระบบอิเล็กทรอนิกส์ ความเสี่ยงจากการโจรกรรมข้อมูล ค่าธรรมเนียมบางประเภท และความจำเป็นในการมีบัญชีหรือเครื่องมือที่รองรับ
กล่าวได้ว่าเงินสดและบัตรต่างมีจุดแข็งและจุดอ่อน การเลือกใช้อย่างเหมาะสมจึงสำคัญกว่าการพยายามเปลี่ยนทุกคนให้ใช้วิธีเดียวกัน
ตัวอย่างที่น่าสนใจ: ออสเตรเลียยังใช้เงินสดมากแค่ไหนในปี 2025?
ข้อมูลจากธนาคารกลางออสเตรเลียในรายงาน Cash Use in Australia: What the 2025 Consumer Payments Survey Tells Us ซึ่งเผยแพร่เมื่อวันที่ 20 เมษายน 2026 พบว่า แม้บัตรและการชำระเงินดิจิทัลจะมีบทบาทมากขึ้น แต่เงินสดยังไม่ได้หายไปจากชีวิตประจำวันของชาวออสเตรเลีย
ผลสำรวจพบว่า ประมาณครึ่งหนึ่งของชาวออสเตรเลียยังใช้เงินสดอย่างน้อยสัปดาห์ละครั้ง และธุรกรรมทั้งหมดประมาณ 15% ยังคงชำระด้วยเงินสด ขณะเดียวกัน ประมาณหนึ่งในสามของผู้ตอบแบบสำรวจระบุว่า หากไม่สามารถถอนเงินสดหรือใช้เงินสดได้ จะเผชิญความลำบากหรือความไม่สะดวกอย่างมาก
ที่สำคัญยังพบว่ามีผู้ใหญ่ชาวออสเตรเลียประมาณ 1.5 ล้านคนที่พึ่งพาเงินสดในการชำระค่าใช้จ่ายในชีวิตประจำวันเป็นหลัก
ตัวเลขนี้ทำให้เห็นว่า การลดบทบาทของเงินสดไม่ได้ส่งผลต่อทุกคนในระดับเดียวกัน เพราะแม้ผู้บริโภคจำนวนมากจะสามารถใช้บัตรหรือระบบออนไลน์ได้ แต่ก็ยังมีประชาชนอีกกลุ่มที่จำเป็นต้องพึ่งพาเงินสดอยู่
อนาคตเงินสดจะหายไปจากโลกหรือไม่?
เมื่อมองจากแนวโน้มการชำระเงินในปัจจุบัน ระบบดิจิทัลมีโอกาสเติบโตต่อไปอย่างแน่นอน เพราะตอบโจทย์ทั้งความรวดเร็ว การซื้อขายออนไลน์ และการจัดการธุรกรรมที่ซับซ้อน แต่การที่ระบบดิจิทัลเติบโตไม่ได้หมายความว่าเงินสดจะต้องหมดความสำคัญในทันที
รายงาน SPACE 2024 ของ ECB ยังพบว่า แม้ผู้บริโภคส่วนใหญ่ในกลุ่มประเทศยูโรจะชื่นชอบการใช้บัตรและวิธีชำระเงินแบบไม่ใช้เงินสด แต่มีถึง 62% ที่เห็นว่าการมีเงินสดเป็นทางเลือกในการชำระเงินยังมีความสำคัญหรือสำคัญมาก
ตัวเลขนี้สะท้อนประเด็นที่น่าสนใจว่า คนจำนวนหนึ่งอาจไม่ได้ใช้เงินสดเป็นประจำ แต่ก็ยังต้องการให้เงินสดมีอยู่ เพราะต้องการมีทางเลือกสำรองในกรณีที่ระบบดิจิทัลไม่พร้อมใช้งาน
ดังนั้น แนวโน้มในอนาคตจึงอาจไม่ได้เป็นการแข่งขันเพื่อให้เงินสดหรือบัตรฝ่ายใดฝ่ายหนึ่งหายไป แต่เป็นการพัฒนาระบบการชำระเงินให้สามารถอยู่ร่วมกันได้อย่างเหมาะสม
บทสรุป
เหตุผลที่บางประเทศยังนิยมใช้เงินสดมากกว่าบัตรไม่ได้เกิดจากความล้าหลังทางเทคโนโลยีเพียงอย่างเดียว แต่เกี่ยวข้องกับหลายปัจจัย ทั้งการควบคุมค่าใช้จ่าย ความเป็นส่วนตัว ความสะดวกในการซื้อขาย การเข้าถึงบริการทางการเงิน ต้นทุนของร้านค้า และความสามารถในการใช้จ่ายเมื่อระบบอิเล็กทรอนิกส์ขัดข้อง
ข้อมูลจากยุโรปและออสเตรเลียยังแสดงให้เห็นว่า แม้การใช้เงินสดจะลดลงในระยะยาว แต่ประชาชนจำนวนไม่น้อยยังต้องการให้เงินสดเป็นทางเลือกที่สามารถใช้งานได้จริง
ท้ายที่สุดแล้ว เทคโนโลยีที่ดีไม่ควรทำให้คนบางกลุ่มถูกทิ้งไว้ข้างหลัง การมีทั้งเงินสด บัตร และระบบชำระเงินดิจิทัลจึงยังเป็นสิ่งสำคัญ เพราะแต่ละวิธีมีประโยชน์แตกต่างกัน และสิ่งที่สำคัญที่สุดคือประชาชนควรมีสิทธิเลือกวิธีชำระเงินที่เหมาะสมกับชีวิตของตนเอง
แหล่งที่มา
- European Central Bank (ECB) – Study on the payment attitudes of consumers in the euro area (SPACE 2024)
- European Central Bank (ECB) – รายงาน Payment preferences and advantages of cash and cashless payments ปี 2024
- De Nederlandsche Bank (DNB) – Cash remains a key payment method in Europe, but its share continues to decline (2025)
- Reserve Bank of Australia (RBA) – Cash Use in Australia: What the 2025 Consumer Payments Survey Tells Us (20 เมษายน 2026)
- Reserve Bank of Australia (RBA) – Payments System และข้อมูลการสำรวจ Consumer Payments Survey
ขอบคุณที่แวะมาอ่านนะครับ ถ้าชอบก็อย่าลืมกดไลน์ กดแชร์และกดติดตามด้วยนะครับเพื่อที่ท่านจะได้ไม่พลาดข่าวสารต่าง ๆ ที่เป็นประโยชน์และสาระความบันเทิง
เขียนโดย หนึ่งล้านเรื่องเล่า
 5 จังหวัดในไทยที่ชาวต่างชาติชอบมากที่สุด และนิยมย้ายมาใช้ชีวิตหลังเกษียณ
 เปิด 10 อำเภอที่ดินถูกที่สุดในไทย บางพื้นที่ราคาประเมินเริ่มเพียง 10,000 บาทต่อไร่
 เปิด 10 จังหวัดไทย! ค่าใช้จ่ายต่ำสุด ปัตตานีครองแชมป์
 เลขเด็ด "เจ้าพ่อปากแดง" งวด 16 พฤศจิกายน 2569 รวมเลขเด่น เลขรอง และเลขท้าย
 เลขเด็ด "เสือตกถังพลังเงินดี" งวดวันที่ 16 พฤศจิกายน 69..งวดนี้เลขเด่น 8 มาแรง!!
 คิมจองอึนสมัยเด็กเป็นคนอย่างไร ? เพื่อนสมัยเรียนสวิตเซอร์แลนด์เผยอีกมุม ก่อนก้าวสู่อำนาจ
 เปิด 10 ของเก่าชวนทึ่ง! อย่าเพิ่งทิ้งของในบ้าน บางชิ้นนักสะสมตามหา
 ประเทศที่นิยมกินข้าวไทย และนำเข้าข้าวจากประเทศไทยมากที่สุด ไทยขายข้าวให้ชาติไหนมากเป็นอันดับหนึ่ง?
 นักท่องเที่ยวรัสเซียอัดคลิปแฉแม่ค้าผลไม้ไทยใช้มีดทำครัวเขี่ยเล็บเท้า ยอดวิวพุ่งทะลุ 8 แสน
 เลขกำลังวันจันทร์ งวด 16 พ.ย. 69 เปิดเลขเด่นจากตาราง จัดเต็มชุด 2 ตัว-3 ตัว เน้นเลข 6
 ตามกันต่อเลข อ.น๊อตตี้ งวด 16 พฤศจิกายน 2569
 หนุ่ม กรรชัย จี้ถามกลางโหนกระแส! ก๊อต อธิป ยอมรับปมเงินสร้างมูลนิธิเปิด 10 จังหวัดไทย! ค่าใช้จ่ายต่ำสุด ปัตตานีครองแชมป์
 เหล็กไหลหรือขี้ตะกรัน เปิดที่มาก้อนปริศนาจากเตาถลุงเหล็กโบราณ ที่ซ่อนประวัติศาสตร์ไทย
 สอบเข้า ม.1 โรงเรียนดัง แข่งขันแค่ไหน เปิด 7 เทคนิคเตรียมตัวที่เด็ก ป.6 ต้องรู้เลขเด็ด "เจ้าพ่อปากแดง" งวด 16 พฤศจิกายน 2569 รวมเลขเด่น เลขรอง และเลขท้ายนักท่องเที่ยวรัสเซียอัดคลิปแฉแม่ค้าผลไม้ไทยใช้มีดทำครัวเขี่ยเล็บเท้า ยอดวิวพุ่งทะลุ 8 แสน
 เหรียญเงินบาทไทยที่ถูกผลิต น้อยที่สุด และหายากมาก ที่สุดในปัจจุบัน
 สาระ เกร็ดน่ารู้