ดอกเบี้ยทบต้นทำให้เงินโตต่างจากดอกเบี้ยธรรมดาอย่างไร ยิ่งนานยิ่งเห็นความต่าง
เงินต้นเท่ากัน แต่ผลลัพธ์อาจต่างกันเมื่อเวลาผ่านไป
การคำนวณดอกเบี้ยเป็นเรื่องใกล้ตัวที่หลายคนอาจเคยพบ ไม่ว่าจะเป็นการออมเงินหรือการคำนวณยอดเงินในระยะยาว แต่ดอกเบี้ยไม่ได้มีวิธีคิดแบบเดียวทั้งหมด โดยวิธีที่ใช้คำนวณสามารถทำให้ยอดเงินสุดท้ายแตกต่างกันได้ แม้จะเริ่มจากเงินต้นจำนวนเท่ากันและใช้อัตราดอกเบี้ยเดียวกัน
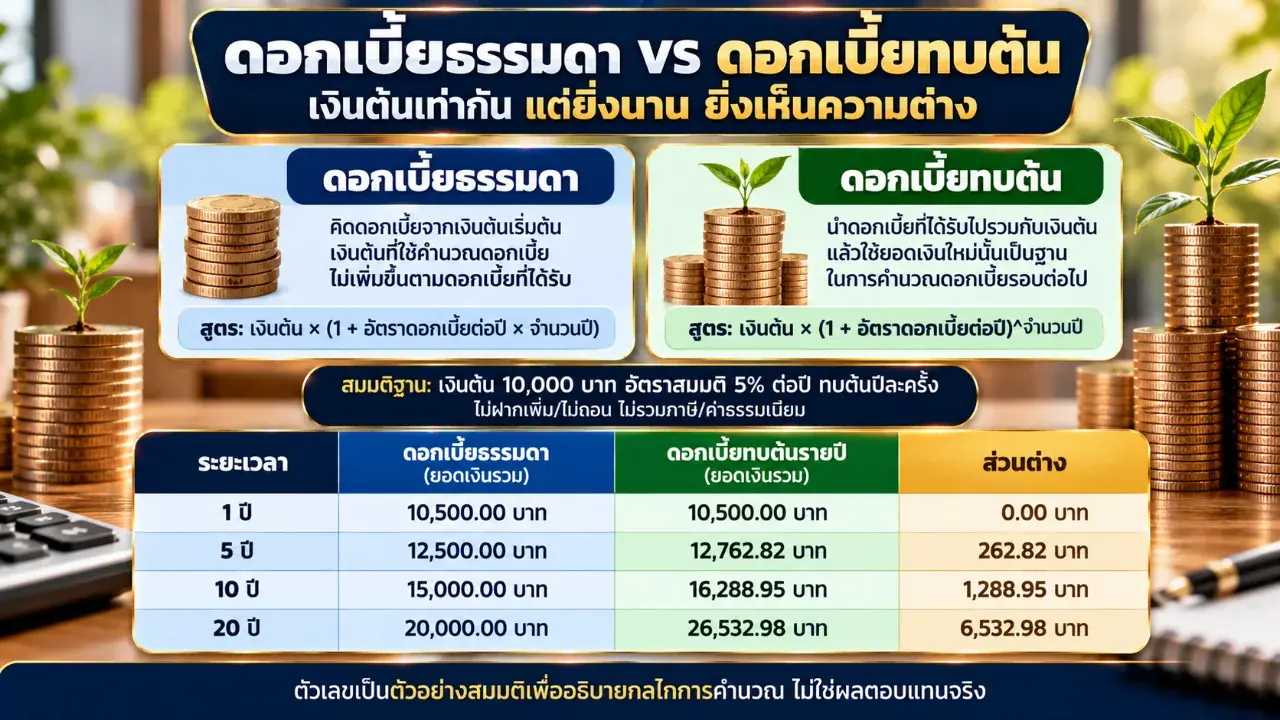
ความแตกต่างที่น่าสนใจคือระหว่าง ดอกเบี้ยธรรมดา กับ ดอกเบี้ยทบต้น แบบแรกคิดดอกเบี้ยจากเงินต้นเริ่มต้น ส่วนแบบหลังนำดอกเบี้ยที่สะสมได้ไปรวมกับเงินต้นเพื่อคำนวณในรอบถัดไป เมื่อเวลาผ่านไป ความแตกต่างนี้จะเห็นได้ชัดขึ้น โดยบทความนี้จะใช้ตัวอย่างสมมติที่เงินต้น 10,000 บาท และอัตราดอกเบี้ย 5% ต่อปี เพื่ออธิบายวิธีคิดเท่านั้น ไม่ใช่อัตราของธนาคารหรือผลิตภัณฑ์ทางการเงินจริง
ดอกเบี้ยธรรมดาคืออะไร
ดอกเบี้ยธรรมดา (Simple Interest) คือการคำนวณดอกเบี้ยจากเงินต้นเริ่มต้น โดยเงินต้นที่ใช้คิดดอกเบี้ยจะไม่เพิ่มขึ้นตามดอกเบี้ยที่ได้รับในแต่ละปี
ตัวอย่างสมมติ หากมีเงินต้น 10,000 บาท และใช้อัตราดอกเบี้ย 5% ต่อปี จะคำนวณดอกเบี้ยได้ปีละ 500 บาท เพราะคิดจากเงินต้นเริ่มต้นจำนวนเดิมทุกปี อัตรา 5% นี้เป็นเพียงตัวเลขสมมติเพื่ออธิบายวิธีคำนวณ ไม่ใช่อัตราของธนาคารหรือผลิตภัณฑ์จริง
สูตรคำนวณยอดเงินรวมเมื่อครบกำหนดคือ
เงินต้น × (1 + อัตราดอกเบี้ยต่อปี × จำนวนปี)
เมื่อใช้วิธีนี้ ยอดเงินจะเพิ่มขึ้นตามจำนวนดอกเบี้ยที่คำนวณจากเงินต้นเดิม หากสมมติฐานยังคงเหมือนเดิม ดอกเบี้ยที่เพิ่มขึ้นในแต่ละปีก็จะเท่ากัน
ดอกเบี้ยทบต้นทำงานอย่างไร
ดอกเบี้ยทบต้น (Compound Interest) คือการนำดอกเบี้ยที่เกิดขึ้นมารวมกับเงินต้น แล้วใช้ยอดเงินใหม่นั้นเป็นฐานในการคำนวณดอกเบี้ยรอบต่อไป จึงเกิดการคิดดอกเบี้ยจากทั้งเงินต้นและดอกเบี้ยที่สะสมไว้ก่อนหน้า
ลองใช้ตัวอย่างสมมติเดิม คือเงินต้น 10,000 บาท และอัตราดอกเบี้ย 5% ต่อปี โดยทบต้นปีละครั้ง ตัวเลข 5% ยังคงเป็นอัตราสมมติเพื่ออธิบายกลไกเท่านั้น ไม่ใช่อัตราของธนาคารหรือผลิตภัณฑ์จริง
ในปีแรก ดอกเบี้ยเท่ากับ 500 บาท ทำให้ยอดเงินเป็น 10,500 บาท แต่เมื่อถึงปีถัดไป การคำนวณจะใช้ยอด 10,500 บาทเป็นฐาน ไม่ใช่เงินต้น 10,000 บาทเท่าเดิม เมื่อสะสมต่อเนื่อง ยอดเงินที่ใช้คำนวณดอกเบี้ยจึงเพิ่มขึ้นตามไปด้วย
สูตรดอกเบี้ยทบต้นปีละครั้งคือ
เงินต้น × (1 + อัตราดอกเบี้ยต่อปี)^จำนวนปี
จุดต่างสำคัญจึงไม่ได้อยู่ที่อัตราดอกเบี้ยเพียงอย่างเดียว แต่อยู่ที่การนำดอกเบี้ยที่เกิดขึ้นกลับไปรวมคำนวณในรอบถัดไปด้วย
เปรียบเทียบตัวเลข 1, 5, 10 และ 20 ปี
เพื่อให้เห็นภาพชัดเจน จะใช้สมมติฐานเดียวกันทั้งสองวิธี ได้แก่ เงินต้น 10,000 บาท อัตราดอกเบี้ยสมมติ 5% ต่อปี และไม่มีการฝากเพิ่มหรือถอนเงินระหว่างทาง สำหรับดอกเบี้ยทบต้นจะคิดและรวมดอกเบี้ยปีละครั้ง ตัวเลข 5% เป็นเพียงตัวอย่างสมมติเพื่ออธิบายวิธีคำนวณ ไม่ใช่อัตราของธนาคารหรือผลิตภัณฑ์ทางการเงินจริง
| ระยะเวลา | ดอกเบี้ยธรรมดา: ยอดเงินรวม | ดอกเบี้ยทบต้นรายปี: ยอดเงินรวม | ส่วนต่าง |
| 1 ปี | 10,500.00 บาท | 10,500.00 บาท | 0.00 บาท |
| 5 ปี | 12,500.00 บาท | 12,762.82 บาท | 262.82 บาท |
| 10 ปี | 15,000.00 บาท | 16,288.95 บาท | 1,288.95 บาท |
| 20 ปี | 20,000.00 บาท | 26,532.98 บาท | 6,532.98 บาท |
ตัวเลขทั้งหมดเป็นผลคำนวณจากสมมติฐานข้างต้น ไม่ใช่ผลตอบแทนของผลิตภัณฑ์ทางการเงินจริง และไม่ได้หมายความว่าจะได้รับอัตราดอกเบี้ยดังกล่าวจริงตลอดระยะเวลาที่แสดง
ตัวอย่างวิธีคิดเมื่อครบ 5 ปี
ดอกเบี้ยธรรมดา: 10,000 × (1 + 0.05 × 5) = 12,500 บาท
ดอกเบี้ยทบต้นรายปี: 10,000 × (1.05)^5 = 12,762.82 บาท
ส่วนเมื่อครบ 20 ปี
ดอกเบี้ยธรรมดา: 10,000 × (1 + 0.05 × 20) = 20,000 บาท
ดอกเบี้ยทบต้นรายปี: 10,000 × (1.05)^20 = 26,532.98 บาท
จากตารางจะเห็นว่าในปีแรกยอดเงินของทั้งสองวิธีเท่ากัน แต่เมื่อเวลาผ่านไป ยอดเงินจากการทบต้นจะสูงกว่าภายใต้สมมติฐานเดียวกัน ส่วนต่างเพิ่มจาก 262.82 บาทเมื่อครบ 5 ปี เป็น 6,532.98 บาทเมื่อครบ 20 ปี
ยิ่งนานยิ่งต่างเพราะอะไร
หัวใจของดอกเบี้ยทบต้นคือดอกเบี้ยที่เกิดขึ้นไม่ได้หยุดอยู่เพียงยอดเงินที่ได้รับเพิ่ม แต่ยังกลายเป็นส่วนหนึ่งของยอดเงินที่ใช้คำนวณดอกเบี้ยในรอบต่อไปด้วย
เมื่อยอดเงินสะสมมากขึ้น ดอกเบี้ยที่คำนวณได้ในแต่ละปีก็มีโอกาสเพิ่มขึ้นตามไปด้วย ภายใต้สมมติฐานว่าอัตราดอกเบี้ยยังเท่าเดิมและมีการทบต้นตามรอบที่กำหนด ขณะที่ดอกเบี้ยธรรมดายังคำนวณจากเงินต้นเริ่มต้น จึงมีจำนวนดอกเบี้ยเพิ่มขึ้นเท่าเดิมในแต่ละปี
ตัวอย่างสมมติในตารางแสดงให้เห็นว่า ความแตกต่างระหว่างสองวิธีค่อนข้างน้อยในช่วงแรก แต่ชัดเจนขึ้นเมื่อขยายระยะเวลาเป็น 10 ปีและ 20 ปี อย่างไรก็ตาม นี่เป็นผลจากสูตรคณิตศาสตร์และเงื่อนไขที่กำหนดไว้ ไม่ใช่หลักฐานว่าผลตอบแทนจากผลิตภัณฑ์ทางการเงินจริงจะเพิ่มขึ้นในลักษณะเดียวกันเสมอไป
ดอกเบี้ยทบต้นไม่ใช่การันตีผลตอบแทน
แม้ดอกเบี้ยทบต้นจะช่วยอธิบายการเติบโตของยอดเงินตามหลักคณิตศาสตร์ แต่ผลลัพธ์จริงยังขึ้นอยู่กับเงื่อนไขของเงินฝากหรือผลิตภัณฑ์แต่ละประเภท เช่น อัตราดอกเบี้ยที่ได้รับจริง ความถี่ในการทบต้น ภาษี ค่าธรรมเนียม และการฝากหรือถอนเงินระหว่างทาง
ตัวอย่างสมมติที่ใช้อัตรา 5% ต่อปีตลอดช่วงเวลา เป็นเพียงแบบจำลองสำหรับเปรียบเทียบวิธีคำนวณ ไม่ใช่การระบุว่าเงินฝากหรือการลงทุนใดจะให้ผลตอบแทน 5% ต่อปี และไม่ใช่คำรับประกันว่าจะได้เงินตามยอดในตาราง
นอกจากนี้ การคำนวณข้างต้นยังไม่รวมผลของเงินเฟ้อ ซึ่งมีผลต่อกำลังซื้อของเงินในอนาคต แม้ยอดเงินตามตัวเลขจะเพิ่มขึ้น แต่ไม่ได้หมายความว่ากำลังซื้อจะเพิ่มขึ้นในอัตราเดียวกัน
สรุป
ดอกเบี้ยธรรมดาคิดจากเงินต้นเริ่มต้น ส่วนดอกเบี้ยทบต้นนำดอกเบี้ยที่สะสมไปรวมกับเงินต้นเพื่อคำนวณในรอบถัดไป ความแตกต่างจึงมีโอกาสชัดเจนขึ้นเมื่อระยะเวลายาวนานขึ้น หากใช้อัตราและเงื่อนไขเดียวกันตามตัวอย่างสมมติ
สิ่งสำคัญคือการเข้าใจวิธีคิดและตรวจสอบเงื่อนไขจริงก่อนนำตัวเลขไปใช้ เพราะดอกเบี้ยทบต้นเป็นกลไกการคำนวณ ไม่ใช่คำรับประกันว่าผลตอบแทนจะคงที่หรือเป็นไปตามตัวอย่างเสมอไป
เขียนโดย พีรพัฒน์ พีพี
 เลขน่าจับตา "แต๋วจ๋า พารวย" วันที่ 1 ธันวาคม 2569
 @เอื้อยหล่า เปิดเลขเด็ดงวด 1 ธันวาคม 2569 เลขวิ่งบน 7 ล่าง 5 พร้อมชุดเลขสองตัว-สามตัว
 เสือตกถัง เปิดเลขเด็ดงวด 1 ธันวาคม 2569 เผยเลขเด่นกากบาท จับตาแนวทางลุ้นโชคงวดนี้
 เปิดเลขธูป 3 ตัวตรง "ท้าวเวสสุวรรณ" วันที่ 1 ธันวาคม 2569
 ไทยตอนบนอากาศเย็นลง ลมแรงต่อเนื่อง ขณะที่ "ภาคใต้" เผชิญฝนถล่มหนักถึงหนักมาก 9 จังหวัดเสี่ยงภัยน้ำท่วมฉับพลัน ช่วงวันที่ 19–22 พ.ย. 69
 “เช็กเกลียว” คืออะไร? เปิดความหมายศัพท์ฮิต หลังดราม่า “น้ำ-ซองดูฮี”
 เปิด 5 อาชีพที่เคยมีอยู่จริงในไทย แต่ปัจจุบันแทบไม่มีคนทำแล้ว
 ทำไมเรื่องน่าอายในอดีตถึงผุดขึ้นมาตอนก่อนนอน
 นอสตราดามุสทำนายปี 2027 ? เปิด 5 ปริศนาคำทำนาย ไฟป่า วิกฤตการเงิน และสมบัติต้องคำสาป
 สารหนูและแคดเมียมจากน้ำและดินเข้าสู่อาหารได้อย่างไร
 แยกอาการภูมิแพ้ ไข้หวัดใหญ่ และสัญญาณปอดอักเสบเบื้องต้น
 เปิด 5 โรงเรียนที่มีพื้นที่กว้างใหญ่ที่สุดในประเทศไทย โรงเรียนไหนมีพื้นที่มากเหมือนมหาวิทยาลัย?
 การเงิน