จ่ายบัตรเครดิตไม่เต็มจำนวน ดอกเบี้ยคิดจากยอดเต็มตั้งแต่วันที่รูด ไม่ใช่แค่ยอดที่ค้าง
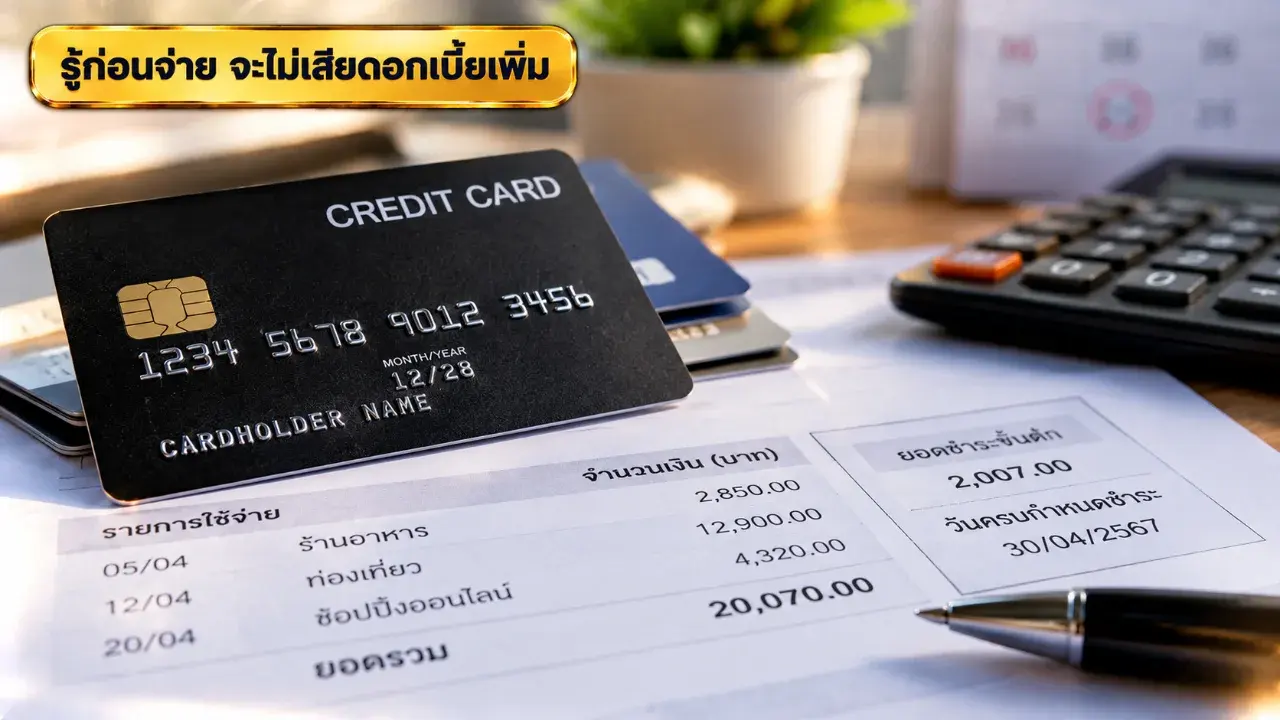
การจ่ายบัตรเครดิตเพียงบางส่วนอาจทำให้เสียดอกเบี้ยจากยอดใช้จ่ายเต็มจำนวนย้อนหลังไปถึงวันที่ทำรายการ ไม่ใช่คิดเฉพาะเงินที่เหลือหลังหักยอดชำระเท่านั้น กลไกนี้เป็นรายละเอียดสำคัญที่ผู้ถือบัตรควรเข้าใจ เพราะจำนวนวันที่นำมาคำนวณมีผลต่อยอดดอกเบี้ยที่เกิดขึ้นจริง
จ่ายเต็มและตรงเวลาแตกต่างจากการจ่ายเพียงบางส่วน
โดยทั่วไป บัตรเครดิตมีระยะปลอดดอกเบี้ยตามเงื่อนไขของผู้ออกบัตร หากชำระยอดเต็มจำนวนและตรงเวลาตามกำหนด ก็จะได้รับประโยชน์จากระยะเวลาดังกล่าวสำหรับรายการที่เข้าเงื่อนไข
แต่เมื่อชำระเพียงบางส่วน จะหมดสิทธิ์ระยะปลอดดอกเบี้ยสำหรับรายการที่เกี่ยวข้อง และอาจเกิดดอกเบี้ยจากช่วงเวลาก่อนชำระด้วย แม้จะนำเงินมาจ่ายไปแล้วส่วนหนึ่งก็ตาม
ประเด็นสำคัญจึงไม่ได้อยู่ที่ยอดเงินที่เหลือเพียงอย่างเดียว แต่อยู่ที่ยอดเงินที่ใช้เป็นฐานคำนวณและจำนวนวันในแต่ละช่วงด้วย
ดอกเบี้ยอาจแบ่งเป็น 2 ส่วนตามช่วงเวลา
กลไกการคิดดอกเบี้ยเมื่อชำระไม่เต็มจำนวนสามารถอธิบายได้เป็น 2 ช่วงหลัก
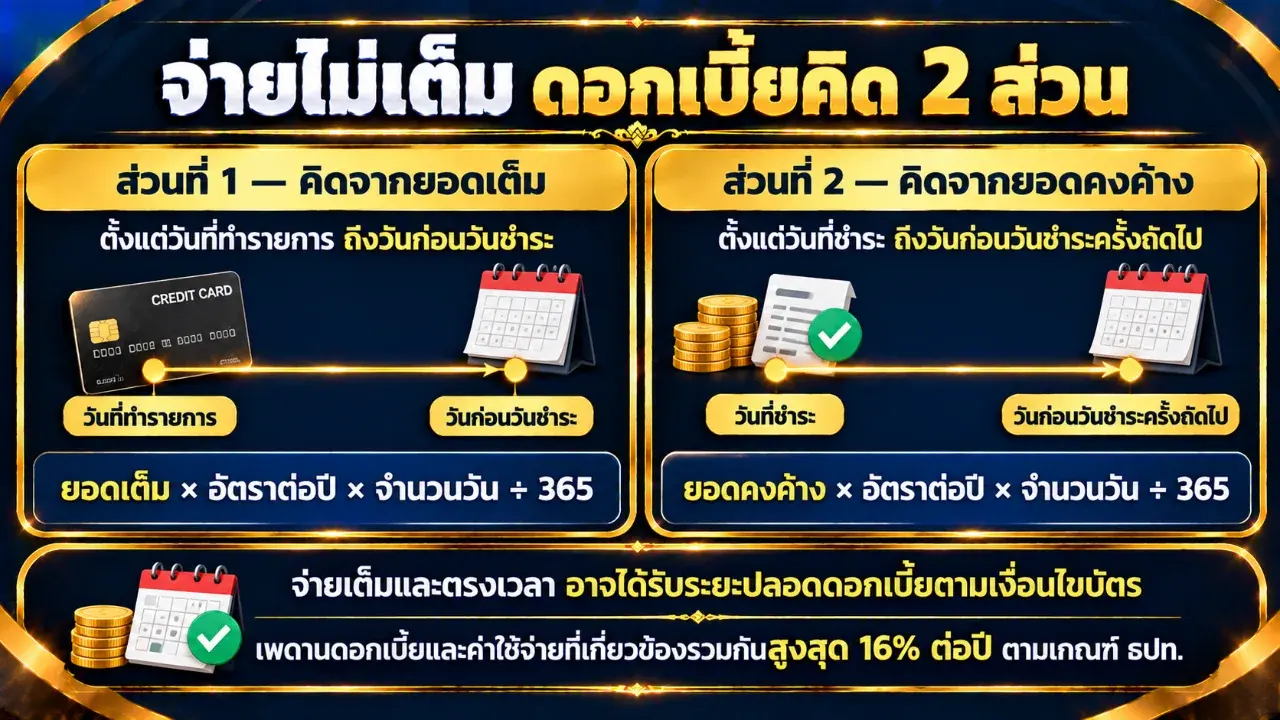
ส่วนที่ 1 ดอกเบี้ยจากยอดเต็มก่อนวันชำระ
ช่วงแรกจะคำนวณจากยอดใช้จ่ายเต็มจำนวน ตั้งแต่วันที่ทำรายการหรือวันที่บันทึกรายการตามเงื่อนไขที่เกี่ยวข้อง ไปจนถึงวันก่อนวันที่ชำระเงิน ดังนั้น แม้จะชำระคืนไปบางส่วนในวันครบกำหนด ยอดเต็มในช่วงก่อนชำระก็ยังเป็นฐานสำหรับคำนวณดอกเบี้ยตามหลักเกณฑ์นี้
ส่วนที่ 2 ดอกเบี้ยจากยอดคงค้างหลังวันชำระ
หลังจากชำระเงินแล้ว ยอดหนี้ส่วนที่ยังเหลือจะถูกนำมาคำนวณดอกเบี้ยต่อ โดยนับตั้งแต่วันที่ชำระไปจนถึงวันก่อนวันชำระครั้งถัดไปในช่วงที่เกี่ยวข้อง
กล่าวอีกอย่างคือ ดอกเบี้ยส่วนแรกสะท้อนระยะเวลาที่มียอดใช้จ่ายเต็มจำนวนก่อนชำระ ส่วนที่สองสะท้อนระยะเวลาที่หนี้ยังคงเหลือหลังชำระแล้ว การแยกสองช่วงนี้ช่วยให้เข้าใจว่าเหตุใดดอกเบี้ยจึงไม่จำเป็นต้องคำนวณจากยอดคงค้างเพียงยอดเดียวตลอดทั้งรอบ
สูตรรายวันทำให้จำนวนวันที่ค้างชำระมีความสำคัญ
การคำนวณดอกเบี้ยโดยทั่วไปใช้หลักรายวัน โดยนำยอดเงินที่เป็นฐานคำนวณคูณกับอัตราดอกเบี้ยต่อปีและจำนวนวันที่เกี่ยวข้อง แล้วหารด้วย 365 วัน
ดังนั้น การคำนวณแต่ละช่วงต้องใช้ยอดเงินและจำนวนวันของช่วงนั้นให้ตรงกัน หากมีสองช่วง ก็ต้องคำนวณแยกกันก่อนนำผลมารวม การใช้ยอดเงินถูกต้องแต่ใส่จำนวนวันผิด หรือใช้ยอดคงค้างแทนยอดเต็มในช่วงแรก ย่อมทำให้ผลลัพธ์คลาดเคลื่อนจากหลักการที่กำลังอธิบาย
ธนาคารแห่งประเทศไทยกำหนดเพดานอัตราดอกเบี้ยและค่าใช้จ่ายที่เกี่ยวข้องรวมกันสำหรับบัตรเครดิตไว้สูงสุด 16% ต่อปี ตามหลักเกณฑ์ที่มีผลตั้งแต่วันที่ 1 สิงหาคม 2563 อย่างไรก็ตาม เพดานดังกล่าวไม่ได้หมายความว่าบัตรทุกใบจะเรียกเก็บในอัตรา 16% เสมอไป อัตราที่ใช้จริงต้องตรวจสอบจากสัญญาและเงื่อนไขของผู้ออกบัตร
ตัวอย่างสมมติแสดงการคิดดอกเบี้ยทั้งสองส่วน
เพื่อให้เห็นภาพชัดเจน สมมติว่ามีการใช้บัตรเครดิตซื้อสินค้า 10,000 บาทในวันที่ 1 และวันครบกำหนดชำระคือวันที่ 21 แต่ผู้ถือบัตรชำระเงินเพียง 7,000 บาท จึงเหลือยอดคงค้าง 3,000 บาท โดยกำหนดอัตราดอกเบี้ยเพื่อการสาธิตไว้ที่ 16% ต่อปี
ส่วนที่ 1 คำนวณจากยอดเต็ม 10,000 บาท เป็นเวลา 20 วัน: 10,000 × 16% × 20 ÷ 365 ≈ 87.67 บาท
ส่วนที่ 2 คำนวณจากยอดคงค้าง 3,000 บาท เป็นเวลา 30 วัน: 3,000 × 16% × 30 ÷ 365 ≈ 39.45 บาท
เมื่อนำดอกเบี้ยทั้งสองส่วนมารวมกัน จะได้ 87.67 + 39.45 ≈ 127.12 บาท
ตัวเลขนี้เป็นตัวอย่างสมมติเพื่ออธิบายวิธีคิดเท่านั้น ไม่ใช่ยอดเรียกเก็บจริงของผู้ออกบัตรรายใด และไม่ได้ยืนยันว่าทุกบัตรจะมีช่วงเวลาหรือวิธีนับวันตรงกับตัวอย่างนี้ เงื่อนไขละเอียดอาจแตกต่างกันตามผู้ออกบัตรและรายการใช้จ่ายจริง
สิ่งที่ตัวอย่างนี้แสดงให้เห็นคือ ดอกเบี้ยไม่ได้เกิดจากยอดคงค้าง 3,000 บาทเพียงอย่างเดียว แต่มีส่วนที่คำนวณจากยอดเต็ม 10,000 บาทในช่วงก่อนวันชำระรวมอยู่ด้วย
ตรวจใบแจ้งยอดเพื่อเข้าใจดอกเบี้ยที่ถูกเรียกเก็บ
เมื่อได้รับใบแจ้งยอด ควรตรวจสอบวันทำรายการ วันบันทึกรายการ วันครบกำหนดชำระ จำนวนเงินที่ชำระจริง ยอดคงค้าง และรายละเอียดการคิดดอกเบี้ย หากต้องการตรวจสอบจำนวนเงินที่ถูกเรียกเก็บ ควรสอบถามผู้ออกบัตรให้ชี้แจงฐานยอดเงิน อัตราดอกเบี้ย และจำนวนวันที่ใช้คำนวณแต่ละช่วง
หากเริ่มมีปัญหาในการชำระหนี้ ไม่ควรปล่อยให้ยอดค้างเพิ่มขึ้นหรือใช้วิธีหลีกเลี่ยงเงื่อนไขตามสัญญา ควรติดต่อผู้ออกบัตรเพื่อสอบถามทางเลือกในการช่วยเหลือ หรือศึกษาคุณสมบัติและช่องทางติดต่อคลินิกแก้หนี้เพื่อขอคำแนะนำตามสถานการณ์ของตนเอง
การเข้าใจว่าดอกเบี้ยถูกคิดจากยอดใดและนับกี่วัน ช่วยให้ตรวจสอบใบแจ้งยอดได้แม่นยำขึ้น และช่วยให้วางแผนการชำระเงินโดยเข้าใจต้นทุนที่อาจเกิดขึ้นได้ชัดเจนกว่าเดิม
เขียนโดย พีรพัฒน์ พีพี
 ทำไม "ท้องเรือเดินสมุทร" ส่วนใหญ่ถึงต้องทาด้วย "สีแดงสด" เสมอ?
 เปิด 5 ประเทศในโลก ที่ไม่เคยตกเป็นเมืองขึ้นของประเทศอื่น
 Thai PBS มีรายได้ปีละเท่าไร ใช้งบประมาณผลิตรายการมากแค่ไหน เปิดตัวเลขรายรับรายจ่ายกว่า 2,600 ล้านบาท
 10 อาชีพที่เลือนหายไปตามกาลเวลา ครั้งหนึ่งเคยสำคัญ แต่ปัจจุบันแทบไม่มีให้เห็นแล้ว
 10 ชื่อหญิงไทย ฮิตตั้งแต่โบราณจนถึงปัจจุบัน
 แบรนด์รถมอเตอร์ไซค์สัญชาติไทย ที่ประสบความสำเร็จมากที่สุดแบรนด์หนึ่งของประเทศ
 5 โรงเรียนไทย ที่ค่าเทอมแพงที่สุด ปีละหลายแสน (ไม่รวมนานาชาติ)
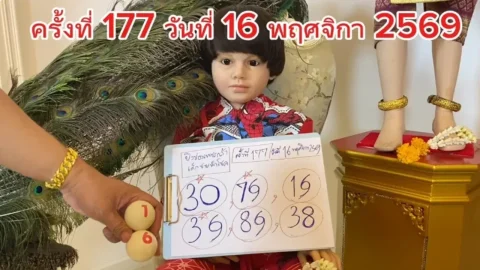 แนวทางเลขปิงปองเพชรกล้า ครั้งที่ 177 ลุ้นสลากสัญจรงวด 16 พฤศจิกายน 2569 ถอดสถิติเด่นน่าจับตา
 7 จังหวัดในไทยที่มีพื้นที่ป่าไม้มากที่สุด เปิดอาณาจักรสีเขียวผืนใหญ่ที่ยังคงความอุดมสมบูรณ์
 ทำไม "ชุดที่หมอใส่เข้าห้องผ่าตัด" ถึงต้องใช้สีเขียวหรือสีฟ้า?
 10 ประเทศที่มีชื่อประเทศเปลี่ยนไปจากอดีตมากที่สุด จากชื่อเก่าที่คนทั่วโลกเคยรู้จัก สู่ชื่อใหม่ในปัจจุบัน
 5 สายพันธุ์แมวไทยแท้ ที่ต่างชาติรู้จักและตามหาจากประเทศไทย
 การเงิน