หนี้ครัวเรือนไทยและความเหลื่อมล้ำ 2569 เกี่ยวข้องกับเศรษฐกิจโลกอย่างไร เจาะผลกระทบต่อกำลังซื้อและอนาคตเศรษฐกิจไทย
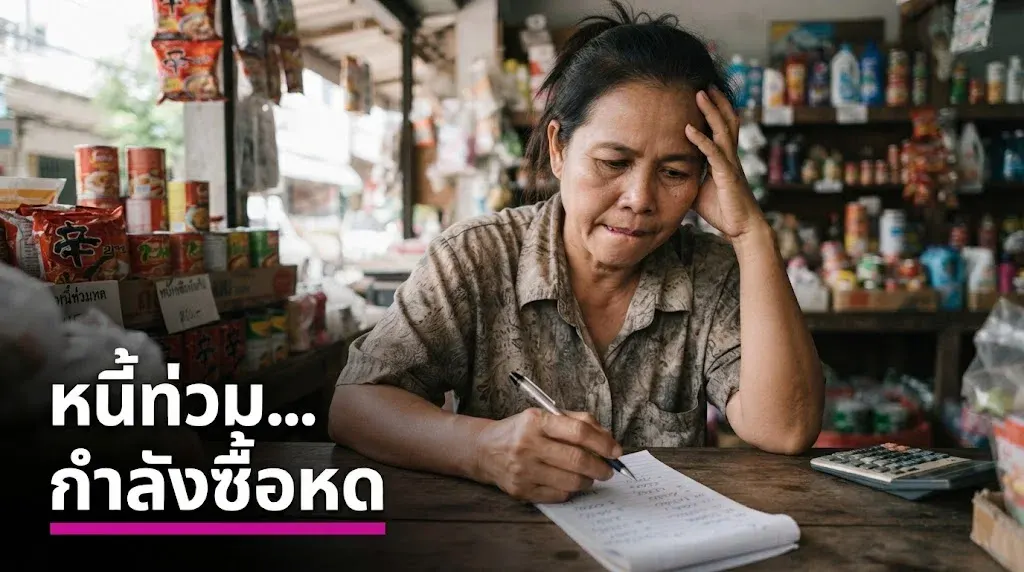
หนี้ครัวเรือนไทยและความเหลื่อมล้ำในปี 2569 กลายเป็นประเด็นสำคัญที่สะท้อนความเปราะบางของเศรษฐกิจไทย ท่ามกลางสภาพแวดล้อมทางเศรษฐกิจโลกที่ยังเต็มไปด้วยความไม่แน่นอน
- แรงกดดันด้านค่าครองชีพ
- ความขัดแย้งระหว่างประเทศ
- การเปลี่ยนแปลงของการค้าโลก
- การแข่งขันเพื่อดึงดูดเงินลงทุนจากต่างประเทศ
ข้อมูลที่ Reuters รายงานเมื่อวันที่ 8 ตุลาคม 2569 ระบุว่า หนี้ครัวเรือนไทยอยู่ที่ประมาณ 85.2% ของผลิตภัณฑ์มวลรวมในประเทศ หรือ GDP ณ. สิ้นเดือนมิถุนายน 2569 ขณะที่เศรษฐกิจไทยยังเผชิญข้อจำกัดจากการบริโภคที่อ่อนแอและภาระหนี้ที่อยู่ในระดับสูง ปัญหานี้ไม่ได้หมายความว่าหนี้ทุกประเภทเป็นสิ่งไม่ดีเพราะการกู้ยืมเพื่อซื้อบ้าน ลงทุนทำธุรกิจหรือเพิ่มทักษะการทำงานสามารถสร้างประโยชน์ในระยะยาวได้ แต่เมื่อครัวเรือนมีภาระผ่อนชำระสูงกว่าความสามารถในการหารายได้ หนี้จะกลายเป็นข้อจำกัดต่อการใช้จ่าย การออมและการลงทุนในอนาคต
คำถามสำคัญจึงไม่ใช่เพียงว่าไทยมีหนี้มากแค่ไหนแต่คือเหตุใดรายได้ของประชาชนบางกลุ่มจึงเติบโตไม่ทันภาระค่าใช้จ่ายและสถานการณ์นี้ส่งผลต่อความสามารถในการแข่งขันของประเทศไทยในเศรษฐกิจโลกอย่างไร
1. สถานการณ์หนี้ครัวเรือนไทยปี 2569 เป็นอย่างไร
หนี้ครัวเรือนเป็นตัวชี้วัดที่สะท้อนภาระทางการเงินของประชาชน ทั้งหนี้เพื่อที่อยู่อาศัย รถยนต์ การบริโภค การศึกษาและการประกอบอาชีพ เมื่อหนี้อยู่ในระดับสูงเมื่อเทียบกับขนาดเศรษฐกิจ จึงเป็นสัญญาณที่ต้องพิจารณาร่วมกับรายได้ ความสามารถในการชำระหนี้ และคุณภาพสินเชื่อ
รายงานของ Reuters ระบุว่า อัตราหนี้ครัวเรือนต่อ GDP ของไทยอยู่ที่ 85.2% ณ. สิ้นเดือนมิถุนายน 2569 ขณะเดียวกัน ธนาคารแห่งประเทศไทยแสดงความกังวลว่าหนี้ครัวเรือนเป็นหนึ่งในข้อจำกัดเชิงโครงสร้างที่อาจทำให้เศรษฐกิจกลับไปเติบโตตามศักยภาพได้ยาก ตัวเลขดังกล่าวควรอ่านอย่างระมัดระวังเพราะอัตราหนี้ต่อ GDP ไม่ได้บอกโดยตรงว่าทุกครัวเรือนมีปัญหาหนี้ในระดับเดียวกัน และไม่ได้หมายความว่าประชาชนทุกคนเป็นหนี้ในสัดส่วนเท่ากัน
สิ่งที่ต้องพิจารณาควบคู่กัน ได้แก่
-
รายได้ รายได้เพิ่มขึ้นเร็วกว่าค่าครองชีพหรือไม่
-
ภาระผ่อนชำระ ครัวเรือนเหลือเงินหลังจ่ายหนี้มากน้อยเพียงใด
-
คุณภาพสินเชื่อ มีหนี้ค้างชำระหรือสินเชื่อด้อยคุณภาพเพิ่มขึ้นหรือไม่
-
การเข้าถึงสินเชื่อ คนที่มีรายได้น้อยยังสามารถเข้าถึงสินเชื่อที่เป็นธรรมได้หรือไม่
-
ความสามารถในการรับมือเหตุฉุกเฉิน หากตกงาน เจ็บป่วยหรือรายได้ลดลง จะยังชำระหนี้ได้หรือไม่
เมื่อพิจารณาปัจจัยเหล่านี้ร่วมกันจะเห็นว่าปัญหาหนี้ครัวเรือนไม่ได้จำกัดอยู่แค่ตัวเลขหนี้รวมของประเทศ แต่เกี่ยวข้องโดยตรงกับคุณภาพชีวิตและความมั่นคงทางเศรษฐกิจของประชาชน
2. ความเหลื่อมล้ำทำให้ปัญหาหนี้ครัวเรือนรุนแรงขึ้นอย่างไร
ความเหลื่อมล้ำทางเศรษฐกิจไม่ได้หมายถึงความแตกต่างของรายได้เพียงอย่างเดียว แต่ยังรวมถึงความแตกต่างในการเข้าถึงทรัพย์สิน การศึกษา งานที่มีคุณภาพ สินเชื่อและระบบสวัสดิการ ครัวเรือนที่มีรายได้สูงหรือมีทรัพย์สินสะสมอาจมีเงินสำรองรองรับเหตุการณ์ไม่คาดคิด ขณะที่ครัวเรือนรายได้น้อยอาจต้องกู้ยืมเพื่อจ่ายค่าใช้จ่ายพื้นฐาน เมื่อรายได้ไม่เพียงพอ ภาระหนี้จึงมีโอกาสเพิ่มขึ้นและทำให้ความเปราะบางทางการเงินยืดเยื้อ
วงจรหนี้และความเหลื่อมล้ำ
งานวิจัยของกองทุนการเงินระหว่างประเทศ หรือ IMF ที่เผยแพร่ในเดือนพฤศจิกายน 2568 ศึกษาความสัมพันธ์ระหว่างความเหลื่อมล้ำ หนี้ครัวเรือนและระบบคุ้มครองทางสังคมของไทย โดยใช้ข้อมูลการสำรวจภาวะเศรษฐกิจและสังคมของครัวเรือนในปี 2562, 2564 และ 2566 งานวิจัยพบว่าครัวเรือนรายได้น้อยมีแนวโน้มเป็นหนี้มากขึ้นหลังการระบาดใหญ่ ซึ่งอาจสะท้อนภาวะรายได้ไม่เพียงพอ อีกทั้งความช่วยเหลือทางสังคมมีบทบาทบรรเทาข้อจำกัดด้านรายได้และผลกระทบต่อหนี้ในช่วงวิกฤตข้อค้นพบนี้ชี้ให้เห็นว่า การแก้ปัญหาหนี้จึงไม่ควรพิจารณาเฉพาะการลดดอกเบี้ยหรือปรับโครงสร้างหนี้เท่านั้น แต่ต้องมองไปถึงการเพิ่มรายได้ การเข้าถึงบริการสาธารณะและการสร้างโอกาสให้ประชาชนสามารถพึ่งพาตนเองได้ในระยะยาวด้วย
3. เศรษฐกิจโลกส่งผลต่อหนี้ครัวเรือนไทยผ่านช่องทางใดบ้าง
แม้หนี้ครัวเรือนจะเป็นภาระที่เกิดขึ้นภายในประเทศ แต่ปัจจัยจากต่างประเทศสามารถส่งผลต่อรายได้และค่าใช้จ่ายของคนไทยได้หลายช่องทาง
1 เงินเฟ้อโลกและต้นทุนพลังงาน
เมื่อราคาพลังงานหรือวัตถุดิบในตลาดโลกเพิ่มขึ้น ต้นทุนการขนส่ง การผลิตและการดำเนินธุรกิจในไทยอาจสูงขึ้นตาม ผู้ประกอบการบางรายอาจต้องปรับราคาสินค้า ขณะที่บางรายอาจไม่สามารถส่งผ่านต้นทุนทั้งหมดไปยังผู้บริโภคได้ ผลที่เกิดขึ้นคือครัวเรือนอาจต้องจ่ายเงินเพิ่มสำหรับอาหาร การเดินทางและสินค้าจำเป็น แม้รายได้จะไม่ได้เพิ่มขึ้นในอัตราเดียวกัน สำหรับครัวเรือนที่มีภาระหนี้สูง ค่าใช้จ่ายที่เพิ่มขึ้นเพียงบางส่วนก็อาจทำให้เงินสำหรับชำระหนี้หรือเงินออมฉุกเฉินลดลงได้
อย่างไรก็ตามผลกระทบจากเงินเฟ้อโลกไม่ได้เกิดขึ้นในระดับเดียวกันทุกช่วงเวลาเพราะยังขึ้นอยู่กับค่าเงินบาท ราคาพลังงานในประเทศ นโยบายภาครัฐและความสามารถของผู้ประกอบการในการบริหารต้นทุน
2 ความขัดแย้งระหว่างประเทศและความไม่แน่นอนของตลาด
ความขัดแย้งทางภูมิรัฐศาสตร์อาจกระทบราคาพลังงาน เส้นทางขนส่งสินค้า การค้าระหว่างประเทศและความเชื่อมั่นของนักลงทุน หากต้นทุนทางเศรษฐกิจเพิ่มขึ้นเป็นเวลานาน ผลกระทบอาจส่งต่อไปยังธุรกิจไทย โดยเฉพาะธุรกิจที่พึ่งพาการนำเข้าวัตถุดิบหรือมีต้นทุนขนส่งสูง Reuters รายงานเมื่อเดือนตุลาคม 2569 ว่าแรงกดดันด้านค่าครองชีพจากความขัดแย้งระหว่างประเทศเป็นหนึ่งในความเสี่ยงที่เชื่อมโยงกับปัญหาหนี้ครัวเรือนไทย หากธุรกิจมีรายได้ลดลงหรือกำไรหดตัว ก็อาจชะลอการลงทุน ลดชั่วโมงทำงานหรือจำกัดการจ้างงาน ซึ่งจะส่งผลต่อรายได้ของครัวเรือนในท้ายที่สุด
3 การชะลอตัวของเศรษฐกิจประเทศคู่ค้า
ประเทศไทยพึ่งพาการส่งออกสินค้าและบริการจากต่างประเทศในระดับสำคัญ หากประเทศคู่ค้ามีความต้องการสินค้าลดลง ผู้ผลิตไทยอาจได้รับคำสั่งซื้อน้อยลง ส่งผลต่อการผลิต การจ้างงานและรายได้ของธุรกิจที่อยู่ในห่วงโซ่อุปทาน ผลกระทบไม่ได้จำกัดอยู่เฉพาะบริษัทส่งออกขนาดใหญ่ แต่สามารถส่งผ่านไปยังผู้รับเหมาช่วง ผู้ผลิตชิ้นส่วน ผู้ขนส่ง ร้านค้าและแรงงานที่เกี่ยวข้องด้วย เมื่อรายได้ของคนทำงานไม่แน่นอน ครัวเรือนที่มีหนี้บ้าน หนี้รถหรือสินเชื่อส่วนบุคคลย่อมมีความเสี่ยงต่อการผิดนัดชำระหนี้มากขึ้น หากไม่มีเงินสำรองเพียงพอ
4 เงินทุนระหว่างประเทศและการแข่งขันด้านการลงทุน
เงินลงทุนจากต่างประเทศสามารถช่วยสร้างงาน เพิ่มเทคโนโลยีและยกระดับผลิตภาพของประเทศได้ แต่การแข่งขันเพื่อดึงดูดเงินลงทุนขึ้นอยู่กับหลายปัจจัย เช่น
- ทักษะแรงงาน
- โครงสร้างพื้นฐาน
- ต้นทุนธุรกิจ
- กฎระเบียบ
- ความเชื่อมั่นของนักลงทุน
หากประเทศไทยไม่สามารถเพิ่มผลิตภาพและพัฒนาทักษะแรงงานได้ทันการเปลี่ยนแปลงของเศรษฐกิจโลก รายได้ของแรงงานบางกลุ่มอาจเติบโตช้า ขณะที่ค่าใช้จ่ายและภาระหนี้ยังคงอยู่ ในทางกลับกันหากการลงทุนใหม่สร้างตำแหน่งงานที่มีคุณภาพและเปิดโอกาสให้ธุรกิจไทยเข้าร่วมในห่วงโซ่การผลิต ก็อาจช่วยเพิ่มรายได้และความสามารถในการชำระหนี้ของครัวเรือนได้ในระยะยาว
4. หนี้ครัวเรือนกระทบกำลังซื้อและการเติบโตของเศรษฐกิจไทยอย่างไร
การบริโภคภาคเอกชนเป็นองค์ประกอบสำคัญของเศรษฐกิจ เมื่อครัวเรือนมีภาระหนี้สูง เงินที่เหลือสำหรับซื้อสินค้า รับประทานอาหารนอกบ้าน ท่องเที่ยวหรือใช้บริการต่างๆ อาจลดลง ผลกระทบสามารถเกิดขึ้นเป็นทอดๆ ดังนี้
| ระดับ | ผลกระทบที่อาจเกิดขึ้น |
|---|---|
| ครัวเรือน | เงินเหลือใช้และเงินออมลดลง |
| ร้านค้าและธุรกิจบริการ | ยอดขายอ่อนตัว โดยเฉพาะสินค้าที่ไม่จำเป็น |
| ธุรกิจขนาดเล็ก | กระแสเงินสดตึงตัวและขยายกิจการได้ยาก |
| ตลาดแรงงาน | ธุรกิจระมัดระวังการจ้างงานหรือเพิ่มค่าจ้าง |
| เศรษฐกิจโดยรวม | การบริโภคและการลงทุนภายในประเทศฟื้นตัวได้ช้า |
วงจรนี้ไม่ได้หมายความว่าหนี้สูงจะทำให้เศรษฐกิจถดถอยเสมอไป แต่หากรายได้เติบโตช้า
ขณะที่ครัวเรือนจำนวนมากต้องใช้เงินส่วนใหญ่ไปกับการชำระหนี้ การฟื้นตัวของอุปสงค์ภายในประเทศก็อาจทำได้ยากขึ้น รายงาน Reuters วันที่ 14 ตุลาคม 2569 ระบุว่า เศรษฐกิจไทยขยายตัว 1.9% เมื่อเทียบรายปีในไตรมาส 2 ปี 2569 ลดลงจาก 2.8% ในไตรมาสแรก ขณะที่ผู้บริหารระดับสูงของธนาคารแห่งประเทศไทยระบุว่าเศรษฐกิจไทยอาจเติบโต 2.3% หรือสูงกว่าเล็กน้อยในปี 2569 และคาดการณ์การเติบโต 1.8% ในปี 2570 ตามข้อมูลที่รายงานในวันดังกล่าว ตัวเลขเหล่านี้เป็นประมาณการ ณ. เวลาที่รายงาน ไม่ใช่ผลการเติบโตทั้งปีที่สรุปอย่างเป็นทางการแล้ว แต่สะท้อนว่าการแก้ปัญหาเชิงโครงสร้าง เช่น หนี้ครัวเรือนและผลิตภาพแรงงาน มีความสำคัญต่อแนวโน้มเศรษฐกิจไทย
5. เหตุใดหนี้ครัวเรือนจึงเกี่ยวข้องกับความสามารถในการแข่งขันของไทย
หนี้ครัวเรือนไม่ได้เป็นเพียงเรื่องการเงินส่วนบุคคล แต่ยังมีความสัมพันธ์กับศักยภาพการพัฒนาประเทศในระยะยาว
- การศึกษาและการพัฒนาทักษะแรงงาน
เมื่อครัวเรือนต้องนำรายได้ส่วนใหญ่ไปชำระหนี้ เงินสำหรับการศึกษา การฝึกทักษะหรือการเรียนรู้เทคโนโลยีใหม่อาจมีจำกัด ประเด็นนี้มีความสำคัญในช่วงที่เศรษฐกิจโลกกำลังเปลี่ยนผ่านไปสู่ระบบอัตโนมัติ ปัญญาประดิษฐ์และการผลิตที่ใช้เทคโนโลยีสูง หากแรงงานไม่สามารถเพิ่มทักษะได้ทันความต้องการของตลาด โอกาสในการเข้าถึงงานที่มีรายได้สูงก็อาจลดลง IMF เตือนในรายงานเกี่ยวกับไทยว่า หนี้ครัวเรือนที่สูงอาจจำกัดทั้งรายได้ที่ใช้จ่ายได้และทรัพยากรสำหรับการลงทุนในทุนมนุษย์ เช่น การศึกษาและทักษะ ซึ่งเป็นส่วนหนึ่งของการเปลี่ยนแปลงโครงสร้างเศรษฐกิจ
- การเริ่มต้นธุรกิจและการลงทุนของครัวเรือน
ผู้ประกอบการรายย่อยจำนวนหนึ่งใช้เงินกู้เป็นทุนหมุนเวียน หากรายได้จากธุรกิจไม่เพียงพอที่จะรองรับทั้งค่าใช้จ่ายประจำและภาระหนี้ การลงทุนเพื่อเพิ่มประสิทธิภาพหรือขยายกิจการก็อาจต้องเลื่อนออกไป ในระดับประเทศ เมื่อทั้งครัวเรือนและธุรกิจขนาดเล็กมีข้อจำกัดด้านเงินทุน การสร้างกิจการใหม่และการเพิ่มผลิตภาพอาจเกิดขึ้นได้ช้ากว่าที่ควร
- ความสามารถในการรับมือกับวิกฤตครั้งต่อไป
ครัวเรือนที่ไม่มีเงินสำรองและมีหนี้สูงจะมีทางเลือกจำกัดเมื่อเกิดเหตุการณ์ไม่คาดคิด เช่น
- ตกงาน
- รายได้ลดลง
- ภัยธรรมชาติ
- ราคาสินค้าจำเป็นปรับขึ้น
หากครัวเรือนจำนวนมากอยู่ในสถานการณ์เดียวกัน ความเสียหายจากวิกฤตภายนอกอาจส่งผลต่อการบริโภคและกิจกรรมทางเศรษฐกิจในวงกว้างมากขึ้น
6. ประเทศไทยควรแก้ปัญหาหนี้และความเหลื่อมล้ำอย่างไร
การลดหนี้อย่างยั่งยืนไม่สามารถอาศัยมาตรการใดมาตรการหนึ่งเพียงอย่างเดียว เพราะปัญหามีทั้งมิติของรายได้ ต้นทุนทางการเงิน คุณภาพสินเชื่อและโครงสร้างเศรษฐกิจ
- ปรับโครงสร้างหนี้ให้เหมาะกับความสามารถในการชำระ
มาตรการช่วยเหลือลูกหนี้ควรพิจารณารายได้จริง ภาระค่าใช้จ่ายและสถานะของหนี้แต่ละประเภท การลดค่างวดหรือขยายเวลาชำระอาจช่วยให้ลูกหนี้กลับมาบริหารเงินได้ แต่ควรมีเงื่อนไขที่ชัดเจนและไม่ทำให้ภาระหนี้เพิ่มขึ้นโดยไม่จำเป็น IMF เสนอว่าการลดหนี้ครัวเรือนอย่างยั่งยืนควรดำเนินการควบคู่กันทั้งการจัดการภาระหนี้เดิมและการป้องกันไม่ให้เกิดหนี้ใหม่สะสมมากเกินไป
- เพิ่มรายได้และผลิตภาพ ไม่ใช่เน้นลดรายจ่ายอย่างเดียว
การช่วยให้ประชาชนมีรายได้สูงขึ้นอย่างต่อเนื่องมีความสำคัญพอๆ กับการจัดการหนี้
- นโยบายที่สนับสนุนทักษะแรงงาน
- การเพิ่มมูลค่าสินค้า
- การใช้เทคโนโลยี
- การเข้าถึงตลาดของธุรกิจขนาดเล็ก
สามารถช่วยสร้างฐานรายได้ที่แข็งแรงขึ้น เป้าหมายไม่ควรอยู่ที่การทำให้ประชาชนใช้จ่ายน้อยลงเท่านั้น แต่ควรทำให้ประชาชนมีรายได้เหลือหลังหักค่าใช้จ่ายและชำระหนี้มากขึ้นด้วย
- พัฒนาระบบสวัสดิการที่ช่วยลดความเสี่ยงทางเศรษฐกิจ
ระบบคุ้มครองทางสังคมที่เข้าถึงกลุ่มเปราะบางได้ตรงจุด สามารถช่วยบรรเทาผลกระทบเมื่อประชาชนสูญเสียรายได้หรือเผชิญเหตุฉุกเฉิน งานวิจัยของ IMF เกี่ยวกับไทยพบว่าความช่วยเหลือทางสังคมมีบทบาทช่วยลดความเหลื่อมล้ำและบรรเทาผลกระทบของรายได้ที่ไม่เพียงพอต่อหนี้ครัวเรือนในช่วงหลังการระบาดใหญ่
อย่างไรก็ตามการออกแบบสวัสดิการควรคำนึงถึงความยั่งยืนทางการคลัง ความครอบคลุมและแรงจูงใจในการทำงาน ตลอดจนประเมินผลลัพธ์จริงของแต่ละมาตรการ
- ป้องกันการก่อหนี้เกินความสามารถในการชำระ
การให้ข้อมูลสินเชื่ออย่างชัดเจน การประเมินความสามารถในการชำระหนี้และการกำกับผลิตภัณฑ์สินเชื่อดิจิทัลเป็นองค์ประกอบสำคัญของการลดความเสี่ยง Reuters รายงานว่า บัญชีสินเชื่อแบบซื้อก่อนจ่ายทีหลัง หรือ Buy Now Pay Later ในไทยเพิ่มจากประมาณ 620,000 บัญชีในปี 2564 เป็น 6.3 ล้านบัญชีในปี 2568 โดยยอดสินเชื่อเพิ่มจาก 6.8 พันล้านบาทเป็น 40.7 พันล้านบาทในช่วงเดียวกัน ตัวเลขดังกล่าวสะท้อนความสำคัญของการทำให้ผู้บริโภคเข้าใจต้นทุน เงื่อนไขและผลกระทบจากการชำระล่าช้า โดยไม่จำกัดการเข้าถึงสินเชื่อที่จำเป็นของผู้ที่มีความสามารถชำระคืน
- กระจายโอกาสจากการลงทุนใหม่ให้ถึงแรงงานและธุรกิจไทย
การดึงดูดการลงทุนในอุตสาหกรรมใหม่ เช่น เทคโนโลยีขั้นสูงและศูนย์ข้อมูล อาจเพิ่มศักยภาพการเติบโตของประเทศ แต่ผลลัพธ์จะขึ้นอยู่กับว่าการลงทุนดังกล่าวสร้างงานที่มีคุณภาพ ถ่ายทอดเทคโนโลยีและเปิดโอกาสให้ผู้ประกอบการไทยเข้าร่วมได้มากเพียงใดหากประโยชน์จากการเติบโตกระจุกตัวอยู่ในธุรกิจหรือแรงงานบางกลุ่ม ขณะที่รายได้ของครัวเรือนส่วนใหญ่ยังเพิ่มขึ้นช้า ปัญหาหนีและความเหลื่อมล้ำก็อาจไม่ได้รับการแก้ไขอย่างทั่วถึง
7. แนวโน้มหนี้ครัวเรือนไทยในช่วงที่เหลือของปี 2569 และปี 2570
แนวโน้มของหนี้ครัวเรือนไทยจะขึ้นอยู่กับปัจจัยหลายด้านที่ต้องติดตามอย่างต่อเนื่อง ได้แก่
| ปัจจัย | สิ่งที่ควรติดตาม | ความสำคัญต่อครัวเรือน |
|---|---|---|
| การเติบโตของเศรษฐกิจ | การบริโภค การลงทุนและการจ้างงาน | ส่งผลต่อรายได้และความสามารถในการชำระหนี้ |
| เงินเฟ้อและพลังงาน | ราคาสินค้าจำเป็นและต้นทุนการเดินทาง | กำหนดเงินที่เหลือสำหรับค่าใช้จ่ายอื่น |
| อัตราดอกเบี้ย | ทิศทางดอกเบี้ยนโยบายและเงื่อนไขสินเชื่อ | มีผลต่อภาระของลูกหนี้แต่ละประเภทแตกต่างกัน |
| คุณภาพสินเชื่อ | หนี้ค้างชำระและสินเชื่อด้อยคุณภาพ | สะท้อนความเสี่ยงด้านการชำระหนี้ |
| รายได้และผลิตภาพ | ค่าจ้าง ทักษะแรงงานและโอกาสทางธุรกิจ | เป็นพื้นฐานของการลดหนี้อย่างยั่งยืน |
| การลงทุนจากต่างประเทศ | การจ้างงานและการเชื่อมโยงกับธุรกิจในประเทศ | อาจช่วยเพิ่มรายได้และความสามารถในการแข่งขัน |
ธนาคารแห่งประเทศไทยประเมินผ่านข้อมูลที่ Reuters รายงานเมื่อวันที่ 14 ตุลาคม 2569 ว่า เศรษฐกิจไทยอาจเติบโต 1.8% ในปี 2570 ก่อนกลับเข้าสู่ช่วงประมาณ 2.8–3% ในปีถัดไปตามกรณีฐานที่กล่าวถึงในรายงาน ทั้งนี้แนวโน้มดังกล่าวยังขึ้นอยู่กับการแก้ไขข้อจำกัดเชิงโครงสร้างและการไม่มีแรงกระแทกทางเศรษฐกิจครั้งใหม่ จึงยังไม่ควรสรุปว่าหนี้ครัวเรือนจะลดลงโดยอัตโนมัติเมื่อเศรษฐกิจฟื้นตัวเพราะต้องพิจารณาด้วยว่ารายได้ของครัวเรือนเพิ่มขึ้นมากน้อยเพียงใด หนี้ใหม่เกิดขึ้นในอัตราเท่าใดและประชาชนสามารถลดภาระหนี้เดิมได้จริงหรือไม่
คำถามที่พบบ่อย
- หนี้ครัวเรือนไทยปี 2569 อยู่ที่เท่าไร
ตามรายงาน Reuters วันที่ 8 ตุลาคม 2569 หนี้ครัวเรือนไทยอยู่ที่ประมาณ 85.2% ของ GDP ณ. สิ้นเดือนมิถุนายน 2569 ตัวเลขนี้เป็นอัตราส่วนหนี้ต่อขนาดเศรษฐกิจ ไม่ใช่สัดส่วนของประชาชนที่เป็นหนี้
- ทำไมหนี้ครัวเรือนจึงกระทบเศรษฐกิจโลก
ผลกระทบโดยตรงเกิดขึ้นในประเทศ แต่สามารถเชื่อมโยงกับเศรษฐกิจโลกผ่านการบริโภค การนำเข้าสินค้า การจ้างงานและความสามารถในการลงทุน หากครัวเรือนมีเงินเหลือใช้ลดลง ความต้องการสินค้าและบริการอาจอ่อนตัวลงและส่งผลต่อธุรกิจที่เกี่ยวข้องกับห่วงโซ่อุปทานระหว่างประเทศได้
- ความเหลื่อมล้ำทำให้คนไทยเป็นหนี้มากขึ้นหรือไม่
ความเหลื่อมล้ำอาจเพิ่มความเปราะบางด้านหนี้เมื่อครัวเรือนบางกลุ่มมีรายได้ไม่เพียงพอและมีเงินสำรองจำกัด งานวิจัย IMF ที่ศึกษาข้อมูลครัวเรือนไทยช่วงปี 2562–2566 พบว่าครัวเรือนรายได้น้อยมีแนวโน้มเป็นหนี้มากขึ้นหลังการระบาดใหญ่ แต่ไม่ควรตีความว่าความเหลื่อมล้ำเป็นสาเหตุเดียวของหนี้ทั้งหมด
การลดหนี้ครัวเรือนช่วยให้เศรษฐกิจไทยเติบโตได้หรือไม่
การลดภาระหนี้ที่ไม่ยั่งยืนสามารถเพิ่มเงินที่ครัวเรือนนำไปใช้จ่ายหรือออมได้แต่ผลต่อเศรษฐกิจขึ้นอยู่กับวิธีดำเนินการด้วย หากการลดหนี้เกิดขึ้นพร้อมกับการเพิ่มรายได้และผลิตภาพ ก็มีโอกาสช่วยสนับสนุนการเติบโตในระยะยาวมากกว่าการลดหนี้โดยไม่แก้ปัญหารายได้
สรุป
หนี้ครัวเรือนไทยและความเหลื่อมล้ำในปี 2569 เป็นปัญหาที่เชื่อมโยงกันตั้งแต่ระดับครัวเรือนไปจนถึงความสามารถในการแข่งขันของประเทศ ภาระหนี้ที่สูงอาจจำกัดกำลังซื้อ การออม การลงทุนในทักษะและความสามารถในการรับมือกับแรงกระแทกจากเศรษฐกิจโลก ขณะเดียวกัน ปัจจัยภายนอกอย่างต้นทุนพลังงาน ความขัดแย้งระหว่างประเทศและการชะลอตัวของการค้าโลกสามารถส่งผ่านมาถึงรายได้และค่าครองชีพของคนไทยได้ โดยเฉพาะครัวเรือนที่มีเงินสำรองน้อยและมีภาระผ่อนชำระสูง
การแก้ปัญหาอย่างยั่งยืนจึงต้องดำเนินการหลายด้านพร้อมกัน ตั้งแต่การปรับโครงสร้างหนี้อย่างเหมาะสม การเพิ่มรายได้และผลิตภาพแรงงาน การพัฒนาระบบสวัสดิการ ไปจนถึงการสร้างโอกาสจากการลงทุนใหม่ให้กระจายไปยังประชาชนและธุรกิจในวงกว้าง ท้ายที่สุด เศรษฐกิจไทยจะฟื้นตัวได้อย่างมั่นคงเพียงใด ไม่ได้ขึ้นอยู่กับตัวเลข GDP เพียงอย่างเดียว แต่ยังขึ้นอยู่กับว่าประชาชนสามารถสร้างรายได้ มีเงินเหลือหลังชำระหนี้และเข้าถึงโอกาสทางเศรษฐกิจได้มากขึ้นหรือไม่
ข้อมูลอ้างอิง
-
Reuters, 8 ตุลาคม 2569 — Thai household debt trap tests growth ambitions as Bangkok hosts IMF
-
Reuters, 14 ตุลาคม 2569 — Thailand can return to 3% growth within 2–3 years, central bank official says
-
IMF, 2026 — Thailand: 2025 Article IV Consultation
-
IMF, 21 พฤศจิกายน 2568 — Inequality, Household Debt, and the Role of Social Protection in Thailand
-
IMF, 9 เมษายน 2568 — Thailand Can Ease Household Debt Burden by Using Coordinated Approach
 รู้จัก 5 สถาบันในไทยที่เปิดสอนวิศวกรรมศาสตร์ พร้อมจุดเด่นแต่ละแห่ง
 เเนวทางเลขเด่น 4 จตุรเทพ จัดให้ 1 พ.ย. 69 (อ.น๊อตตี้, ดุ่ย ภรัณฯ, อ.ไม้เอก และอ.ต้น)
 เจาะโพยเจ๊เขียว งวด 1 พ.ย. 69 เปิดเลข 130 พร้อมเลข 2 ตัว 13-10-30 แยกจุดเด่นและความเชื่อมโยง
 ติดโซลาร์รับเงินสนับสนุน 50,000 บาท ! เปิดแผนช่วย 1 ล้านครัวเรือน คาดลงทะเบียน พ.ย. 69
 ศึกตัวตึงวงการตัวเลข! ส่องใบปลิว “เจ้าพ่อปากแดง vs เจ้าแม่ตะเคียน” งวด 1 พ.ย. 69 จับตาเลขเด่นชนสนั่น
 จังหวัดที่ผู้ชายหล่อที่สุด หน้าตาดีที่สุดในประเทศไทย
 เปิดแนวทางเลข วันที่ 1 พฤศจิกายน 2569..จอมขมังเวทย์
 ดราม่าสุโขทัย อดีตแฟนเก่าบุกทำร้ายแฟนใหม่ ขับรถปาดหน้าต่อหน้าเด็กเล็ก
 เปิดรายชื่อ 8 มหาเศรษฐีระดับโลก ที่เลือกเมืองไทยเป็นจุดหมายพักผ่อนสุดหรู
 108 ท่าบนเตียง มีอะไรบ้าง Sex position ท่าเด็ดบนเตียง
 หวยลาวพัฒนา 21 ตุลาคม 2569 รวมเลขเด็ดวันนี้ จับตาเลขเด่นและชุด 2 ตัว 3 ตัว
 “มังกรเมรัย” ประจำวันที่ 1 พฤศจิกายน 2569 ... “เลขนี้ท่านได้แต่ใดมา”จังหวัดที่ผู้ชายหล่อที่สุด หน้าตาดีที่สุดในประเทศไทย
 ของที่คนส่วนใหญ่โยนทิ้ง ทำไมบางคนถึงยอมจ่ายเงินซื้อ
 45 ปีผ่านไป ชิซูกะกับโนบิตะมีความสุขดีหรือไม่?ศึกตัวตึงวงการตัวเลข! ส่องใบปลิว “เจ้าพ่อปากแดง vs เจ้าแม่ตะเคียน” งวด 1 พ.ย. 69 จับตาเลขเด่นชนสนั่นติดโซลาร์รับเงินสนับสนุน 50,000 บาท ! เปิดแผนช่วย 1 ล้านครัวเรือน คาดลงทะเบียน พ.ย. 69
 สาระ เกร็ดน่ารู้