เงินสำรองฉุกเฉินไม่จำเป็นต้องเริ่มจากก้อนใหญ่: วิธีสร้างเงินกันชนจากเงินก้อนเล็ก
เคยไหม ตั้งใจว่าจะเก็บเงินสำรองไว้เผื่อเหตุฉุกเฉิน แต่พอคิดถึงจำนวนเงินที่ต้องมีแล้วกลับรู้สึกว่ามันไกลเกินเอื้อม จนสุดท้ายก็ยังไม่ได้เริ่มเก็บสักที
ความจริงคือ เงินสำรองฉุกเฉินไม่จำเป็นต้องเริ่มต้นด้วยเงินก้อนใหญ่ เพราะสิ่งสำคัญในช่วงแรกอาจไม่ใช่การมีเงินครบตามเป้าหมายทันที แต่คือการเริ่มกันเงินส่วนหนึ่งไว้ และค่อยๆ สร้างนิสัยให้ทำได้อย่างต่อเนื่อง
แนวทางนี้สอดคล้องกับคำแนะนำของ Consumer Financial Protection Bureau (CFPB) หรือหน่วยงานคุ้มครองผู้บริโภคทางการเงินของสหรัฐฯ ที่ระบุว่า แม้การออมเงินจำนวนเล็กน้อยก็ช่วยสร้างความมั่นคงทางการเงินได้ และควรเลือกวิธีออมให้เหมาะกับสถานการณ์ของแต่ละคน
เงินสำรองฉุกเฉินมีไว้รับมือกับอะไร?
เงินสำรองฉุกเฉินคือเงินที่แยกเก็บไว้สำหรับค่าใช้จ่ายที่ไม่คาดคิด หรือช่วงเวลาที่รายได้สะดุด โดยไม่ใช่เงินก้อนเดียวกับงบใช้จ่ายตามปกติหรือเงินที่ตั้งใจเก็บไว้เพื่อเป้าหมายอื่น
ตัวอย่างสถานการณ์ที่อาจต้องใช้เงินส่วนนี้ ได้แก่
- รถเสียหรือมีค่าใช้จ่ายในการซ่อมแซมที่ไม่ได้วางแผนไว้
- เครื่องใช้ไฟฟ้าหรืออุปกรณ์จำเป็นภายในบ้านชำรุดกะทันหัน
- มีค่าใช้จ่ายด้านสุขภาพที่ต้องจัดการเร่งด่วน
- รายได้ลดลง หยุดงานชั่วคราว หรือเกิดเหตุที่ทำให้เงินเข้าไม่เป็นไปตามปกติ
เหตุการณ์เหล่านี้ไม่ได้เกิดขึ้นตามกำหนดล่วงหน้าเสมอไป การมีเงินที่กันไว้ต่างหากจึงช่วยให้เรามีทางเลือกในการจัดการค่าใช้จ่าย โดยไม่จำเป็นต้องรีบกู้เงินหรือดึงเงินจากเป้าหมายอื่นมาใช้ทุกครั้ง
เริ่มจากเงินที่ไหว แทนการรอให้พร้อม
อุปสรรคสำคัญของการออมบางครั้งไม่ใช่การไม่เห็นความสำคัญ แต่เป็นการตั้งเป้าหมายที่ใหญ่เกินกว่าสถานการณ์ปัจจุบันจะรองรับได้ เมื่อรู้สึกว่าต้องใช้เงินจำนวนมากจึงจะเรียกว่าเริ่มต้นได้ หลายคนอาจเลื่อนการออมออกไปเรื่อยๆ
ลองเปลี่ยนวิธีคิดจากการถามว่า “ต้องมีเงินเท่าไรถึงจะเริ่มออมได้” เป็น “ตอนนี้เราสามารถกันเงินส่วนไหนไว้ได้บ้าง โดยไม่กระทบค่าใช้จ่ายจำเป็น”
หากช่วงนี้เหลือเงินไม่มาก การเริ่มจากจำนวนเล็กน้อยที่ไม่ทำให้ขาดสภาพคล่องก็เป็นจุดเริ่มต้นได้ เมื่อรายรับหรือภาระค่าใช้จ่ายเปลี่ยนไป ค่อยประเมินและปรับจำนวนเงินที่ออมอีกครั้ง
แนวคิดนี้ไม่ได้หมายความว่าการออมเพียงเล็กน้อยจะเพียงพอต่อเหตุฉุกเฉินทุกประเภท แต่ช่วยให้เราเริ่มสร้างเงินกันชนได้ แทนที่จะไม่มีเงินส่วนนี้เลยเพราะรอวันที่มีเงินเหลือมากพอ
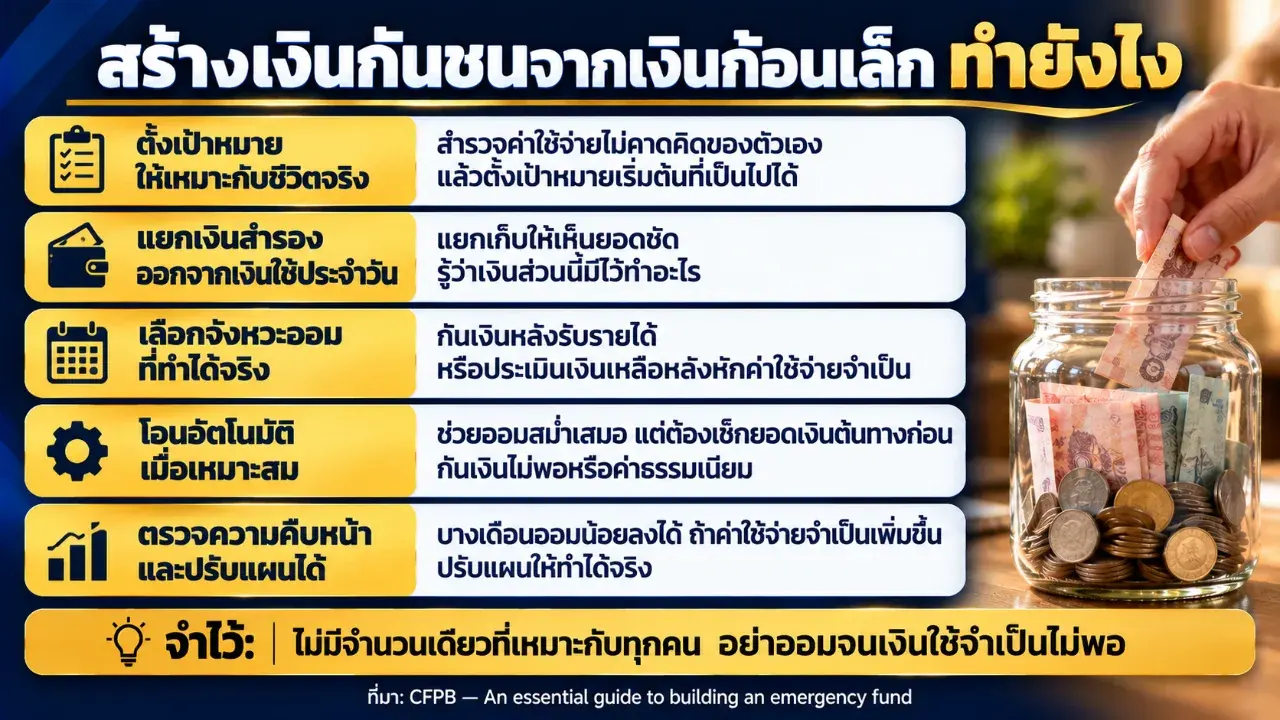
วิธีสร้างเงินกันชนจากเงินก้อนเล็ก
1. ตั้งเป้าหมายแรกให้เหมาะกับชีวิตจริง
ก่อนกำหนดว่าจะเก็บเงินเท่าไร ลองสำรวจค่าใช้จ่ายที่อาจเกิดขึ้นโดยไม่ทันตั้งตัวในชีวิตของเรา เช่น ค่าเดินทางเมื่อรถเสีย ค่าซ่อมอุปกรณ์จำเป็น หรือค่าใช้จ่ายระหว่างที่รายได้ขาดช่วง
จากนั้นเลือกเป้าหมายเริ่มต้นที่เป็นไปได้ ไม่จำเป็นต้องตั้งเป้าหมายใหญ่ที่สุดตั้งแต่วันแรก เมื่อทำได้แล้วจึงค่อยขยับเป้าหมายตามความสามารถในการออมและความเสี่ยงที่ต้องรับมือ
CFPB แนะนำให้พิจารณาจากสถานการณ์ของตนเอง รวมถึงค่าใช้จ่ายที่ไม่คาดคิดซึ่งเคยเกิดขึ้นในอดีต เพื่อช่วยกำหนดเป้าหมายเงินสำรองให้เหมาะสม
2. แยกเงินสำรองออกจากเงินใช้ประจำวัน
ถ้าเงินออมปะปนอยู่กับเงินที่ใช้ซื้ออาหาร เดินทาง จ่ายบิล และใช้จ่ายทั่วไป ก็อาจมองไม่ออกว่าเงินส่วนไหนสามารถใช้ได้จริง และเงินส่วนไหนควรเก็บไว้รับมือเหตุฉุกเฉิน
การแยกเงินสำรองออกจากเงินใช้จ่ายจึงช่วยให้เห็นยอดเงินชัดเจนขึ้น จะใช้วิธีจดบันทึกแยกไว้หรือจัดเก็บในพื้นที่ที่ติดตามยอดได้ง่ายก็ได้ โดยควรคำนึงถึงความปลอดภัยและความสะดวกในการนำเงินมาใช้เมื่อจำเป็น
หัวใจสำคัญคือ ต้องรู้ว่าเงินส่วนนี้มีไว้ทำอะไร และไม่หยิบออกมาใช้กับรายจ่ายทั่วไปจนหมดโดยไม่รู้ตัว
3. เลือกจังหวะออมที่ทำได้จริง
บางคนอาจสะดวกกันเงินหลังได้รับเงินเดือน ขณะที่บางคนมีรายรับเป็นรอบๆ หรือไม่เท่ากันในแต่ละเดือน จึงไม่จำเป็นต้องใช้วิธีเดียวกันทั้งหมด
หากมีรายได้ค่อนข้างสม่ำเสมอ การกำหนดวันออมให้สัมพันธ์กับวันที่ได้รับรายได้อาจช่วยให้ทำได้ต่อเนื่อง แต่หากรายรับไม่แน่นอน ควรประเมินเงินที่เหลือหลังหักค่าใช้จ่ายจำเป็นในแต่ละรอบ แล้วค่อยกำหนดจำนวนที่สามารถกันไว้ได้
ไม่ควรตั้งจำนวนออมสูงจนทำให้เงินสำหรับค่าอาหาร ค่าเดินทาง ค่าที่อยู่อาศัย หรือบิลที่ใกล้ถึงกำหนดไม่เพียงพอ เพราะหากต้องดึงเงินกลับมาใช้หรือกู้ยืมเพื่อจ่ายค่าใช้จ่ายพื้นฐาน วิธีออมนั้นก็อาจไม่เหมาะกับสถานการณ์จริง
4. ใช้การโอนอัตโนมัติเมื่อเหมาะสม
สำหรับผู้ที่มีรายได้เข้าเป็นประจำ การตั้งโอนเงินไปยังส่วนที่ใช้เก็บเงินสำรองโดยอัตโนมัติ อาจช่วยลดภาระการจำและทำให้การออมเกิดขึ้นสม่ำเสมอมากขึ้น
CFPB ยกการโอนเงินอัตโนมัติเป็นหนึ่งในวิธีสร้างนิสัยการออม โดยผู้ใช้สามารถกำหนดจำนวนเงินและความถี่ได้ตามความเหมาะสม อย่างไรก็ตาม หน่วยงานเดียวกันก็เตือนให้ติดตามยอดเงินในบัญชีต้นทาง เพื่อหลีกเลี่ยงปัญหาเงินไม่พอสำหรับรายการโอนหรือค่าธรรมเนียมที่อาจเกิดขึ้น
ดังนั้น ก่อนตั้งระบบอัตโนมัติ ควรตรวจสอบวันรับรายได้ วันตัดบิล และยอดเงินที่ต้องใช้ในชีวิตประจำวัน หากรายได้ไม่แน่นอนหรือมีเงินเหลือไม่สม่ำเสมอ การโอนด้วยตนเองหลังตรวจสอบสถานะการเงินในแต่ละรอบอาจเหมาะกว่า
5. ตรวจดูความคืบหน้าและปรับแผนได้
การออมไม่จำเป็นต้องเดินหน้าในอัตราเดิมตลอดเวลา บางเดือนอาจมีค่าใช้จ่ายจำเป็นเพิ่มขึ้นจนต้องลดจำนวนเงินออม ขณะที่บางช่วงอาจมีเงินเหลือมากขึ้นและสามารถเติมเงินสำรองได้เพิ่ม
ลองจดบันทึกยอดเงินที่เก็บไว้เป็นระยะ เพื่อให้เห็นว่าตนเองเริ่มจากจุดไหนและกำลังไปถึงเป้าหมายใด หากพบว่าจำนวนที่ตั้งไว้ทำให้เงินไม่พอใช้ ก็สามารถปรับแผนให้เหมาะสมได้ แทนที่จะฝืนออมจนเกิดปัญหาสภาพคล่อง
ความสม่ำเสมอมีประโยชน์ แต่ไม่ได้หมายความว่าทุกคนต้องออมได้เท่ากันทุกครั้ง สิ่งสำคัญคือแผนที่ทำได้จริงและไม่สร้างภาระทางการเงินเพิ่มขึ้น
ต้องมีเงินสำรองเท่าไรจึงจะเรียกว่าเพียงพอ?
ไม่มีจำนวนเดียวที่เหมาะกับทุกคน เพราะแต่ละคนมีรายได้ ภาระค่าใช้จ่าย คนที่ต้องดูแล และความมั่นคงในการทำงานแตกต่างกัน เงินที่เหมาะสมสำหรับคนหนึ่งจึงอาจไม่เพียงพอหรือมากเกินความจำเป็นสำหรับอีกคนหนึ่ง
แทนที่จะใช้ตัวเลขเดียวเป็นเงื่อนไขว่าต้องเก็บให้ครบก่อนจึงจะเริ่มได้ ลองเริ่มจากเป้าหมายย่อยที่สอดคล้องกับค่าใช้จ่ายที่อาจเกิดขึ้นจริง แล้วทบทวนเป้าหมายเมื่อสถานการณ์เปลี่ยนไป
ควรแยกให้ออกระหว่าง “การเริ่มสร้างเงินสำรอง” กับ “การมีเงินสำรองเพียงพอต่อความเสี่ยงของตนเอง” การเริ่มเก็บเงินก้อนเล็กเป็นก้าวแรกได้ แต่เมื่อเวลาผ่านไปก็ควรประเมินต่อว่าเงินที่มีอยู่รองรับเหตุฉุกเฉินที่อาจเกิดขึ้นได้มากน้อยเพียงใด
ข้อควรระวัง: อย่าออมจนเงินใช้จำเป็นไม่พอ
การมีเงินสำรองเป็นเรื่องสำคัญ แต่ไม่ควรทำให้การจ่ายค่าใช้จ่ายจำเป็นในปัจจุบันสะดุด หากกำลังมีภาระเร่งด่วนหรือรายได้ไม่พอรายจ่าย ควรตรวจสอบกระแสเงินสดและจัดลำดับความจำเป็นก่อนกำหนดจำนวนเงินออม
นอกจากนี้ การโอนอัตโนมัติไม่ใช่ทางเลือกที่เหมาะกับทุกคน หากยอดเงินเข้าไม่แน่นอน ควรเลือกวิธีที่ปรับเปลี่ยนได้และตรวจสอบยอดเงินก่อนออมเสมอ
สำหรับคำแนะนำจาก CFPB นั้น เป็นข้อมูลจากหน่วยงานของสหรัฐฯ ที่ใช้เป็นแนวทางทั่วไปเกี่ยวกับการสร้างนิสัยออมเงิน ไม่ใช่คำแนะนำเฉพาะจากธนาคารหรือสถาบันการเงินในประเทศไทย เงื่อนไขบัญชี ค่าธรรมเนียม และบริการของผู้ให้บริการในไทยควรตรวจสอบจากแหล่งข้อมูลทางการของแต่ละแห่งโดยตรง
เริ่มวันนี้ด้วยก้าวเล็กๆ ที่ไม่ทำให้ชีวิตติดขัด
เงินสำรองฉุกเฉินไม่จำเป็นต้องเริ่มจากก้อนใหญ่ และไม่จำเป็นต้องรอให้มีเงินเหลือมากจึงค่อยเริ่ม สิ่งที่ทำได้ในวันนี้คือดูรายรับรายจ่าย เลือกจำนวนเงินที่พอไหว แยกเก็บให้เห็นชัด และทบทวนความคืบหน้าเป็นระยะ
เมื่อสถานการณ์เปลี่ยน แผนการออมก็ปรับได้เช่นกัน เป้าหมายไม่ใช่การเก็บเงินให้ได้มากที่สุดในทันที แต่คือการค่อยๆ สร้างเงินกันชนที่เหมาะกับชีวิตจริง เพื่อให้เมื่อมีค่าใช้จ่ายไม่คาดคิด เรามีเงินส่วนหนึ่งไว้รับมือโดยไม่ต้องเริ่มต้นจากศูนย์ทุกครั้ง
ที่มา: Consumer Financial Protection Bureau (CFPB) — An essential guide to building an emergency fund https://www.consumerfinance.gov/an-essential-guide-to-building-an-emergency-fund/ / Looking for an easy way to save money? Make it automatic https://www.consumerfinance.gov/archive/blog/looking-easy-way-save-money-make-it-automatic/
เขียนโดย พีรพัฒน์ พีพี
ชอบหยิบสิ่งธรรมดามาตั้งคำถาม แล้วค้นให้ลึกจนเจอคำตอบที่ทำให้รู้สึกว่า “อ๋อ ที่แท้เป็นแบบนี้”
เล่าเรื่องให้เข้าใจง่าย มีที่มา และแยกข้อเท็จจริงออกจากความคิดเห็น
 เปิด 5 หลักสูตรแพทยศาสตร์ที่มีค่าเรียนรวมแตะ 7 ล้านบาท
 108 ท่าบนเตียง มีอะไรบ้าง Sex position ท่าเด็ดบนเตียง
 เลข AI งวด 1 พ.ย. 69 คัดเลขเด่น 79-97 จับคู่ 48 มีชุดไหนน่าสนใจบ้าง
 ทำไมชาวจีนจึงนิยมให้อั่งเปา ? เปิดความหมายซองแดงที่มากกว่าเงินในเทศกาลสำคัญ
 จังหวัดแรกของประเทศไทย ที่ได้เริ่มระบบนำสายไฟลงใต้ดิน
 เจาะรายได้ทหารอาชีพ ตั้งแต่พลทหารถึงนายทหารสัญญาบัตร มีเบี้ยเลี้ยงและสวัสดิการอะไรบ้าง
 รับ e-Bill แล้ว มิเตอร์น้ำส่งข้อมูลเองหรือเปล่า
 รอยกดทับบนพรม วางน้ำแข็งทับแล้วคืนรูปได้จริงไหม
 ทำไมดวงจันทร์ใกล้ขอบฟ้าจึงดูใหญ่กว่าตอนอยู่สูง
 ลดเงินสมทบประกันสังคม ที่ลดคือฝั่งนายจ้าง ไม่ใช่ลูกจ้าง
 ทำไมข้าวเหนียวเย็นแล้วแข็ง แต่อุ่นใหม่กลับนุ่ม
 ใต้ฟ้า เผยแนวทางหวยรัฐบาล งวด 1 พฤศจิกายน 2569 รวบรวมเลขเด่นและชุดเลขน่าติดตาม
 การเงิน