ฝากประจำดอกเบี้ยสูงสุด คิดผลตอบแทนจริงอย่างไร
* รูปภาพใช้เพื่อประกอบเนื้อหาเท่านั้น อาจไม่ใช่ภาพเหตุการณ์จริงหรือภาพจริงจากเรื่องในบทความ
ตารางเปรียบเทียบเงินฝากประจำเดือนตุลาคมชวนให้สายออมไล่ดูบัญชีที่ให้อัตราสูงสุดก่อน แต่บัญชีบางแบบไม่ได้จ่ายอัตราเดียวตลอดระยะเวลาฝาก โดยเฉพาะเงินฝากขั้นบันไดที่ขยับดอกเบี้ยเป็นช่วง ๆ
ตัวเลขบนประกาศจึงอาจหมายถึงอัตราของช่วงท้ายเท่านั้น ธนาคารแห่งประเทศไทยแนะนำให้รวมดอกเบี้ยที่ได้ในแต่ละช่วงแล้วเทียบเป็นผลตอบแทนเฉลี่ยตามระยะเวลาฝาก ไม่ควรนำอัตราสูงสุดไปคิดเสมือนว่าเงินทั้งก้อนรับอัตรานั้นตั้งแต่วันแรก
อัตราสูงสุดไม่ใช่ผลตอบแทนเฉลี่ยทั้งสัญญา ตัวอย่างประกอบของ ธปท. ใช้เงินฝากขั้นบันได 11 เดือนที่อัตราค่อย ๆ ขยับจาก 1% ไปถึง 4% ต่อปี เมื่อนำดอกเบี้ยแต่ละช่วงมารวมกัน เงินต้น 10,000 บาทได้ดอกเบี้ย 216.99 บาท หรือเทียบเป็นอัตรารายปีประมาณ 2.37% ไม่ใช่ 4% ตัวเลขนี้เป็นตัวอย่างเพื่ออธิบายวิธีคิด ไม่ใช่บัญชีที่กำลังเปิดขาย
เหตุผลคืออัตราแต่ละขั้นมีผลกับเงินเพียงช่วงเวลาของตัวเอง เดือนแรก ๆ ที่ได้เปอร์เซ็นต์ต่ำยังนับรวมอยู่ในผลตอบแทนทั้งหมด ต่อให้ตัวเลขปลายทางดูสูง ก็ไม่ได้ย้อนกลับไปเพิ่มดอกเบี้ยของเดือนก่อนหน้า
เวลาเทียบข้อเสนอ ให้ดูว่าแต่ละอัตรามีผลกี่เดือนหรือกี่วัน แล้วรวมดอกเบี้ยที่คาดว่าจะได้ตลอดสัญญา หากต้องการเทียบเป็นรายปี ให้หารผลตอบแทนด้วยเงินต้นและระยะเวลาฝากตามวิธีที่ธนาคารกำหนด เพราะการนับวันจริงและการจ่ายดอกเบี้ยอาจต่างกันในแต่ละผลิตภัณฑ์
อีกจุดที่เปลี่ยนผลตอบแทนคือการถอนก่อนครบกำหนด เงินฝากประจำอาจถูกปรับไปคิดดอกเบี้ยในอัตราออมทรัพย์แทนอัตราที่ประกาศ ส่วนเงินฝากขั้นบันไดบางแบบกำหนดเงื่อนไขเข้มกว่า เช่น ไม่จ่ายอัตราตามโฆษณาหากถอนก่อนวันครบกำหนด เงื่อนไขจริงต้องอ่านจากเอกสารของบัญชีนั้น
เงินฝากยังต่างกันที่จำนวนขั้นต่ำ วิธีรับดอกเบี้ย และการต่ออายุอัตโนมัติ หากปล่อยให้บัญชีต่อสัญญา อัตรารอบใหม่อาจยึดประกาศในวันที่ต่อ ไม่จำเป็นต้องเท่ากับรอบเดิม จึงควรตั้งเตือนวันครบกำหนดหรือดูคำสั่งต่ออายุที่เลือกไว้ตั้งแต่เปิดบัญชี
ก่อนเปิดบัญชี ลองเช็กสี่ข้อให้ครบ: อัตราแต่ละขั้นใช้กี่วัน, ผลตอบแทนรวมทั้งสัญญาเป็นเท่าไร, ถอนก่อนกำหนดแล้วคิดดอกเบี้ยใหม่อย่างไร และเงินจะถูกต่ออายุแบบไหน การดูครบทั้งสี่ข้อช่วยแยกบัญชีที่ให้ตัวเลขสูงเฉพาะช่วงออกจากบัญชีที่ตรงกับเวลาที่เราจะใช้เงิน
ถ้าเงินก้อนนั้นอาจต้องใช้ฉุกเฉิน การฝากทั้งหมดไว้ในบัญชีที่ถอนแล้วเสียอัตราพิเศษอาจไม่เหมาะ ธปท. แนะนำให้กันเงินที่ต้องใช้จ่ายและเงินสำรองไว้ในบัญชีที่ถอนง่าย แล้วนำเฉพาะส่วนที่พักไว้ได้ตามกำหนดไปฝากประจำหรือฝากขั้นบันได
เวลาเห็นคำว่า “สูงสุด” จึงควรถามต่อว่าได้อัตรานั้นนานแค่ไหน และจะเหลือผลตอบแทนเท่าไรเมื่อครบสัญญาหรือถอนก่อนกำหนด ตัวเลขเฉลี่ยกับเงื่อนไขการถอนบอกภาพจริงได้ดีกว่าการเทียบเปอร์เซ็นต์ตัวใหญ่บนหน้าโฆษณาเพียงบรรทัดเดียว
 3 อำเภอของประเทศไทย ที่ขอแยกตัวเป็นจังหวัดใหม่
 จังหวัดในไทยที่ได้ครอง แชมป์ เป็นจังหวัดที่มีจำนวน อำเภอมากที่สุด
 7 จังหวัดในไทยที่มีพื้นที่ป่าไม้มากที่สุด เปิดอาณาจักรสีเขียวผืนใหญ่ที่ยังคงความอุดมสมบูรณ์
 5 มหาวิทยาลัยไทยที่อัตราการแข่งขันสูงที่สุด บางสาขาคนสมัครหลายพัน แต่รับเพียงหลักสิบ
 ชาติที่โด่งดังที่สุดในเอเชีย มีคนจากทั่วโลกมาท่องเที่ยวมากที่สุด
 เอี่ยมหลี สลากพารวย รวม 10 เลขขายดี พร้อมแนวทาง 4 ชุด งวด 16 พฤศจิกายน 2569
 จากห้างหรู สู่วังมัจฉา รู้หรือไม่ว่ามีอยู่จริง!
 เจาะขุมพลังสายอาชา วิเคราะห์แนวทาง "เลขพลังม้า" วันที่ 16 พ.ย. 69
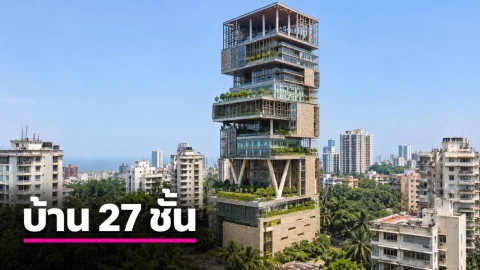 คฤหาสน์ที่แพงที่สุดในโลก คือที่ไหน ใครเป็นเจ้าของ และสร้างขึ้นเมื่อใด?
 5 โรงเรียนไทย ที่ค่าเทอมแพงที่สุด ปีละหลายแสน (ไม่รวมนานาชาติ)
 แม่ทำเนียนลอตเตอรี่ รวมเลขดัง 10 อันดับ พร้อมแนวทาง 3 สำนัก งวด 16 พฤศจิกายน 2569
 เจ๊ฮวย เผยโพยงวด 16 พฤศจิกายน 2569 จับตาเลข 6-9 พร้อมเปิดคู่เงินล่าง 4 ชุด
 การเงิน