น้ำท่วม 24–27 ก.ย. ก่อนเริ่มคุ้มครอง 1 ต.ค. — “ประกันภัยพิบัติแห่งชาติ” ถูกออกแบบมาแก้ปัญหาอะไร?
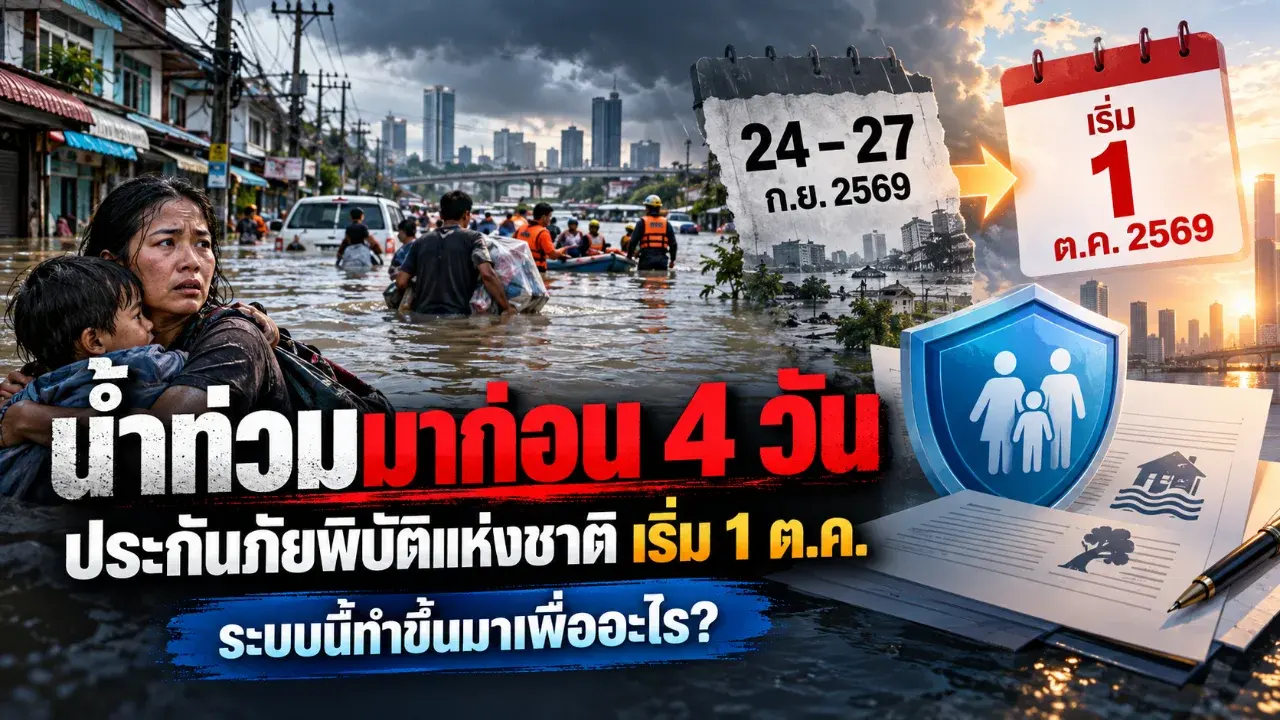
ภาพประกอบ AI เพื่อสื่อบริบทน้ำท่วมและวันเริ่มความคุ้มครอง ไม่ใช่ภาพถ่ายจากเหตุการณ์จริง
ช่วงวันที่ 24–27 กันยายน 2569 หลายพื้นที่ของประเทศไทยต้องรับมือฝนตกหนักถึงหนักมาก โดยกรมอุตุนิยมวิทยาออกประกาศเตือนครอบคลุมทั้งภาคเหนือ ภาคตะวันออกเฉียงเหนือ ภาคกลาง กรุงเทพมหานครและปริมณฑล ภาคตะวันออก และภาคใต้
สถานการณ์ที่เกิดขึ้นไม่ได้มีแค่คำเตือน
ข้อมูลจากกรมป้องกันและบรรเทาสาธารณภัย ณ เช้าวันที่ 26 กันยายน ระบุว่า ยังมีสถานการณ์อุทกภัยใน 21 จังหวัด ประชาชนได้รับผลกระทบ 27,109 ครัวเรือน 84,605 คน ขณะที่กรุงเทพมหานครยังมีจุดน้ำท่วมขังบนผิวการจราจรหลายจุด
และอีกไม่กี่วันต่อมา วันที่ 1 ตุลาคม 2569 ถูกกำหนดให้เป็นวันเริ่มความคุ้มครองของระบบใหม่ที่เรียกว่า “ประกันภัยพิบัติแห่งชาติ”
จังหวะเวลานี้ทำให้เกิดคำถามที่น่าสนใจกว่าการถามว่า “ได้เงินเท่าไร”
ในวันที่เราเพิ่งเห็นน้ำท่วมหลายจังหวัดพร้อมกัน
ระบบประกันใหม่นี้ถูกออกแบบมาแก้ปัญหาอะไร?
🌧️ หลังน้ำท่วม ยังมีปัญหาอีกชั้นหนึ่ง
เวลาน้ำมา สิ่งที่เห็นก่อนคือถนนจมน้ำ บ้านเสียหาย รถผ่านไม่ได้ เจ้าหน้าที่ต้องเร่งสูบน้ำหรือช่วยอพยพประชาชน
แต่เมื่อน้ำลดลง ยังเหลือคำถามอีกชุดหนึ่ง
บ้านเสียหายเท่าไร
ใครต้องได้รับความช่วยเหลือ
เงินจะมาจากไหน
ต้องรอนานแค่ไหน
และรัฐต้องเตรียมงบรับมือเท่าไรในแต่ละปี
รัฐบาลอธิบายเหตุผลของการจัดทำระบบประกันภัยพิบัติแห่งชาติว่า ต้องการเปลี่ยนแนวทางจาก “ตั้งรับหลังเกิดภัย” ไปสู่ “บริหารความเสี่ยงล่วงหน้า” โดยใช้ระบบประกันภัยช่วยรับและถ่ายโอนความเสี่ยงบางส่วน
ตรงนี้คือแก่นของเรื่อง
ประกันไม่ได้ทำให้น้ำไม่ท่วม
แต่พยายามจัดระบบทางการเงินไว้ก่อนที่ความเสียหายจะเกิด
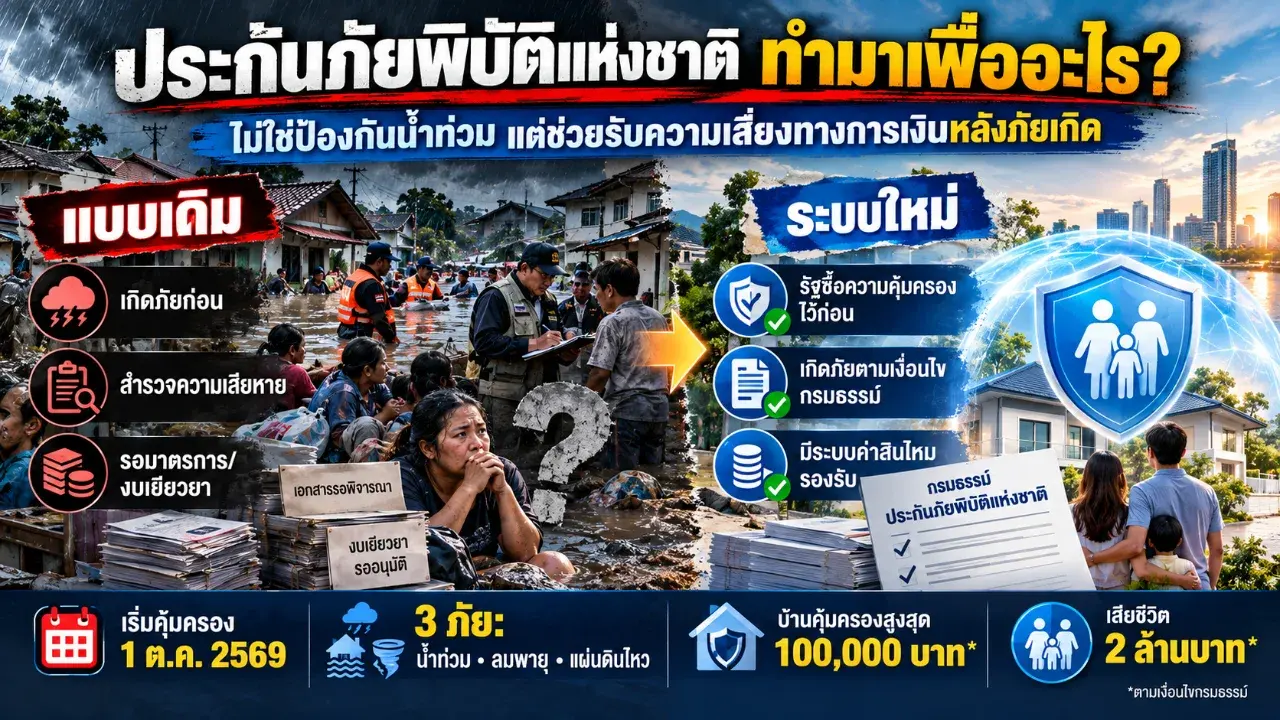
ภาพอธิบายแนวคิดของระบบประกันภัยพิบัติแห่งชาติ — ภาพ AI ไม่ใช่เอกสารกรมธรรม์จริงหรือภาพข่าว
🛡️ จาก “เกิดภัยแล้วหาเงินช่วย” เป็น “เตรียมกลไกไว้ก่อน”
ระบบใหม่นี้ใช้แนวคิดการซื้อ กรมธรรม์ประกันภัยกลุ่ม เพื่อให้ความเสี่ยงทางการเงินส่วนหนึ่งถูกส่งเข้าสู่ระบบประกันภัย แทนที่จะต้องพึ่งการจัดการงบหลังเกิดเหตุเพียงอย่างเดียว
คณะรัฐมนตรีอนุมัติกรอบค่าเบี้ยประกันภัยรวม 15,500 ล้านบาท แบ่งเป็นกรมธรรม์ประกันภัยที่อยู่อาศัยกลุ่ม 15,000 ล้านบาท และกรมธรรม์ประกันภัยอุบัติเหตุกลุ่ม 500 ล้านบาท
เป้าหมายที่รัฐบาลระบุ คือช่วยให้ประชาชนเข้าถึงเงินช่วยเหลือหรือค่าสินไหมได้รวดเร็วขึ้น และช่วยให้ภาครัฐสามารถวางแผนภาระทางการเงินจากภัยพิบัติได้ล่วงหน้ามากขึ้น
⚠️ คำสำคัญคือ “เป้าหมาย”
ประสิทธิภาพจริงของระบบว่าจะจ่ายได้เร็วแค่ไหนและดำเนินการราบรื่นเพียงใด ต้องดูจากการใช้งานจริงหลังเริ่มความคุ้มครอง ไม่ควรสรุปล่วงหน้าว่าทุกกรณีจะรวดเร็วเหมือนกัน
🏠 ราว 30 ล้านหลังคาเรือน ครอบคลุม 3 ภัย
ข้อมูลทางการระบุว่า ความคุ้มครองที่อยู่อาศัยตั้งเป้าครอบคลุมประมาณ 30 ล้านหลังคาเรือน ตามฐานข้อมูลจำนวนบ้าน ณ วันที่ 10 กันยายน 2569
ภัยที่อยู่ในกรอบความคุ้มครองมี 3 ประเภท
💧 อุทกภัย
🌪️ วาตภัย
🌏 แผ่นดินไหว
สำหรับที่อยู่อาศัย กำหนดวงเงินคุ้มครอง สูงสุด 100,000 บาทต่อหลังคาเรือนต่อภัย ตามเงื่อนไขกรมธรรม์
กรณีอุทกภัย มีค่าสินไหมทดแทนเบื้องต้น 10,000 บาท และส่วนเพิ่มเติมตามความเสียหายสูงสุดอีก 90,000 บาท
กรณีวาตภัยและแผ่นดินไหว มีค่าสินไหมทดแทนเบื้องต้น 5,000 บาท และส่วนเพิ่มเติมสูงสุดอีก 95,000 บาท
ส่วนกรณีเสียชีวิตจากภัยที่อยู่ภายใต้ความคุ้มครอง กำหนดวงเงิน 2,000,000 บาทต่อคน
⚠️ “สูงสุด 100,000 บาท” ไม่ได้แปลว่าทุกบ้านได้ 100,000 บาททันที
คำว่า “สูงสุด” สำคัญมาก
ข้อความทางการกำหนดวงเงินสูงสุด 100,000 บาทต่อหลังคาเรือนต่อภัย ตามเงื่อนไขของกรมธรรม์
ดังนั้น การพูดสั้น ๆ ว่า
“น้ำท่วมบ้าน ได้ 100,000 บาท”
อาจทำให้เข้าใจผิดได้
รูปแบบที่ตรงกว่าคือ
“น้ำท่วมมีค่าสินไหมเบื้องต้น 10,000 บาท และมีส่วนเพิ่มเติมตามความเสียหาย รวมสูงสุด 100,000 บาทต่อหลังคาเรือนต่อภัย ภายใต้เงื่อนไขกรมธรรม์”
📅 แล้วคนที่โดนน้ำท่วม 24–27 กันยายน ได้ประกันนี้หรือไม่?
ไม่ควรสรุปว่าได้โดยอัตโนมัติ
ข้อมูลทางการกำหนดระยะความคุ้มครองของกรมธรรม์ตั้งแต่ 1 ตุลาคม 2569 ถึง 1 ตุลาคม 2570
เพราะฉะนั้น ความเสียหายที่เกิดก่อนวันเริ่มความคุ้มครอง ไม่ควรถูกนำไปเขียนว่าได้รับสิทธิจากระบบใหม่นี้แล้ว
น้ำท่วมช่วง 24–27 กันยายนในบทนี้จึงมีหน้าที่เป็น ภาพของปัญหาที่ระบบพยายามแก้ ไม่ใช่ตัวอย่างการเคลมประกัน
ถ้ามีเหตุที่เริ่มก่อนวันที่ 1 ตุลาคมและต่อเนื่องข้ามวันเริ่มความคุ้มครอง การพิจารณาสิทธิต้องดูข้อเท็จจริงและเงื่อนไขกรมธรรม์จริง ไม่ควรตัดสินจากวันที่เพียงอย่างเดียว
🚨 ทำไมเหตุการณ์ปลายกันยายนจึงทำให้เห็นโจทย์นี้ชัด
ณ วันที่ 26 กันยายน ปภ. ต้องรับมืออุทกภัยพร้อมกันใน 21 จังหวัด
เมื่อภัยเกิดหลายพื้นที่พร้อมกัน งานไม่ได้มีเพียงการสูบน้ำ อพยพ หรือช่วยเหลือฉุกเฉิน
หลังจากนั้นยังมีเรื่องการซ่อมบ้าน การประเมินความเสียหาย และการหาเงินเพื่อให้ผู้ประสบภัยกลับมาใช้ชีวิตตามปกติ
การช่วยเหลือฉุกเฉินยังจำเป็นเหมือนเดิม
ประกันภัยไม่สามารถแทนเครื่องสูบน้ำ
ไม่สามารถแทนเขื่อนหรือระบบระบายน้ำ
ไม่สามารถแทนระบบเตือนภัย
และไม่สามารถแทนการอพยพประชาชนออกจากพื้นที่เสี่ยง
สิ่งที่ประกันพยายามเข้ามารับคืออีกชั้นหนึ่ง
“ความเสี่ยงทางการเงินหลังภัยเกิด”
💡 สรุปแล้ว ประกันภัยพิบัติแห่งชาติทำขึ้นมาเพื่ออะไร?
ถ้าจะสรุปให้สั้นที่สุด
ระบบนี้ถูกออกแบบมาเพื่อเตรียมกลไกชดเชยและจัดการความเสี่ยงทางการเงินไว้ล่วงหน้า แทนการพึ่งการจัดสรรเงินหลังเกิดภัยเพียงอย่างเดียว
เป้าหมายของรัฐบาลคือ ลดความไม่แน่นอนของภาระงบประมาณ กระจายความเสี่ยงบางส่วนเข้าสู่ระบบประกันภัย และเพิ่มช่องทางให้ประชาชนได้รับการชดเชยหลังเกิดภัยตามเงื่อนไขที่กำหนด
ส่วนน้ำท่วมหนักปลายเดือนกันยายน ทำให้เราเห็นว่าเหตุใดโจทย์นี้จึงไม่ใช่เรื่องไกลตัว
เพราะเมื่อน้ำลด ปัญหาไม่ได้หายไปพร้อมกับน้ำ
ยังมีบ้านที่ต้องซ่อม ทรัพย์สินที่เสียหาย และครอบครัวที่ต้องหาเงินกลับมาตั้งหลักอีกครั้ง
วันที่ 1 ตุลาคม จึงไม่ได้หมายความว่าประเทศไทยจะหมดปัญหาน้ำท่วม
แต่มันคือวันที่กลไกทางการเงินอีกแบบหนึ่งถูกกำหนดให้เริ่มเข้ามารับความเสี่ยง
และสิ่งที่ควรติดตามหลังจากนั้นคือ
เมื่อเกิดภัยหลังเริ่มความคุ้มครองจริง
ระบบจะทำงานอย่างไร ใครมีสิทธิ์ ต้องใช้อะไร และเงินจะถึงผู้ประสบภัยเร็วเพียงใด?
ตรงนั้นจะเป็นบททดสอบของระบบ มากกว่าตัวเลขวงเงินที่ประกาศไว้บนกระดาษ
แหล่งที่มา
กรมป้องกันและบรรเทาสาธารณภัย / กรมประชาสัมพันธ์ — ระบบประกันภัยพิบัติแห่งชาติ
อ้างอิง https://www.prd.go.th/th/content/category/detail/id/33/iid/542126
กรมประชาสัมพันธ์ — รัฐบาลเดินหน้าระบบประกันภัยพิบัติแห่งชาติ
อ้างอิง https://www.prd.go.th/th/content/category/detail/id/39/iid/541710
กรมประชาสัมพันธ์ — สถานการณ์อุทกภัย ณ วันที่ 26 กันยายน 2569
อ้างอิง https://www.prd.go.th/th/content/category/detail/id/33/iid/545044
กรมอุตุนิยมวิทยา — ประกาศฝนตกหนักถึงหนักมาก มีผลกระทบถึงวันที่ 27 กันยายน 2569
อ้างอิง https://www5.tmd.go.th/warning-and-events/warning-storm/
เขียนโดย พีรพัฒน์ พีพี
 10 ชื่อหญิงไทย ฮิตตั้งแต่โบราณจนถึงปัจจุบัน
 10 อาชีพที่เลือนหายไปตามกาลเวลา ครั้งหนึ่งเคยสำคัญ แต่ปัจจุบันแทบไม่มีให้เห็นแล้ว
 ทำไม "ท้องเรือเดินสมุทร" ส่วนใหญ่ถึงต้องทาด้วย "สีแดงสด" เสมอ?
 แนวทางเลขปิงปองเพชรกล้า ครั้งที่ 177 ลุ้นสลากสัญจรงวด 16 พฤศจิกายน 2569 ถอดสถิติเด่นน่าจับตา
 แบรนด์รถมอเตอร์ไซค์สัญชาติไทย ที่ประสบความสำเร็จมากที่สุดแบรนด์หนึ่งของประเทศ
 ทำไม "ชุดที่หมอใส่เข้าห้องผ่าตัด" ถึงต้องใช้สีเขียวหรือสีฟ้า?
 5 โรงเรียนไทย ที่ค่าเทอมแพงที่สุด ปีละหลายแสน (ไม่รวมนานาชาติ)
 เปิด 5 ประเทศในโลก ที่ไม่เคยตกเป็นเมืองขึ้นของประเทศอื่น
 10 ประเทศที่มีชื่อประเทศเปลี่ยนไปจากอดีตมากที่สุด จากชื่อเก่าที่คนทั่วโลกเคยรู้จัก สู่ชื่อใหม่ในปัจจุบัน
 Thai PBS มีรายได้ปีละเท่าไร ใช้งบประมาณผลิตรายการมากแค่ไหน เปิดตัวเลขรายรับรายจ่ายกว่า 2,600 ล้านบาท
 5 สายพันธุ์แมวไทยแท้ ที่ต่างชาติรู้จักและตามหาจากประเทศไทย
 ประเทศยักษ์ใหญ่อันดับ 1 ของโลก ที่มีปริมาณการส่งออกข้าวมากที่สุด
 การเงิน