รายได้ไม่แน่นอนก็เก็บเงินได้ แผน 3 บัญชีสำหรับฟรีแลนซ์และพ่อค้าแม่ค้า
* รูปภาพใช้เพื่อประกอบเนื้อหาเท่านั้น อาจไม่ใช่ภาพเหตุการณ์จริงหรือภาพจริงจากเรื่องในบทความ ขอบคุณภาพประกอบจาก https://graphic.in.th
สำหรับฟรีแลนซ์และพ่อค้าแม่ค้า เดือนที่ขายดีอาจทำให้รู้สึกว่ามีเงินเหลือ แต่เดือนถัดมาอาจเงียบจนต้องดึงเงินก้อนเดิมกลับมาใช้ ปัญหาไม่ได้อยู่ที่รายได้ไม่มากเสมอไป แต่อยู่ที่รายรับเข้าคนละจังหวะกับรายจ่ายประจำ ทั้งค่าวัตถุดิบ ค่าขนส่ง ค่าเช่า ค่าอุปกรณ์ ภาษี และค่าใช้จ่ายในบ้าน
จุดตั้งต้นจึงไม่ใช่การทายว่าเดือนหน้าจะได้เงินเท่าไร แต่คือการออกแบบระบบให้ใช้ชีวิตได้ในเดือนธรรมดา เก็บเงินได้ในเดือนดี และไม่ทำให้เงินทุนของงานปะปนกับเงินใช้ส่วนตัว
แยกรายรับออกจากเงินที่ใช้ได้จริง
ยอดขายยังไม่ใช่กำไร ก่อนจะเรียกเงินก้อนนั้นว่า “เงินเดือน” ให้หักต้นทุนที่ทำให้เกิดรายได้ก่อน เช่น วัตถุดิบ ค่าคอมมิชชันแพลตฟอร์ม ค่าเดินทาง ค่าแพ็กสินค้า ค่าเช่าแผง และเงินสำรองภาษี การจดรายรับและรายจ่ายให้ครบ แล้วสรุปเป็นรายสัปดาห์หรือรายเดือน จะทำให้เห็นเงินเหลือจริงและคาดการณ์กระแสเงินสดได้ดีขึ้น
ลองแบ่งรายรับทุกก้อนเป็นสามคำถาม: เงินก้อนนี้ต้องจ่ายให้งานเท่าไร ต้องส่งให้ชีวิตประจำวันเท่าไร และควรเก็บไว้รับมืออนาคตเท่าไร วิธีคิดนี้ช่วยไม่ให้ยอดขายของวันนี้ถูกใช้จนลืมต้นทุนของรอบถัดไป
ตั้ง “เงินเดือนให้ตัวเอง” จากเดือนที่ธรรมดา
รวบรวมรายรับสุทธิหลังหักต้นทุนอย่างน้อย 3–6 เดือน แล้วดูทั้งเดือนที่ต่ำ เดือนที่ปกติ และเดือนที่ดี จากนั้นกำหนดเงินเดือนพื้นฐานให้ตัวเองโดยอิงเดือนต่ำถึงเดือนปกติ ไม่ใช่เดือนที่ขายดีที่สุด ตัวอย่างเช่น หากเงินเหลือหลังต้นทุนแกว่งอยู่ราว 28,000–45,000 บาท อาจเริ่มจ่ายให้ตัวเอง 24,000–26,000 บาทก่อน ตัวเลขนี้เป็นเพียงตัวอย่าง ต้องปรับตามภาระหนี้ คนในครอบครัว และความผันผวนของงาน
• กำหนดวันจ่าย เงินเดือนให้ตัวเอง วันเดียวในแต่ละเดือน
• โอนจำนวนเดิมจากบัญชีรายรับไปยังบัญชีใช้จ่ายส่วนตัว
• ถ้าเดือนใดรายได้เกินเป้า ให้พักส่วนเกินไว้ก่อน ไม่เพิ่มค่าใช้จ่ายถาวรทันที
• ถ้าเดือนใดรายได้ต่ำ ให้ใช้เงินสำรองธุรกิจตามแผน แทนการรูดบัตรหรือดึงเงินลงทุนกลับมา
การจ่ายจำนวนเดิมทำให้ชีวิตมีเพดานรายจ่ายที่คาดเดาได้ และทำให้เห็นชัดว่า “กำไรที่ถอนออกมาได้” ต่างจาก “เงินที่เพิ่งเข้าบัญชี”
ใช้ระบบ 3 บัญชี ลดโอกาสหมุนเงินไม่ทัน
บัญชีไม่จำเป็นต้องมีชื่อสวยหรือเปิดกับธนาคารเดียวกัน ขอเพียงแยกหน้าที่ชัดเจน ระบบที่เริ่มง่ายคือ
• บัญชีรายรับธุรกิจ รับเงินจากลูกค้าและยอดขายทั้งหมด ใช้จ่ายเฉพาะต้นทุนงานและเก็บเงินสำรองธุรกิจ ไม่ใช้รูดซื้อของส่วนตัว
• บัญชีเงินเดือนและค่าใช้จ่ายส่วนตัว รับโอนเงินเดือนประจำเดือน แล้วใช้จ่ายค่าอาหาร ที่อยู่ เดินทาง หนี้ และความสุขส่วนตัว
• บัญชีสำรองและลงทุน รับเงินออมฉุกเฉิน เงินเก็บเป้าหมาย และเงินลงทุนระยะยาว โดยโอนหลังจากกันต้นทุนกับเงินเดือนแล้ว
สำหรับภาษี อาจเพิ่มซองหรือบัญชีย่อยที่แยกจากเงินใช้จ่ายทุกครั้งที่มีรายรับเข้า จำนวนที่กันควรคำนวณจากลักษณะรายได้ ค่าใช้จ่ายหักได้ และสิทธิประโยชน์ของแต่ละคน หากไม่แน่ใจควรสอบถามผู้ทำบัญชีหรือผู้เชี่ยวชาญ อย่านำเงินที่รู้ว่าอาจต้องจ่ายภาษีไปลงทุนหรือใช้ก่อน
ทำให้เป็นกิจวัตรทันทีที่เงินเข้า: บันทึกยอด เก็บหลักฐานค่าใช้จ่าย กันต้นทุน กันภาษี โอนเงินเดือน แล้วค่อยส่งส่วนที่เหลือไปเงินสำรองหรือเงินลงทุน ลำดับนี้สำคัญกว่าสัดส่วนตายตัว เพราะช่วยให้รู้ว่าแต่ละบาทมีเจ้าของและหน้าที่
กันเงินฉุกเฉินก่อนคิดเรื่องจัดพอร์ต
คนที่รายได้ขึ้นลงควรมีเงินก้อนที่หยิบใช้ได้เมื่อไม่มีงาน เจ็บป่วย อุปกรณ์เสีย หรือร้านต้องหยุดชั่วคราว แนวทางทั่วไปคือเงินสำรองฉุกเฉินประมาณ 3–6 เท่าของค่าใช้จ่ายจำเป็นรวมค่างวดหนี้ต่อเดือน คนที่มีผู้พึ่งพิง รายได้ตามฤดูกาล หรือรายรับผันผวนมาก อาจเลือกสะสมใกล้ด้านบนของช่วงนี้ นี่เป็นการประยุกต์ตามความเสี่ยงของแต่ละคน ไม่ใช่ตัวเลขที่ใช้แทนกันได้ทุกบ้าน
เงินก้อนนี้ควรอยู่ในที่ปลอดภัยและเข้าถึงได้ง่าย ไม่ควรนำทั้งหมดไปไว้ในสินทรัพย์ที่ราคาผันผวนหรือถอนออกยาก เมื่อเงินฉุกเฉินยังไม่พอ ให้ลดขนาดเงินลงทุนระยะยาวลงชั่วคราวได้ เพราะหน้าที่แรกของพอร์ตคือช่วยให้เราไม่ต้องขายสินทรัพย์ในวันที่จำเป็นต้องใช้เงิน
จัดพอร์ตตามเวลาที่จะใช้เงิน
หลังมีเงินฉุกเฉินและแยกเงินทุนธุรกิจแล้ว จึงค่อยจัดพอร์ต โดยถามก่อนว่าเงินก้อนนี้จะใช้เมื่อไร ไม่ใช่ถามเพียงว่าสินทรัพย์ใดกำลังเป็นกระแส
• ใช้ภายใน 12 เดือน เก็บเป็นเงินสดหรือเงินฝากที่ถอนง่าย เหมาะกับค่าเช่า ค่าวัตถุดิบ ภาษี และเป้าหมายใกล้ตัว
• ใช้ใน 1–3 ปี พิจารณาทางเลือกความผันผวนต่ำและเงื่อนไขการถอนที่เข้าใจได้ โดยไม่ล็อกเงินจนกระทบสภาพคล่อง
• ใช้ในระยะยาวเกิน 5 ปี ค่อยพิจารณากองทุนหรือสินทรัพย์หลายประเภทที่กระจายความเสี่ยงให้เหมาะกับระดับความเสี่ยงของตัวเอง ทยอยลงทุนเมื่อมีกระแสเงินสดพร้อม และทบทวนสัดส่วนเป็นระยะ
ไม่มีพอร์ตเดียวที่เหมาะกับทุกคน ผลตอบแทนไม่รับประกัน และการกระจายความเสี่ยงไม่ได้แปลว่าจะไม่ขาดทุน สิ่งที่ควรเลี่ยงคือการนำเงินหมุนร้าน เงินภาษี หรือเงินที่ต้องใช้ในไม่กี่เดือน ไปเสี่ยงกับสินทรัพย์ที่เราไม่เข้าใจ
ทุกสิ้นเดือนใช้เวลา 20 นาทีตรวจ 4 ตัวเลข: เงินเหลือหลังต้นทุน เงินเดือนที่จ่ายให้ตัวเอง เงินสำรองธุรกิจ และเงินลงทุน หากรายได้ลดลงหลายเดือน ให้ลดรายจ่ายผันแปรและชะลอการลงทุนเพิ่มก่อน ไม่ต้องฝืนรักษาแผนเดิมจนกระแสเงินสดติดลบ
ความมั่งคั่งของคนรายได้ไม่แน่นอนไม่ได้เริ่มจากเดือนที่ขายดีเป็นพิเศษ แต่เริ่มจากการไม่ใช้เงินก้อนเดียวทำทุกหน้าที่ แยกบัญชี ตั้งเงินเดือนให้ตัวเอง กันเงินฉุกเฉิน และจัดพอร์ตตามเวลาที่จะใช้ เมื่อระบบทำงานต่อเนื่อง เดือนดีก็กลายเป็นเงินสำรองและเงินลงทุน ส่วนเดือนแย่ก็ควบคุมความเสียหายได้ นี่คือวิธีทำให้รายได้ที่ขึ้นลงค่อย ๆ เปลี่ยนเป็นความมั่นคงที่จับต้องได้
https://www.bot.or.th/th/satang-story/money-plan/budgeting.html
https://www.set.or.th/th/education-research/education/happymoney/knowledge/article/112-tsi-freelancer-multi-jobber-financial-management-guide
https://media.set.or.th/set/Documents/2024/Oct/TSI_eBook_FL_006_Money-Guide_Oct_2024.pdf
https://www.rd.go.th/38626.html
https://www.set.or.th/th/education-research/education/happymoney/knowledge/article/113-tsi-passive-income-investing-guide-for-freelancer
 ทำไมย่าน “ประตูน้ำ” จึงได้ชื่อนี้ ย้อนรอยจากคลองสู่ย่านการค้า
 เห็นทุกครั้งแต่แทบไม่เคยสนใจ หลักกิโลเมตรข้างถนนมีไว้ทำอะไร
 เปิด 5 ห้างที่เงินสะพัดมากที่สุดในไทย อันดับ 1 คนเดินวันละหลักแสน
 เปิดความหมาย “สะดือของโลก” เหตุใดพุทธคยาจึงศักดิ์สิทธิ์เหนือกาลเวลา
 โรงเรียนมัธยมที่มีการแข่งขันกันสูงและสอบเข้ายากมากที่สุดในประเทศไทย
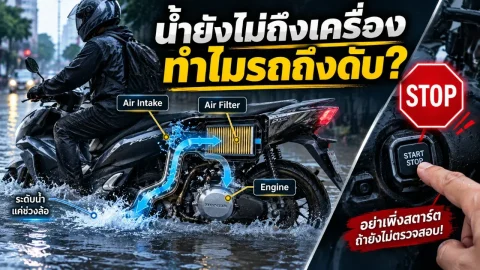 ทำไมมอเตอร์ไซค์ลุยน้ำแล้วดับ เจาะจุดเสี่ยงตั้งแต่กรองอากาศ ระบบไฟฟ้า ท่อไอเสีย และเหตุผลที่ไม่ควรฝืนสตาร์ต
 เปิด 5 มหาวิทยาลัยไทยที่มีวิทยาเขตมากที่สุด
 เปิด 7 โรงเรียนที่มีทำเลโดดเด่นที่สุด บางแห่งอยู่กลางเมือง บางแห่งอยู่ท่ามกลางภูเขา
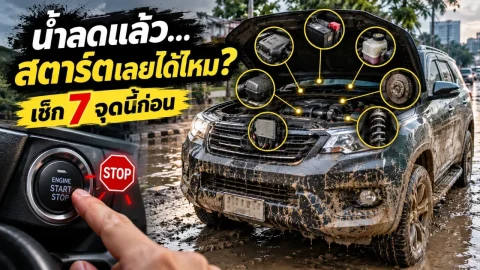 รถลุยน้ำท่วมแล้วควรทำอะไรทันที 7 จุดที่ต้องเช็กก่อนสตาร์ตเครื่อง
 ย้อนเวลา 13,000 ปี... ปริศนา "หญิงโบราณแห่งถ้ำลอด" และร่องรอยมนุษย์ยุคแรกในประเทศไทย
 เปิด 5 อบต. รายได้สูงสุดในไทย อันดับ 1 ทะลุ 1,000 ล้านบาท
 5 อำเภอเมืองบนดอยของไทย ที่ระดับความสูงสร้างเสน่ห์ต่างจากพื้นราบทำไมมอเตอร์ไซค์ลุยน้ำแล้วดับ เจาะจุดเสี่ยงตั้งแต่กรองอากาศ ระบบไฟฟ้า ท่อไอเสีย และเหตุผลที่ไม่ควรฝืนสตาร์ต
 😃 ชวนมาดูของปริศนาที่มีการใช้งานแปลก ๆ จนผู้คนต้องขอความช่วยเหลือจากชาวเน็ตเพื่อใช้งานพวกมัน 😯เปิด 7 โรงเรียนที่มีทำเลโดดเด่นที่สุด บางแห่งอยู่กลางเมือง บางแห่งอยู่ท่ามกลางภูเขาเปิด 5 อบต. รายได้สูงสุดในไทย อันดับ 1 ทะลุ 1,000 ล้านบาท
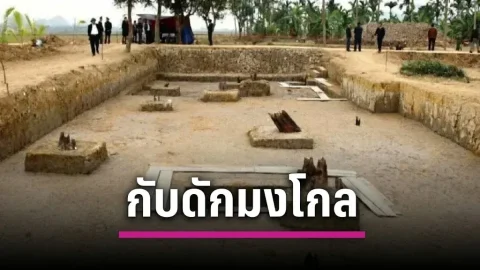 กับดักใต้ผืนน้ำ! ขุดพบ "เสาไม้ปลายเหล็ก" ยุทธการซุ่มโจมตีที่หยุดยั้งกองทัพมงโกล
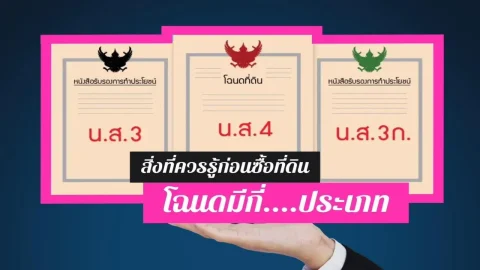 เปิดความหมายสีตราครุฑในเอกสารที่ดิน แต่ละสีต่างกันอย่างไร?
 สาระ เกร็ดน่ารู้
 เปิด 5 โรงเรียนมัธยมที่มีอัตราแข่งขันเข้า ม.1 สูงในกรุงเทพฯ ที่นั่งน้อยแต่คนสมัครเพียบ
 ทำไมมอเตอร์ไซค์ลุยน้ำแล้วดับ เจาะจุดเสี่ยงตั้งแต่กรองอากาศ ระบบไฟฟ้า ท่อไอเสีย และเหตุผลที่ไม่ควรฝืนสตาร์ต
 เปิด 7 โรงเรียนที่มีทำเลโดดเด่นที่สุด บางแห่งอยู่กลางเมือง บางแห่งอยู่ท่ามกลางภูเขา
 รถลุยน้ำท่วมแล้วควรทำอะไรทันที 7 จุดที่ต้องเช็กก่อนสตาร์ตเครื่อง