5 ทริค "ย้ายเงินออกจากบัญชีฝากประจำ" ยังไงให้ได้ดอกเบี้ยครบ ไม่โดนริบส่วนต่าง
บัญชีเงินฝากประจำ เป็นตัวเลือกแรกๆ ของคนที่อยากออมเงินความเสี่ยงต่ำ แต่หลายคนเจอปัญหาเมื่อมีเหตุฉุกเฉินต้องใช้เงินก้อน แล้วถอนเงิน ออกมาก่อนกำหนด ผลคือโดนธนาคารริบดอกเบี้ย ย้ายเงินกลับมาได้แค่เงินต้น พร้อมดอกเบี้ยออมทรัพย์อันน้อยนิด ความจริงแล้ว ในวงการการเงินมีทริคบริหารบัญชีฝากประจำที่ช่วยให้คุณยังคงได้ดอกเบี้ยเต็มหน่วย หรือเสียประโยชน์น้อยที่สุด และนี่คือ 5 เทคนิคย้ายเงินออกจากบัญชีฝากประจำอย่างเซียน
อันดับ 1 ใช้เทคนิค "เปิดหลายบัญชีแบบซอยย่อย" แทนการฝากก้อนเดียว แทนที่จะนำเงิน 500,000 บาท ไปใส่ไว้ในบัญชีฝากประจำใบเดียว ให้ซอยย่อยเงินฝากออกเป็น 5 บัญชี บัญชีละ 100,000 บาท เมื่อเกิดเหตุจำเป็นต้องใช้เงินสด 100,000 บาท คุณก็แค่ถอนเงินออกเฉพาะบัญชีนั้นเพียงบัญชีเดียว ส่วนอีก 4 บัญชีที่เหลือก็จะยังคงวิ่งรับดอกเบี้ยฝากประจำเต็มจำนวนต่อไปโดยไม่ถูกกระทบ
อันดับ 2 ใช้สิทธิ "กู้เงินโดยใช้บัญชีฝากประจำค้ำประกัน" หากคุณต้องการใช้เงินฉุกเฉินเพียงระยะเวลาสั้นๆ และใกล้จะครบกำหนดฝากประจำแล้ว การถอนออกทันทีจะทำให้เสียดอกเบี้ยสะสมมาตลอดทั้งปี ทางแก้คือการยื่นขอกู้เงินจากธนาคารเดิมโดยใช้บัญชีฝากประายเป็นหลักประกัน ซึ่งจะได้อัตราดอกเบี้ยกู้ต่ำมาก เมื่อรวมคำนวณแล้ว การจ่ายดอกเบี้ยกู้สั้นๆ อาจคุ้มค่ากว่าการยอมโดนริบดอกเบี้ยฝากประจำก้อนโต
อันดับ 3 ถอนเงินหลังผ่านเกณฑ์ "ฝากครบ 3 เดือนขึ้นไป" เพื่อเซฟดอกเบี้ยออมทรัพย์ หากจำเป็นต้องถอนเงินจริงๆ ให้เช็กเงื่อนไขของธนาคารเสมอ เพราะธนาคารส่วนใหญ่มีกฎว่า หากฝากไม่ถึง 3 เดือนจะไม่ได้รับดอกเบี้ยเลย แต่หากฝากเกิน 3 เดือนขึ้นไปแล้วถอนก่อนกำหนด ธนาคารยังคงจ่ายดอกเบี้ยให้ในอัตราดอกเบี้ยออมทรัพย์ การอดทนรอให้ครบ 3 เดือนก่อนถอน จะช่วยให้คุณไม่เสียดอกเบี้ยไปเปล่าๆ
อันดับ 4 โอนเปลี่ยนชื่อ "เปลี่ยนมือผู้ถือครอง" แทนการปิดบัญชี สำหรับสมุดเงินฝากประจำบางประเภท หรือใบรับฝากเงินประจำ สถาบันการเงินเปิดช่องให้สามารถสลักหลังเปลี่ยนมือ หรือเปลี่ยนชื่อผู้ถือครองบัญชีให้คนในครอบครัวได้ หากคุณไม่อยากปิดบัญชีให้เสียดอกเบี้ย สามารถโอนเปลี่ยนชื่อให้คนใกล้ชิด แล้วรับเงินสดจากคนๆ นั้นมาแทน โดยที่ตัวบัญชียังคงฝากต่อจนครบกำหนดเพื่อรับดอกเบี้ยเต็มๆ ได้
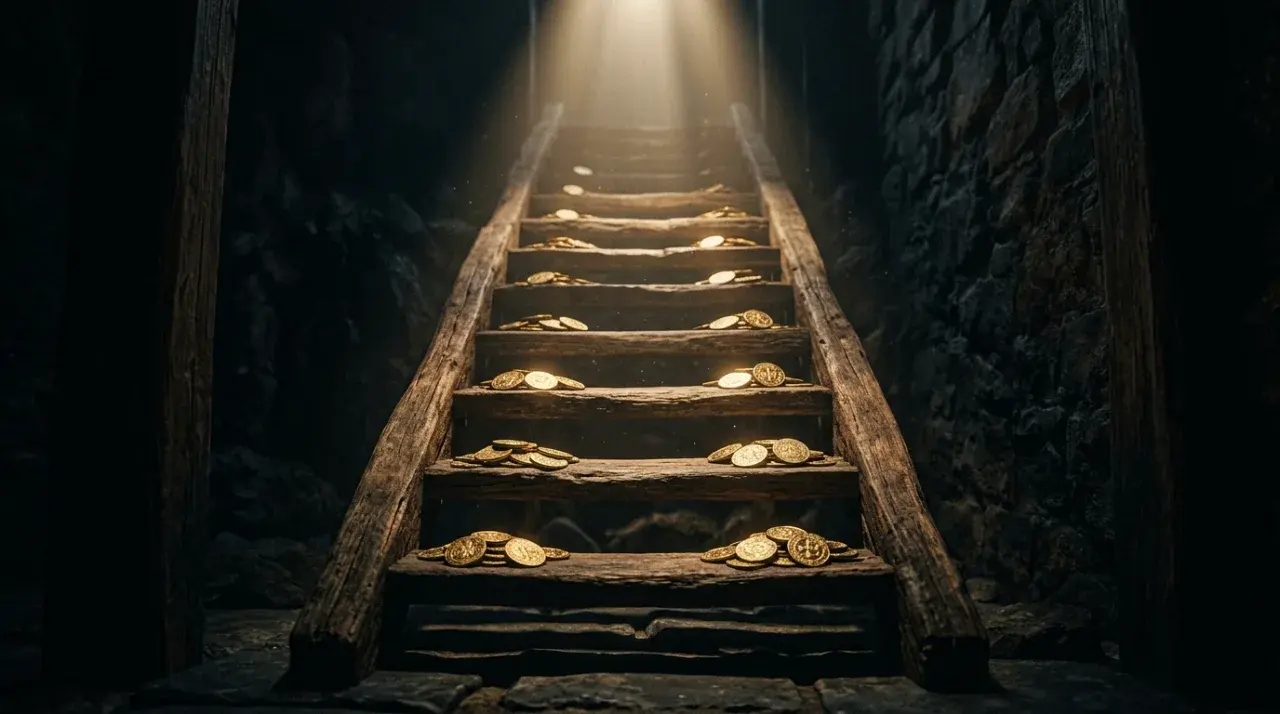
อันดับ 5 วางแผนถอนแบบ "ขั้นบันได Laddering Strategy" ให้เงินทยอยครบกำหนด วางแผนล่วงหน้าด้วยการแบ่งเงินไปฝากประจำแบบ 3 เดือน, 6 เดือน, 12 เดือน และ 24 เดือน ในสัดส่วนที่เท่าๆ กัน การทำแบบนี้จะทำให้มีเงินฝากประจำทยอยครบกำหนดสัญญาออกมาให้เราเลือกถอนทุกๆ 3 เดือน หากไม่มีความจำเป็นต้องใช้ ก็แค่ฝากต่อวนไปเรื่อยๆ ทริคนี้ช่วยเพิ่มสภาพคล่องสูงสุด และทำให้คุณมียอดเงินสดให้ย้ายออกได้ตลอดปีโดยไม่เสียดอกเบี้ยสักบาท
 10 จังหวัดที่ใหญ่ที่สุดในไทย ปี 2569 เชียงใหม่แซงโคราชขึ้นอันดับ 1 กว่า 22,000 ตร.กม.
 3 อำเภอของประเทศไทย ที่ขอแยกตัวเป็นจังหวัดใหม่
 น้ำมันดีเซลขยับขึ้น ใครเจ็บหนักสุด? เปิด 7 อาชีพที่ต้องแบกต้นทุนเพิ่ม
 เปิดสถิติลับ 3 ช่วงเวลาในวัยทำงาน ที่คนไทย 'หมดไฟ (Burnout)' สูงที่สุดในรอบปี
 5 โรงเรียนไทย ที่ค่าเทอมแพงที่สุด ปีละหลายแสน (ไม่รวมนานาชาติ)
 “เคลียร์ให้หายข้อใจ” ทำไมชื่อเมืองต่างจังหวัดกลายเป็นชื่อถนนในกรุงเทพฯ
 คฤหาสน์ที่แพงที่สุดในโลก คือที่ไหน ใครเป็นเจ้าของ และสร้างขึ้นเมื่อใด?
 7 จังหวัดในไทยที่มีพื้นที่ป่าไม้มากที่สุด เปิดอาณาจักรสีเขียวผืนใหญ่ที่ยังคงความอุดมสมบูรณ์
 5 มหาวิทยาลัยไทยที่อัตราการแข่งขันสูงที่สุด บางสาขาคนสมัครหลายพัน แต่รับเพียงหลักสิบ
 ประเทศยักษ์ใหญ่อันดับ 1 ของโลก ที่มีปริมาณการส่งออกข้าวมากที่สุด
 ส่องเลขทะเบียนรถนายกอนุทิน เปิดงานมหกรรมพืชสวนโลก จ.อุดรธานี แนวทางเลข วันที่ 16 พฤศจิกายน 2569
 เจาะลึกข้อเท็จจริง "กวักมรกต" ไม้มงคลยอดฮิต ซ่อนพิษร้ายแรงเทียบเท่ายาเบื่อจริงหรือ?
 สาระ เกร็ดน่ารู้