5 จุด "เงินคืนประกันชีวิต" ที่คนส่วนใหญ่ปล่อยขาดอายุ เสียเงินเบี้ยทิ้งฟรีๆ ให้บริษัท
5 จุด "เงินคืนประกันชีวิต" ที่คนส่วนใหญ่ปล่อยขาดอายุ เสียเงินเบี้ยทิ้งฟรีๆ ให้บริษัท
การทำประกันชีวิตหรือประกันแบบสะสมทรัพย์ ถือเป็นการวางแผนการเงินระยะยาวที่คนไทยนิยมทำกันมากที่สุด แต่รู้ไหมว่ามีคนจำนวนมหาศาลที่ผ่อนจ่ายเบี้ยประกันไปได้กี่ปี แล้วเกิดปัญหาหมุนเงินไม่ทัน ลืมจ่ายตามกำหนด หรือคิดว่าสะดุดแค่ไม่กี่งวดก็ปล่อยทิ้งให้ "กรมธรรม์ขาดอายุ (Lapse)" ไปเฉยๆ เพราะเข้าใจผิดว่าเงินที่เคยจ่ายไปทั้งหมดจะสูญเปล่ากลายเป็นศูนย์ ทั้งที่จริงแล้วตามกฎหมายและเงื่อนไขกรมธรรม์ มี "มูลค่าสิทธิประโยชน์เงินคืน" แอบแฝงอยู่ที่คุณสามารถดึงกลับมาเป็นเงินสดได้ และนี่คือ 5 จุดเงินคืนประกันชีวิตที่คนส่วนใหญ่ปล่อยทิ้งฟรีให้บริษัทประกัน
1.มูลค่าเวนคืนกรมธรรม์เป็นเงินสด (Surrender Value)
หากคุณจ่ายเบี้ยประกันชีวิตมาแล้วอย่างน้อย 2–3 ปีขึ้นไป กรมธรรม์นั้นจะเริ่มเกิด "มูลค่าเงินสด" สะสมอยู่ภายในเล่ม หากวันใดที่คุณไม่ต้องการส่งต่อ หรือส่งไม่ไหว อย่าปล่อยทิ้งให้ขาดอายุไปเฉยๆ ให้ทำเรื่อง "ขอเวนคืนกรมธรรม์" กับบริษัทประกัน คุณจะได้รับเงินสดก้อนหนึ่งกลับคืนมาทันทีตามตารางมูลค่าท้ายกรมธรรม์ แม้จะไม่ได้เต็มจำนวนเบี้ยที่เคยจ่ายไปทั้งหมด แต่ก็ยังดีกว่าปล่อยให้ประกันตัดยกเลิกแล้วไม่ได้เงินคืนเลยสักบาท
2.การขอยกเว้นเบี้ยประกัน โดยใช้ "มูลค่าใช้เงินสำเร็จ" (Paid-up Insurance)
หากคุณไม่อยากส่งเบี้ยต่อแล้ว แต่ยังอยากได้รับความคุ้มครองชีวิตอยู่ คุณสามารถแจ้งเปลี่ยนเป็น "มูลค่าใช้เงินสำเร็จ" ได้ สิทธินี้จะหยุดการจ่ายเบี้ยทันที โดยทุนประกันชีวิตจะลดลงมาตามสัดส่วนเงินสะสมที่มีอยู่ แต่ระยะเวลาความคุ้มครองชีวิตจะยาวนานเท่าเดิมตามสัญญาเดิมจนครบกำหนด และหากมีเงินคืนคงเหลือเมื่อครบสัญญาก็ยังคงได้รับเงินก้อนนั้นคืนอยู่ดี
3.การขยายระยะเวลาความคุ้มครอง (Extended Term Insurance)
อีกหนึ่งทางเลือกกรณีส่งเบี้ยต่อไม่ไหว คือการขอ "ขยายระยะเวลาความคุ้มครอง" สิทธินี้จะนำมูลค่าเงินสดสะสมไปซื้อความคุ้มครองชีวิตใน "จำนวนเงินเอาประกันภัยเท่าเดิม" แต่ลดระยะเวลาความคุ้มครองลงมา หากผู้เอาประกันเสียชีวิตในระหว่างช่วงเวลาที่ขยายนี้ ทายาทก็ยังคงได้รับเงินชดเชยเต็มจำนวนตามทุนประกันเดิมทุกประการ
4. เงินปันผลสะสมและดอกเบี้ยค้างรับ (Accumulated Dividends)
แบบประกันชีวิตชนิดมีเงินปันผล (With-Dividend Policy) มักจะมีเงินคืนรายปีหรือเงินปันผลตามข้อตกลง หากผู้เอาประกันไม่ได้ทำเรื่องขอรับเงินสดออกไปในแต่ละปี บริษัทจะนำเงินส่วนนี้ไปฝากสะสมไว้และคิดดอกเบี้ยทบต้นให้ หลายคนปล่อยกรมธรรม์ขาดอายุไปแล้ว แต่ลืมไปว่ายังมี "ยอดเงินปันผลสะสม" ก้อนนี้ค้างอยู่ในระบบของบริษัท ซึ่งผู้ถือกรมธรรม์มีสิทธิขอถอนเงินสดก้อนนี้ออกมาได้ตลอดเวลา
5. สิทธิการขอกู้เงินจากกรมธรรม์ตัวเอง (Policy Loan)
ในยามที่ต้องการเงินสดหมุนเวียนฉุกเฉิน ไม่จำเป็นต้องไปกู้นอกระบบ หรือกู้สินเชื่อส่วนบุคคลดอกเบี้ยแพง คุณสามารถใช้สิทธิ "กู้เงินจากมูลค่าเงินสดในกรมธรรม์ตัวเอง" ได้ โดยสถาบันประกันคิดอัตราดอกเบี้ยต่ำกว่าสินเชื่อทั่วไปอย่างมาก (ตามที่ระบุในสัญญา) ที่สำคัญคือ กรมธรรม์ยังคงมีความคุ้มครองชีวิตต่อเนื่องตามปกติ และเมื่อมีเงินก้อนก็นำมาผ่อนคืนเมื่อไหร่ก็ได้
 10 ชื่อหญิงไทย ฮิตตั้งแต่โบราณจนถึงปัจจุบัน
 ทำไม "ท้องเรือเดินสมุทร" ส่วนใหญ่ถึงต้องทาด้วย "สีแดงสด" เสมอ?
 5 โรงเรียนไทย ที่ค่าเทอมแพงที่สุด ปีละหลายแสน (ไม่รวมนานาชาติ)
 ทำไม "ชุดที่หมอใส่เข้าห้องผ่าตัด" ถึงต้องใช้สีเขียวหรือสีฟ้า?
 10 อาชีพที่เลือนหายไปตามกาลเวลา ครั้งหนึ่งเคยสำคัญ แต่ปัจจุบันแทบไม่มีให้เห็นแล้ว
 แบรนด์รถมอเตอร์ไซค์สัญชาติไทย ที่ประสบความสำเร็จมากที่สุดแบรนด์หนึ่งของประเทศ
 เปิด 5 ประเทศในโลก ที่ไม่เคยตกเป็นเมืองขึ้นของประเทศอื่น
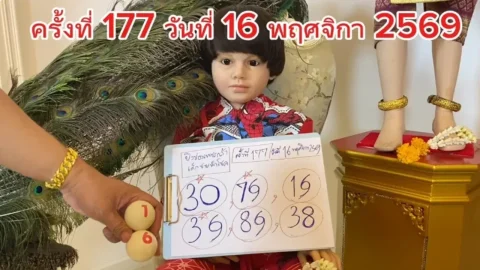 แนวทางเลขปิงปองเพชรกล้า ครั้งที่ 177 ลุ้นสลากสัญจรงวด 16 พฤศจิกายน 2569 ถอดสถิติเด่นน่าจับตา
 7 จังหวัดในไทยที่มีพื้นที่ป่าไม้มากที่สุด เปิดอาณาจักรสีเขียวผืนใหญ่ที่ยังคงความอุดมสมบูรณ์
 10 บริษัทเกมที่มีรายได้สูงที่สุดในโลก แต่ละปีทำเงินได้กี่แสนล้านบาท? เปิดรายได้เจ้าของเกมดังระดับโลก
 Thai PBS มีรายได้ปีละเท่าไร ใช้งบประมาณผลิตรายการมากแค่ไหน เปิดตัวเลขรายรับรายจ่ายกว่า 2,600 ล้านบาท
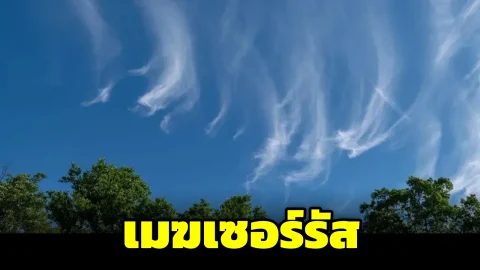 เมฆเซอร์รัส (Cirrus – Ci) เส้นใยน้ำแข็งถักทอแห่งท้องฟ้าชั้นสูง ความงดงามที่ซ่อนเบาะแสของสภาพอากาศ
 การเงิน