เลี่ยงภาษีกับวางแผนภาษีต่างกันอย่างไร แบบไหนเสี่ยงจำคุก
การหลีกเลี่ยงหรือไม่ยอมจ่ายภาษีในประเทศไทย มีระดับความผิดและผลทางกฎหมายแตกต่างกันตาม เจตนา พฤติการณ์ และประเภทภาษี ตั้งแต่เงินเพิ่มและเบี้ยปรับ ไปจนถึงโทษจำคุกในกรณีที่มีเจตนาหลีกเลี่ยงหรือใช้ข้อมูลเท็จ
สิ่งสำคัญคือต้องแยกให้ออกระหว่าง การจ่ายภาษีล่าช้า การหลีกเลี่ยงภาษีโดยผิดกฎหมาย และการวางแผนภาษีโดยใช้สิทธิตามกฎหมาย เพราะแต่ละกรณีไม่ได้มีผลเหมือนกัน
ไม่ชำระภาษีภายในกำหนด
หากมีภาษีที่ต้องชำระแต่ไม่จ่ายภายในเวลาที่กำหนด โดยทั่วไปต้องชำระภาษีที่ค้างพร้อม เงินเพิ่มร้อยละ 1.5 ต่อเดือนหรือเศษของเดือน ตามมาตรา 27 แห่งประมวลรัษฎากร
เงินเพิ่มดังกล่าวคำนวณจากภาษีที่ต้องชำระโดยไม่รวมเบี้ยปรับ และมีกฎหมายกำหนดเพดานไม่ให้เกินจำนวนภาษีที่ต้องเสียหรือนำส่ง จึงไม่ควรเรียกว่า “ดอกเบี้ยทบต้นร้อยละ 18 ต่อปี” เพราะวิธีคำนวณตามกฎหมายเป็นรายเดือนหรือเศษของเดือน
หากถูกตรวจสอบแล้วพบว่าไม่ได้ยื่นแบบ หรือยื่นแบบแต่ชำระภาษีขาด อาจต้องเสีย เบี้ยปรับอีกหนึ่งหรือสองเท่าของภาษี แล้วแต่ลักษณะการประเมินและบทบัญญัติที่ใช้ ไม่ได้หมายความว่าผู้ชำระล่าช้าทุกคนจะถูกเรียกเบี้ยปรับในอัตรานี้โดยอัตโนมัติ
จงใจไม่ยื่นแบบเพื่อหลีกเลี่ยงภาษี
การยื่นแบบล่าช้าทั่วไปกับการจงใจไม่ยื่นแบบเพื่อหลีกเลี่ยงภาษีเป็นคนละกรณีกัน หากพิสูจน์ได้ว่าผู้มีหน้าที่เสียภาษี จงใจไม่ยื่นรายการเพื่อหลีกเลี่ยงภาษีอากร มาตรา 37 ทวิ กำหนดโทษจำคุกไม่เกิน 1 ปี หรือปรับไม่เกิน 200,000 บาท หรือทั้งจำทั้งปรับ
นอกจากโทษอาญาแล้ว ผู้กระทำยังคงต้องชำระภาษีที่ค้าง เงินเพิ่ม และภาระอื่นตามที่กฎหมายกำหนด
ใช้ข้อมูลหรือหลักฐานเท็จ โทษหนักกว่า
กรณีที่ร้ายแรงขึ้น ได้แก่ การแจ้งข้อความเท็จ ให้ถ้อยคำเท็จ นำหลักฐานเท็จมาแสดง หรือใช้วิธีฉ้อโกงและอุบายเพื่อหลีกเลี่ยงภาษีหรือขอคืนภาษี
มาตรา 37 แห่งประมวลรัษฎากรกำหนดโทษสำหรับพฤติกรรมดังกล่าวไว้ที่ จำคุกตั้งแต่ 3 เดือนถึง 7 ปี และปรับตั้งแต่ 2,000–200,000 บาท
ตัวอย่างพฤติกรรมที่อาจมีความเสี่ยง ได้แก่ การซ่อนรายได้ แจ้งรายได้ไม่ตรงกับความจริง หรือสร้างเอกสารค่าใช้จ่ายที่ไม่มีรายการเกิดขึ้นจริง อย่างไรก็ตาม การจะเข้าข่ายความผิดใดต้องพิจารณาจากข้อเท็จจริงและพยานหลักฐานของแต่ละกรณี
หนี้ภาษีอาจนำไปสู่การยึดหรืออายัดทรัพย์
เมื่อภาษีถึงกำหนดชำระแล้วแต่ยังไม่ได้ชำระ กฎหมายถือว่าเป็น ภาษีอากรค้าง โดยมาตรา 12 ให้อำนาจกรมสรรพากรดำเนินการยึด อายัด และขายทอดตลาดทรัพย์สินของผู้รับผิดเสียภาษีเพื่อชำระหนี้ได้ตามขั้นตอนที่กฎหมายกำหนด
ดังนั้น การปล่อยหนี้ภาษีไว้นานไม่ได้ทำให้ภาระหายไป แต่อาจทำให้ยอดเงินเพิ่มสูงขึ้นและนำไปสู่มาตรการบังคับชำระหนี้
การวางแผนภาษีอย่างถูกกฎหมายไม่ใช่การหนีภาษี
การใช้สิทธิลดหย่อนหรือยกเว้นตามที่กฎหมายกำหนด เช่น RMF, Thai ESG, ประกันชีวิต และเงินบริจาคที่เข้าเกณฑ์ ถือเป็นการวางแผนภาษีที่ถูกกฎหมาย ตราบใดที่ผู้เสียภาษีมีสิทธิจริง ปฏิบัติตามเงื่อนไข และมีหลักฐานประกอบครบถ้วน
ส่วนสิทธิของกองทุน SSF เป็นมาตรการที่กำหนดช่วงเวลาการซื้อไว้ ผู้เสียภาษีจึงควรตรวจสอบปีที่ซื้อและหลักเกณฑ์ของปีภาษีนั้นก่อนนำมาใช้ลดหย่อน
โดยสรุป การชำระภาษีล่าช้าอาจทำให้ต้องจ่ายเงินเพิ่มและเบี้ยปรับในบางกรณี แต่หากมีเจตนาไม่ยื่นแบบ ใช้เอกสารเท็จ หรือฉ้อโกงเพื่อหลีกเลี่ยงภาษี อาจกลายเป็นคดีอาญาที่มีโทษจำคุกได้ ผู้ที่พบว่าตนยื่นแบบหรือชำระภาษีไม่ครบควรรีบตรวจสอบและแก้ไขกับกรมสรรพากรหรือผู้เชี่ยวชาญด้านภาษีตามข้อเท็จจริงของตน
REFERENCES:
ประมวลรัษฎากร มาตรา 28–37
ประมวลรัษฎากร มาตรา 14–27
ประมวลรัษฎากร มาตรา 5–13
กรณีไม่ชำระภาษีตามกำหนดเวลา

 ส่องเลขธูปมงคล เจ๊ฟองเบียร์ วันที่ 16 พฤศจิกายน 2569
 5 โรงเรียนไทย ที่ค่าเทอมแพงที่สุด ปีละหลายแสน (ไม่รวมนานาชาติ)
 7 จังหวัดในไทยที่มีพื้นที่ป่าไม้มากที่สุด เปิดอาณาจักรสีเขียวผืนใหญ่ที่ยังคงความอุดมสมบูรณ์
 3 อำเภอของประเทศไทย ที่ขอแยกตัวเป็นจังหวัดใหม่
 ภาพยนตร์เพียงเรื่องเดียว ที่ทำเงินในประเทศไทยได้มากถึง 600 ล้านบาท
 “ต๊ะ นารากร” จี้สอบมูลนิธิ WDT ปมเงินบริจาคถูกกล่าวหาโอนใช้ส่วนตัว
 5 มหาวิทยาลัยไทยที่อัตราการแข่งขันสูงที่สุด บางสาขาคนสมัครหลายพัน แต่รับเพียงหลักสิบ
 ภาพยนตร์ไทยเรื่องแรก ที่ทำรายได้รวมมากถึง 200 ล้านบาท
 ส่องเลขทะเบียนรถนายกอนุทิน เปิดงานมหกรรมพืชสวนโลก จ.อุดรธานี แนวทางเลข วันที่ 16 พฤศจิกายน 2569
 หนังจากต่างประเทศ ที่ถ่ายทำในประเทศไทยเกือบทั้งหมด
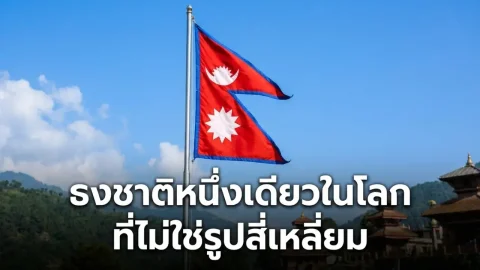 ธงชาติหนึ่งเดียวในโลก ที่ไม่ใช่รูปสี่เหลี่ยม
 รีวิวหนังดัง IN THE GREY เหลี่ยมจารชน คนเหนือเทา
 สาระ เกร็ดน่ารู้