พันธบัตรดอกเบี้ย 2.80% ไม่ได้แปลว่าได้ 2.80% ทุกเดือน เข้าใจวิธีคิดผลตอบแทนให้ถูก

เห็นตัวเลขดอกเบี้ยแล้ว อย่าเพิ่งรีบคูณรายเดือน
หลายคนเห็นโฆษณาพันธบัตรหรือหุ้นกู้ที่ระบุว่า ดอกเบี้ย 2.80% ต่อปี แล้วเข้าใจว่าในแต่ละเดือนจะได้รับเงินเท่ากับ 2.80% ของเงินลงทุน ซึ่งเป็นความเข้าใจที่คลาดเคลื่อนพอสมควร เพราะตัวเลขที่เห็นเป็น อัตราผลตอบแทนต่อปี ไม่ใช่ต่อเดือน การคำนวณเงินที่ได้รับจริงจึงต้องดูทั้งจำนวนเงินลงทุน ระยะเวลาถือครอง และรอบการจ่ายดอกเบี้ยที่ผู้ออกตราสารกำหนดไว้
คำว่า “2.80% ต่อปี” หมายถึงอะไร
สมมติลงทุน 100,000 บาท ในพันธบัตรที่ให้ดอกเบี้ย 2.80% ต่อปี หากถือครบ 1 ปี จะมีสิทธิได้รับดอกเบี้ยรวมประมาณ 2,800 บาทต่อปี ก่อนหักภาษีหรือเงื่อนไขอื่น ๆ ตามที่กำหนดไว้ในหนังสือชี้ชวน ไม่ใช่ได้รับเดือนละ 2,800 บาท และไม่ใช่ได้รับเดือนละ 2.80% ของเงินต้น
แล้วถ้าจ่ายดอกเบี้ยทุกเดือนล่ะ
การจ่ายดอกเบี้ยทุกเดือน เป็นเพียงการแบ่งดอกเบี้ยทั้งปีออกเป็น 12 งวด เช่น เงินลงทุน 100,000 บาท ดอกเบี้ย 2.80% ต่อปี จะได้ดอกเบี้ยรวมประมาณ 2,800 บาทต่อปี หากแบ่งจ่ายทุกเดือน จะได้รับประมาณ 233.33 บาทต่อเดือน ไม่ใช่ 2,800 บาททุกเดือน
ตัวอย่างเปรียบเทียบให้เห็นภาพ
• ลงทุน 50,000 บาท ดอกเบี้ย 2.80% ต่อปี ได้ดอกเบี้ยประมาณ 1,400 บาทต่อปี หรือเฉลี่ยประมาณ 116.67 บาทต่อเดือน หากจ่ายรายเดือน
• ลงทุน 500,000 บาท ดอกเบี้ย 2.80% ต่อปี ได้ดอกเบี้ยประมาณ 14,000 บาทต่อปี หรือเฉลี่ยประมาณ 1,166.67 บาทต่อเดือน หากจ่ายรายเดือน
• ลงทุน 1,000,000 บาท ดอกเบี้ย 2.80% ต่อปี ได้ดอกเบี้ยประมาณ 28,000 บาทต่อปี หรือเฉลี่ยประมาณ 2,333.33 บาทต่อเดือน หากมีการแบ่งจ่ายทุกเดือน
ทำไมบางคนได้เงินไม่เท่ากัน
แม้อัตราดอกเบี้ยจะเท่ากัน แต่จำนวนเงินที่ได้รับจริงอาจแตกต่างกัน เพราะแต่ละผลิตภัณฑ์กำหนดรอบจ่ายดอกเบี้ยไม่เหมือนกัน บางรุ่นจ่ายทุก 3 เดือน บางรุ่นทุก 6 เดือน หรือปีละครั้ง นอกจากนี้ยังมีวันที่เริ่มลงทุน วันที่ครบกำหนดไถ่ถอน รวมถึงภาษีหัก ณ ที่จ่ายที่อาจทำให้ยอดเงินสุทธิต่างจากตัวเลขที่คำนวณไว้
อย่าสับสนระหว่าง “อัตราดอกเบี้ย” กับ “ความถี่ในการจ่าย”
อัตราดอกเบี้ยบอกว่าผลตอบแทนทั้งปีเป็นเท่าใด ส่วนความถี่ในการจ่ายเป็นเพียงวิธีแบ่งเงินออกมาจ่ายให้ผู้ลงทุน การจ่ายทุกเดือนไม่ได้ทำให้ผลตอบแทนต่อปีเพิ่มขึ้นโดยอัตโนมัติ เว้นแต่ผลิตภัณฑ์นั้นจะมีการนำดอกเบี้ยไปทบต้นตามเงื่อนไขที่ระบุไว้
ก่อนลงทุนทุกครั้ง ควรอ่านหนังสือชี้ชวนให้ครบ โดยเฉพาะคำว่า “ต่อปี” “รอบจ่ายดอกเบี้ย” และ “ผลตอบแทน” เพราะตัวเลขเล็ก ๆ เหล่านี้ส่งผลต่อรายได้จริงที่คุณจะได้รับอย่างมาก

 ทำไม "เทปพันสายไฟ" ถึงต้องทำจากพลาสติก PVC ที่ยืดหยุ่นได้สูงกว่าสก๊อตเทปใส?
 เลข"ม้าวิ่ง" 1 ธันวาคม 2569
 แม่น้ำหนึ่ง งวด 1 ธ.ค. 69 เลขธูปปู่ 395 ชุดหัวใจ 6 คู่ 549-369 และอีก 10 ชุดเลขสองตัว
 อินฟลูเอนเซอร์สาวสร้างเรื่องโกหกเกี่ยวกับการต่อสู้กับโรคมะเร็งเป็นเวลา 10 ปี และใช้เรื่องนี้เพื่อระดมทุน
 ทำไม "ถังขยะพลาสติกใบใหญ่" ถึงต้องทำเป็นทรงกรวยสอบแคบลงไปที่ก้นถัง?
 เลขน่าจับตา "แต๋วจ๋า พารวย" วันที่ 1 ธันวาคม 2569
 เลขเด็ด จอมขมังเวทย์ งวด 1 ธันวาคม 69
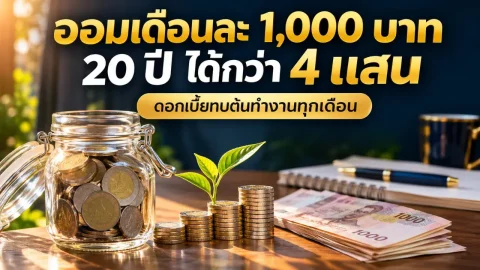 ออมเดือนละ 1,000 บาท 20 ปี ได้เงินกว่า 4 แสนบาท เพราะดอกเบี้ยทบต้นทำงานกับเงินฝากเพิ่มทุกเดือน
 ทำไม "บันไดลิงหรือบันไดช่างพับได้" ถึงต้องทำขั้นเหยียบเป็นร่องหยักตารางนูน?
 ทำไม "ช้อนตักไอศกรีมแบบกดดีด" ถึงต้องมีแถบโลหะโค้งกวาดอยู่ด้านในถ้วยตัก?
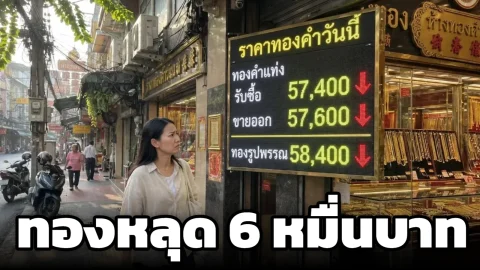 ทองโลกดิ่งแรง! ทองไทยหลุด 6 หมื่นบาท ราคาผันผวน 90 ครั้ง คนมีทองอยู่ในมือควรขายหรือรอดูสถานการณ์?
 สารพิษในแม่น้ำสาย–แม่น้ำกก น่าห่วงแค่ไหน? จากน้ำประปาถึงอาหารบนโต๊ะ คนไทยต้องกังวลหรือไม่
 การเงิน
 พันธบัตรออมพลัส คืออะไร วิธีซื้อ ดอกเบี้ยและเงื่อนไขก่อนลงทุน 2569Anthropic IPO เคาะราคา 83 ดอลลาร์ ระดมทุน 8.1 หมื่นล้าน มูลค่าบริษัท 1.5 ล้านล้าน
 เงินกู้นอกระบบรายวันในตลาดสด ดอกเบี้ยสูงและการจ่ายที่ทำให้เงินต้นไม่ลด
 หนี้ในวัยเกษียณ เมื่อเงินออมต้องแบ่งไปช่วยลูกหลานและค่าใช้จ่ายของครอบครัว