ผ่อนบัตรเครดิต 0% คุ้มจริงไหม หรือกำลังจ่ายแพงกว่าเดิมโดยไม่รู้ตัว

คำว่า “ผ่อน 0%” ฟังดูเหมือนไม่มีอะไรต้องเสียเพิ่ม แต่ความจริงมีรายละเอียดที่หลายคนมองข้าม
เวลาเดินห้างหรือซื้อของออนไลน์ เรามักเห็นป้ายผ่อน 0% เต็มไปหมด ตั้งแต่โทรศัพท์ เครื่องใช้ไฟฟ้า เฟอร์นิเจอร์ ไปจนถึงค่ารักษาพยาบาล หลายคนจึงรู้สึกว่าเมื่อไม่มีดอกเบี้ย ก็ไม่มีเหตุผลที่จะไม่ผ่อน แต่ความจริงแล้ว ความคุ้มไม่ได้ขึ้นอยู่กับตัวเลข 0% เพียงอย่างเดียว เพราะยังมีปัจจัยอีกหลายอย่างที่ส่งผลกับกระเป๋าเงินในระยะยาว
0% ไม่ได้แปลว่าได้ของถูกลง
ร้านค้าหลายแห่งตั้งราคาสินค้าไว้เท่ากันทั้งการจ่ายสดและการผ่อน แต่บางร้านจะมีส่วนลดเพิ่มหากจ่ายเงินสดหรือโอนทันที นั่นหมายความว่า แม้การผ่อนจะไม่มีดอกเบี้ย แต่ผู้ซื้ออาจเสียโอกาสในการรับส่วนลดที่มีมูลค่าหลายร้อยหรือหลายพันบาท หากนำราคาที่ลดได้มาเปรียบเทียบ ก็อาจกลายเป็นว่าการจ่ายสดคุ้มกว่าการผ่อน 0%
ค่าใช้จ่ายแฝงบางอย่างไม่ได้อยู่ในคำว่า “0%” แต่อยู่ในพฤติกรรมการใช้บัตร
หลายคนเริ่มต้นด้วยการผ่อนเพียงรายการเดียว แต่เมื่อวงเงินในบัตรยังเหลือ ก็เริ่มรูดซื้อสินค้าเพิ่มอีกหลายชิ้น สุดท้ายยอดใช้จ่ายรวมสูงขึ้นจนชำระเต็มจำนวนไม่ไหว เมื่อมียอดที่ไม่ได้เข้าร่วมรายการผ่อนหรือยอดใช้จ่ายใหม่ค้างชำระ ดอกเบี้ยของบัตรเครดิตก็เริ่มเกิดขึ้นทันที ซึ่งดอกเบี้ยส่วนนี้ไม่เกี่ยวกับโปรโมชั่น 0% เลย
การผ่อนทำให้วงเงินถูกล็อกไว้
ทุกครั้งที่ผ่อนสินค้า วงเงินของบัตรจะถูกกันไว้ตามมูลค่าสินค้า แม้ว่าจะทยอยตัดเป็นรายเดือนก็ตาม หากมีเหตุจำเป็นต้องใช้บัตรในอนาคต เช่น ค่ารักษาพยาบาล ค่าเดินทาง หรือเหตุฉุกเฉิน อาจพบว่าวงเงินเหลือไม่พอใช้งาน ทั้งที่ยังผ่อนสินค้าเดิมไม่หมด
คนที่มีบัตรเครดิตวงเงินไม่สูงจะได้รับผลกระทบมากเป็นพิเศษ เพราะการผ่อนเพียงเครื่องใช้ไฟฟ้าหรือโทรศัพท์หนึ่งเครื่อง อาจกินวงเงินไปเป็นเวลาหลายเดือน
ผิดนัดเพียงครั้งเดียว อาจเสียสิทธิ์โปรโมชั่น
โปรโมชั่นผ่อน 0% มักมีเงื่อนไขกำหนดให้ชำระขั้นต่ำหรือชำระตรงเวลา หากลืมจ่ายหรือจ่ายล่าช้า อาจถูกคิดค่าปรับ ดอกเบี้ย หรือเสียสิทธิ์ตามเงื่อนไขของธนาคารและร้านค้าที่ร่วมรายการ จึงไม่ใช่ว่าผ่อนแล้วจะปล่อยให้ระบบจัดการเองได้ทั้งหมด ผู้ถือบัตรยังต้องติดตามวันครบกำหนดชำระอย่างสม่ำเสมอ
ผ่อน 0% คุ้มที่สุด เมื่อซื้อของที่จำเป็นและมีเงินจ่ายอยู่แล้ว
หลายคนใช้วิธีผ่อนทั้งที่มีเงินสดอยู่ในบัญชี เพราะต้องการรักษาสภาพคล่องทางการเงิน วิธีนี้ถือว่าเป็นการใช้โปรโมชั่นอย่างมีประสิทธิภาพ หากเงินที่เหลือถูกนำไปเก็บออมหรือลงทุน และยังมั่นใจว่าสามารถชำระยอดผ่อนได้ครบทุกเดือนโดยไม่ผิดนัด
แต่ถ้าการเห็นคำว่า 0% ทำให้ตัดสินใจซื้อของที่เดิมไม่ได้ตั้งใจซื้อ หรือเลือกสินค้าที่แพงกว่ากำลังจ่ายจริง โปรโมชั่นนี้ก็อาจกลายเป็นตัวกระตุ้นให้ใช้เงินเกินตัวโดยไม่รู้สึกทันที เพราะยอดที่ต้องจ่ายในแต่ละเดือนดูไม่สูงจนเกินไป
ก่อนกดผ่อน ลองถามตัวเอง 3 ข้อ
• ถ้าจ่ายสดวันนี้ ยังอยากซื้อของชิ้นนี้อยู่หรือไม่
• มีเงินสำรองพอจ่ายครบทุกงวดโดยไม่กระทบค่าใช้จ่ายประจำหรือเปล่า
• ร้านมีส่วนลดสำหรับการจ่ายสดหรือช่องทางอื่นที่คุ้มกว่าหรือไม่
คำว่า 0% เป็นเพียงเงื่อนไขเรื่องดอกเบี้ย ไม่ใช่เครื่องยืนยันว่าการซื้อครั้งนั้นคุ้มเสมอไป หากวางแผนการเงินดี รู้เงื่อนไขของโปรโมชั่น และไม่สร้างภาระเกินความจำเป็น การผ่อน 0% ก็เป็นเครื่องมือที่ช่วยบริหารเงินได้อย่างมีประสิทธิภาพ แต่ถ้าผ่อนเพราะรู้สึกว่า “จ่ายนิดเดียวเอง” สุดท้ายยอดเล็ก ๆ หลายรายการอาจรวมกันจนกลายเป็นภาระก้อนใหญ่โดยไม่ทันสังเกต
 หนุ่ม 26 ขี่ จยย.กลับบ้านกลางดึก เสียหลักชนเกาะกลาง ร่างกระเด็นถูกรถกระบะชนดับ
 อำเภอที่มีชื่ออำเภอสั้นที่สุด 3 อำเภอเท่านั้นในประเทศไทย
 ไม่ยักรู้ว่า "แมลงปอบ้านไตรมิตรสีน้ำเงิน" ดีอย่างนี้เอง
 เสือตกถังพลังเงินดี เผยแนวทางงวด 1 ต.ค. 69 มีเลข 8 และ 6 เป็นตัวหลัก
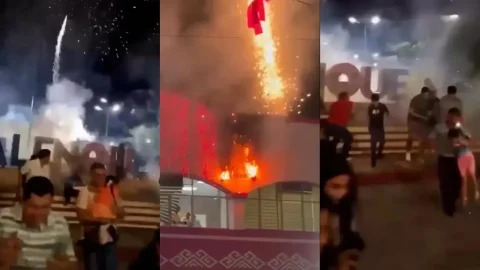 หนีอลม่าน! เหตุดอกไม้ไฟวันชาติเม็กซิโก พุ่งเข้าใส่ฝูงชน
 หมู่บ้านของไทยมีคนไม่ถึง 100 คน เปิดข้อมูลจริง บางแห่งเหลือไม่ถึง 10 คน
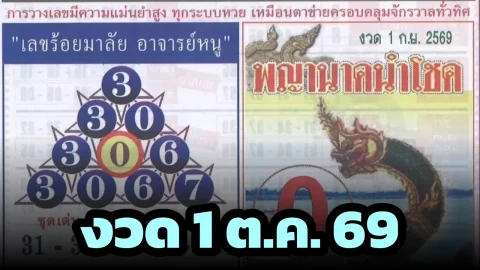 อาจารย์หนู งวด 1 ต.ค. 69 เปิดเลขร้อยมาลัย เทียบชุดพญานาคนำโชค
 5 เทรนด์ธุรกิจสุขภาพปี 2026 ที่น่าจับตา
 4 โรงเรียนชายล้วนเก่าแก่ของไทย ที่ยังเปิดสอนถึงปัจจุบัน
 โรงเรียนเพียงแห่งเดียวของประเทศไทย ที่อยู่มาตั้งแต่ยุครัชกาลที่ 4
 โรงเรียนหญิงล้วนของรัฐบาล ที่เด็กอยากเข้าเรียนที่สุด
 ตาราง “เด่นเหนือเด่นใต้” งวด 1 ต.ค. 69 เปิดข้อมูลตามโพย เลขไหนอยู่ตรงไหนอำเภอที่มีชื่ออำเภอสั้นที่สุด 3 อำเภอเท่านั้นในประเทศไทย
 สูญเสีย 2 อส. เหตุลอบบึ้มรถ 6 ล้อที่สุคิริน เจ็บอีก 16 นาย
 การเงิน