"เตือนภัย! รีไฟแนนซ์ 'บ้าน-รถ' ทางรอดหรือทางลง? แฉยับ 7 กลโกงไฟแนนซ์ ที่ทำให้คุณติดหนี้หนักกว่าเดิม!"
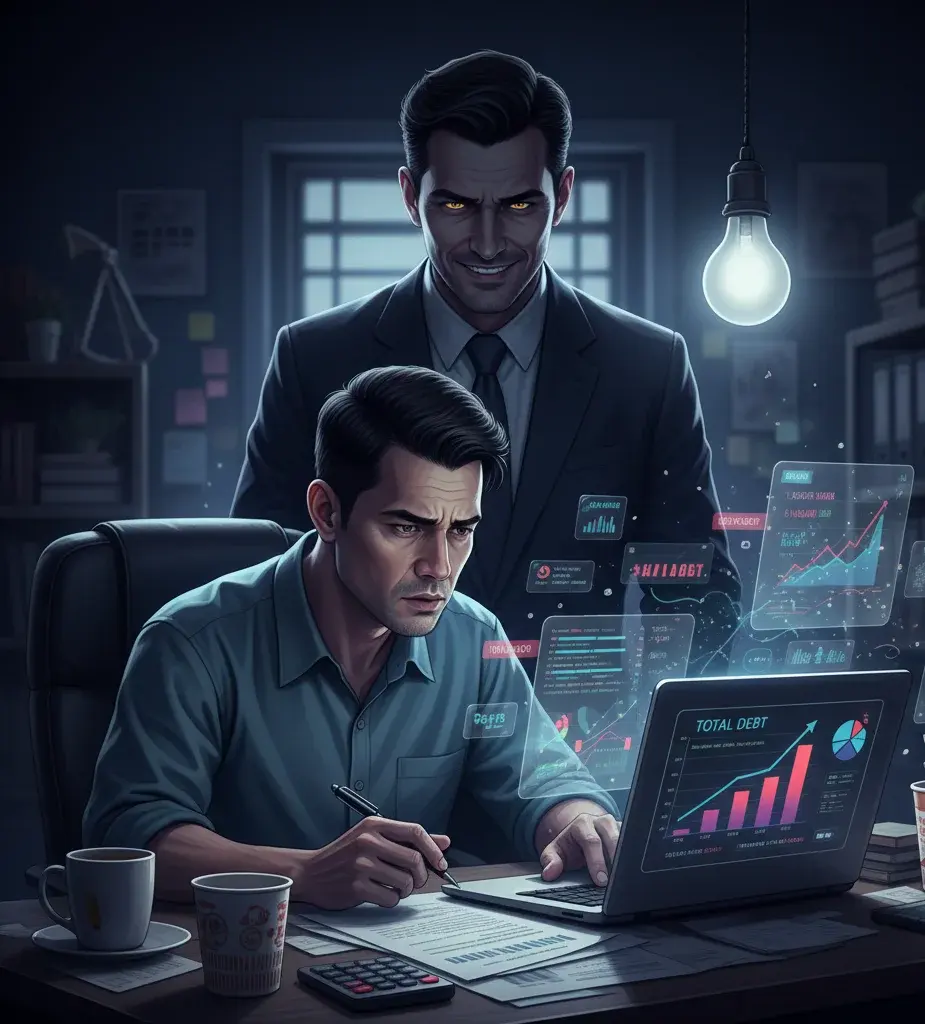
เคยไหม? กำลังผ่อนบ้าน ผ่อนรถ
แล้วมีคนโทรมาเสนอ "รีไฟแนนซ์" ดอกเบี้ยถูกลง ผ่อนสบายขึ้น! ฟังดูดีใช่ไหมครับ?
แต่ระวัง! เบื้องหลังความหวังนั้นอาจมี 7 กลโกง
สุดแสบซ้อนอยู่ ที่จะทำให้คุณติดหนี้เพิ่มขึ้นจนถึงขั้นหมดตัว!
สวัสดีครับเพื่อนๆ พี่ๆทุกท่าน ผม "มาร์ค" ครับ วันนี้ผมจะมาแฉกลโกงในวงการ "รีไฟแนนซ์" ที่คนส่วนใหญ่ไม่ค่อยรู้ และมักจะตกเป็นเหยื่อเพราะความหวังว่าหนี้จะเบาลงครับ ผมเคยทำงานอยู่ในสถาบันการเงินมาก่อน และเห็นมาเยอะแล้วครับว่า ลูกค้าหลายคนต้องมาเสียใจเพราะหลงเชื่อคำพูดสวยหรูของพวกนายหน้าไฟแนนซ์บางคน
ในช่วงที่เศรษฐกิจไม่ดีแบบนี้ หลายคนกำลังมองหาทางออกเพื่อลดภาระค่าใช้จ่าย การ "รีไฟแนนซ์" จึงกลายเป็นคำที่ดูเหมือนจะเป็นผู้ช่วยชีวิต แต่เชื่อผมเถอะครับว่า ถ้าไม่ระวังให้ดี มันจะกลายเป็น "หลุมพราง" ที่ดูดเงินคุณไปจนหมดตัว!
วันนี้ผมจะมาเปิดโปง 7 กลโกงสุดแสบ ที่ไฟแนนซ์หรือนายหน้าบางรายใช้ เพื่อให้คุณตาสว่างและไม่ต้องตกเป็นเหยื่ออีกต่อไป! เพราะผมไม่อยากเห็นใครต้องมานั่งกลุ้มใจกับหนี้สินที่งอกเงยขึ้นมาอีกครับ!
นี่คือกลโกงที่เจอบ่อยที่สุดครับ! ไฟแนนซ์จะเสนอโปรโมชั่นดอกเบี้ยต่ำสุดๆ ในช่วง 1-3 ปีแรก เช่น 0% หรือ 1-2% เพื่อดึงดูดใจ แต่พอพ้นช่วงโปรโมชั่นปุ๊บ ดอกเบี้ยจะถูกปรับขึ้นเป็น "ดอกเบี้ยลอยตัว" หรือ MRR ที่สูงลิ่วทันที บางทีสูงกว่าดอกเบี้ยเก่าที่คุณเคยจ่ายเสียอีก!
ไฟแนนซ์จะไม่บอกเรื่องนี้ละเอียดในตอนแรกครับ เขาจะเน้นแต่ตัวเลขดอกเบี้ยต่ำๆ ทำให้คุณเข้าใจผิดว่าคุณจะได้ผ่อนถูกไปตลอด แต่ความจริงคือคุณจะต้องแบกรับภาระที่หนักกว่าเดิมในภายหลังครับ!
การรีไฟแนนซ์ไม่ใช่แค่การเปลี่ยนเจ้าหนี้ครับ มันมีค่าใช้จ่ายแฝงอีกมากมายที่ไฟแนนซ์มักจะไม่บอกคุณอย่างละเอียดในตอนแรก เช่น ค่าประเมินหลักทรัพย์ใหม่, ค่าจดจำนองใหม่, ค่าอากรแสตมป์, ค่าปรับการไถ่ถอนก่อนกำหนด (ถ้ามี) และที่สำคัญคือ "ค่าดำเนินการ" ของนายหน้าไฟแนนซ์
ค่าใช้จ่ายพวกนี้รวมๆ กันแล้วอาจเป็นหลักหมื่นถึงหลักแสนบาทเลยทีเดียวครับ ซึ่งบางทีอาจจะมากกว่าเงินที่คุณประหยัดจากดอกเบี้ยที่ลดลงเสียอีก! สุดท้ายคุณก็จะกลายเป็นหนี้ก้อนใหญ่ขึ้นโดยไม่รู้ตัวครับ
ไฟแนนซ์จะเสนอให้คุณ "ยืดระยะเวลาผ่อน" ออกไปอีก 5-10 ปี เพื่อให้ยอดผ่อนต่อเดือนดูเหมือนจะลดลงครับ ซึ่งแน่นอนว่ามันช่วยลดภาระรายเดือนของคุณได้จริงในช่วงแรก แต่สิ่งที่คุณต้องแลกมาคือ "คุณจะต้องจ่ายดอกเบี้ยรวมทั้งหมดแพงขึ้นมาก" ตลอดระยะเวลาที่นานขึ้น!
เหมือนคุณจ่ายน้อยลงในแต่ละเดือน แต่สุดท้ายคุณจะต้องจ่ายเงินรวมให้ไฟแนนซ์มากกว่าเดิมหลายแสนบาทเลยทีเดียวครับ นี่คือกลโกงที่เล่นกับความรู้สึก "อยากผ่อนน้อย" ของผู้คนครับ
พอคุณติดต่อขอรีไฟแนนซ์ บางไฟแนนซ์จะเสนอให้คุณ "เพิ่มวงเงินกู้" เข้าไปด้วยครับ เช่น ปกติคุณเป็นหนี้อยู่ 1 ล้านบาท เขาจะเสนอให้กู้เพิ่มเป็น 1.2 ล้านบาท โดยอ้างว่า "เอาเงินก้อนนี้ไปใช้หมุนเวียนก่อนได้เลย ดอกเบี้ยถูก"
การทำแบบนี้จะทำให้คุณมีหนี้เพิ่มขึ้นมาอีก 2 แสนบาทโดยไม่จำเป็นครับ และคุณจะต้องแบกรับภาระดอกเบี้ยของเงินก้อนใหม่นี้ไปอีกนานแสนนาน ซึ่งส่วนใหญ่เงินที่ได้มาก็มักจะใช้ไปกับสิ่งที่ไม่จำเป็น สุดท้ายก็สร้างหนี้เพิ่มเปล่าๆ ครับ!
นายหน้าไฟแนนซ์จะสร้างสถานการณ์ให้คุณรู้สึกกดดันว่า "โปรโมชั่นนี้มีถึงแค่สิ้นเดือน" หรือ "ถ้าไม่รีบอนุมัติวันนี้ ดอกเบี้ยจะปรับขึ้น" เพื่อไม่ให้คุณมีเวลาไปเปรียบเทียบข้อเสนอจากที่อื่น หรือปรึกษาผู้เชี่ยวชาญครับ การเร่งรัดแบบนี้คือสัญญาณอันตราย ให้คุณคิดไว้เลยว่ากำลังจะถูกหลอกครับ
บางครั้งไฟแนนซ์จะบอกว่า "ถ้าซื้อประกันชีวิตคุ้มครองวงเงินกู้ จะได้ดอกเบี้ยถูกลง" หรือ "ต้องทำประกันอุบัติเหตุถึงจะอนุมัติ" โดยอ้างว่าเป็นเงื่อนไขของบริษัท ซึ่งบ่อยครั้งประกันพวกนี้ไม่ได้จำเป็นเลยครับ และเป็นภาระค่าใช้จ่ายที่คุณต้องแบกรับเพิ่มขึ้นมาอีกหลายปี
นายหน้าบางคนอ้างว่าเป็น "นายหน้าอิสระ" ที่สามารถหาข้อเสนอที่ดีที่สุดจากหลายๆ ธนาคารให้คุณได้ แต่ความจริงคือพวกเขามักจะนำเสนอแต่ธนาคารที่ให้ "ค่าคอมมิชชั่น" สูงที่สุดกับพวกเขา ไม่ใช่ธนาคารที่ให้ประโยชน์สูงสุดกับคุณครับ และบางทีก็ไม่ให้รายละเอียดสัญญาอย่างครบถ้วน หรือทำเอกสารปลอมเพื่อหลอกคุณก็มี
จากประสบการณ์ของผม การรีไฟแนนซ์อาจเป็นประโยชน์ได้ถ้าคุณศึกษาข้อมูลอย่างละเอียดและรอบคอบครับ คำแนะนำคือ:
1 . เปรียบเทียบอย่างน้อย 3-5 สถาบัน: ดูทั้งดอกเบี้ย, ค่าธรรมเนียม, และเงื่อนไขการปรับดอกเบี้ยหลังโปรโมชั่นให้ดี
2 . คำนวณ "ค่าใช้จ่ายรวมทั้งหมด": ทั้งค่าดอกเบี้ยและค่าธรรมเนียมแฝง ตลอดระยะเวลาการผ่อนใหม่
3 . อย่าเชื่อคำพูดนายหน้า 100%: อ่านสัญญาให้ละเอียดทุกบรรทัดก่อนเซ็น
4 . ปรึกษาผู้เชี่ยวชาญ: เช่น นักวางแผนการเงิน หรือผู้ที่มีประสบการณ์
จำไว้ครับว่า "ไม่มีอะไรได้มาฟรีๆ" ในโลกการเงิน การลดภาระหนี้ต้องมาจากความเข้าใจและการวางแผนที่ดี ไม่ใช่การพึ่งพา "ทางลัด" ที่ดูเหมือนจะดีแต่กลับซ่อนกับดักไว้มากมายครับพี่น้อง!
 5 คณะที่เรียนจบมาแล้ว มีอาชีพรองรับมากกว่าที่คิด
 แนวทางเลขเด็ด "คำชะโนด" งวด 1 ตุลาคม 69..เลขเด่น 5 มาแรงสุดๆ
 สะพานรากไม้มีชีวิตแห่งเมฆาลัย: สถาปัตยกรรมพันปีที่ยิ่งเก่ายิ่งแข็งแกร่ง
 โรงเรียนที่มีนักเรียนมากที่สุดในไทย
 5 เมนูอาหารไทยโบราณที่หาทานยาก ชื่อคุ้นหู แต่คนรุ่นใหม่อาจไม่เคยชิม
 รีไฟแนนซ์หนี้เดิม แล้วได้เงินเพิ่มกลับมาได้อย่างไร? รู้จัก Cash Out สำหรับธุรกิจ
 ฮ่องเต้จีนทำไมต้องมี สายลูกปัดบังหน้า เหตุผลแท้จริงไม่ใช่แค่ความสวยงาม
 AI วิเคราะห์สถิติ 20 ปีหวยงวด 1 ตุลาคม 69 ให้เลขท้าย 2 ตัวเน้นๆ!
 รู้หรือไม่? เปิดรายได้พนักงานส่งพัสดุของแต่ละแอป วันหนึ่งได้เท่าไร
 เลขเด็ด "มหาทักษา" งวดวันที่ 1 ตุลาคม 69 มาแล้ว!..ส่องด่วนเลย!
 อะมีบาตัวนี้ยังแบ่งเซลล์ได้ที่ 63°C — สถิติใหม่ของชีวิตที่มีเซลล์ซับซ้อน
 ธนบัตร 1 บาทรุ่นแรกของไทย ไม่ได้ออกพร้อมธนบัตรชุดแรก แล้วทำไมถึงต้องพิมพ์ขึ้นมาอะมีบาตัวนี้ยังแบ่งเซลล์ได้ที่ 63°C — สถิติใหม่ของชีวิตที่มีเซลล์ซับซ้อน
 โบสถ์คิชิสร้างโครงไม้ไร้โลหะได้อย่างไรรีไฟแนนซ์หนี้เดิม แล้วได้เงินเพิ่มกลับมาได้อย่างไร? รู้จัก Cash Out สำหรับธุรกิจ
 วิทยาลัยที่รับเฉพาะผู้หญิง? เปิดข้อเท็จจริงมหาปชาบดีเถรีวิทยาลัย พร้อมหลักฐานจากแหล่งทางการ
 สาระ เกร็ดน่ารู้
 มหาอุทกภัยคืออะไร? ต่างจากน้ำท่วมทั่วไปยังไง?ไขปริศนา 2,700 ปี! ค้นพบ ‘อานม้าหนัง’ เก่าแก่ที่สุดในโลก ในสุสานหญิงโบราณ พลิกหน้าประวัติศาสตร์การขี่ม้าของมนุษยชาติ!ยีนเก่าแก่เผยความลับ! นักวิจัยถอดรหัส DNA โบราณ พลิกตำราประวัติศาสตร์บรรพบุรุษมนุษย์ในเอเชียตะวันออก
 อะมีบาตัวนี้ยังแบ่งเซลล์ได้ที่ 63°C — สถิติใหม่ของชีวิตที่มีเซลล์ซับซ้อน